







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A falta de integração entre as diferentes perspectivas do BSC é um dos fatores que causam prejuízo ao mapa estratégico.
O Balanced Scorecard (BSC) foi criado por Kaplan e Norton, como um sistema de avaliação de desempenho organizacional que coloca a estratégia no centro do processo. Um dos seus indicadores é o giro dos estoques, que faz parte da perspectiva
financeira.
dos clientes.
dos processos.
do aprendizado.
do crescimento.
O Balanced Scorecard é um sistema de avaliação de desempenho empresarial que fornece uma estrutura para a implementação das estratégias das organizações. Um dos indicadores é entregar produtos no menor tempo possível e ao menor custo, que está ligado à perspectiva
financeira.
de cliente.
de aprendizado.
de processos internos.
de crescimento.
Em um mapa estratégico, os indicadores do BSC estabelecem uma relação de causa e efeito entre os vetores e o resultado da estratégia.
O BSC preserva os indicadores financeiros como a síntese final do desempenho gerencial e organizacional, mas incorpora ao sucesso financeiro de longo prazo, um conjunto de medidas integrado às perspectivas dos clientes, a processos internos, a empregados e a sistemas.
Uma organização que adota o BSC opta por um modelo de gestão composto, exclusivamente, de medidas financeiras articuladas com a estratégia organizacional de longo prazo.
Por meio do processo de elaboração do mapa estratégico, as empresas podem indicar os scorecards nas quatro perspectivas do BSC.
O BSC − Balanced Scorecard
I. esclarece e traduz a visão e a estratégia da organização a médio e longo prazos.
II. utiliza-se para associar os objetivos estratégicos com metas de curto prazo e orçamentos anuais.
III. em seu processo de construção, esclarece os objetivos estratégicos e identifica um pequeno número de vetores críticos que determinam os objetivos estratégicos.
IV. na perspectiva dos processos internos, permite que os executivos identifiquem os processos internos críticos nos quais a empresa deve alcançar a excelência.
V. na perspectiva do cliente, permite que os executivos identifiquem os segmentos de clientes e mercados nos quais a unidade de negócios competirá e suas medidas de desempenho.
É correto o que consta SOMENTE em
III, IV e V.
I, II e III.
II e IV.
I e III.
II, IV e V.
O diagrama abaixo representa um modelo de mapa estratégico.
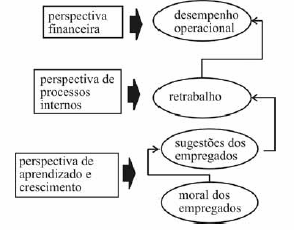
O balanced scorecard é uma ferramenta empresarial que traduz a missão e a estratégia da organização em um conjunto de medidas de desempenho para propiciar a formação de uma estrutura de medição estratégica e de um sistema de gestão eficiente. Um dos indicadores que garantem a qualidade intrínseca aos produtos e permitem à organização atrair e reter clientes em segmentos-alvo de mercado, satisfazendo, também, as expectativas dos acionistas em relação aos retornos financeiros, é conhecido por perspectiva
financeira.
de clientes.
do aprendizado.
dos processos internos.
do crescimento.
A integração do BSC de uma organização à sua estratégia pode ser alcançada a partir da análise das relações de causa e efeito, dos vetores de desempenho e das relações entre seus fatores financeiros e suas dimensões e medidas.
O Balanced Scorecard (BSC) é uma medida bastante atual para a gestão estratégica com qualidade, por permitir integração com as atuais práticas de qualidade e mensuração de custos. O BSC reflete o equilíbrio entre objetivos de curto e longo prazos, entre medidas financeiras e não financeiras, entre indicadores de tendências e ocorrências e, ainda, entre as perspectivas interna e externa de desempenho.
É possível identificar quatro etapas no processo de modelagem do BSC: arquitetura do programa de medição, inter-relacionamento de objetivos estratégicos, escolha e elaboração dos indicadores e elaboração do plano de implementação.
Na etapa de arquitetura do programa de medição ocorre
alocação dos objetivos estratégicos nas quatro dimensões do BSC, correlacionando-as entre si, podendo ou não surgir lacunas no inter-relacionamento, que deverão ser eliminadas ou preenchidas a partir de novas discussões e análises do planejamento estratégico da organização.
promoção de uma compreensão e uma análise crítica dos direcionadores de negócio e visão de futuro, objetivando, ainda, o resgate das diretrizes estratégicas, analisada sua coerência com os direcionadores de negócio e visão de futuro.
identificação dos indicadores que melhor comuniquem o significado da estratégia.
definição de metas, planos de ação e responsáveis, a fim de direcionar a implementação da estratégia, uma vez definidos os indicadores associados aos diferentes objetivos estratégicos.
definição dos objetivos a serem atingidos posteriormente à determinação da missão socioeconômica da instituição e da análise dos fatores macro e microambientais.
A tecnologia balanced scorecard utiliza quatro fatores impulsionadores de rentabilidade de longo prazo: aprendizagem e crescimento, que buscam a excelência na organização; processos internos, que se referem aos procedimentos essenciais ou processos críticos internos; pessoas, que se referem aos clientes que pagam pelos produtos e serviços ofertados pela organização; e financeira, que se refere à medição e à avaliação dos resultados sob o ângulo essencialmente financeiro.
Certo
Errado
Exemplos de medidas genéricas referentes à perspectiva financeira do BSC são a qualidade e o tempo de resposta.
O modelo de BSC a ser utilizado por uma organização em nenhuma hipótese deve agregar mais do que as quatro principais perspectivas propostas por esse modelo.
Sobre Balanced ScoreCard (BSC), é correto afirmar:
I. O BSC desde que foi desenvolvido e seu conceito foi lançado evoluiu para tornar-se o novo referencial de mensuração do desempenho das organizações. Ele traduz a missão e a estratégia das empresas em um conjunto balanceado e abrangente de medidas de desempenho, que servem de base para um sistema de medição e de gestão estratégica.
II. O Balanced Scorecard é um modelo de medição de desempenho, surgido na França nos anos 60, com o nome de Tableau de Bord. Porém, este modelo francês ficou limitado a medidas financeiras, no início da década de 90, um novo modelo proposto passou a ser conhecido como Balanced Scorecard.
III. O Balanced Scorecard complementa as medidas financeiras do desempenho passado, com medidas dos vetores que impulsionam o desempenho do futuro.
IV. Um balanced scorecard adequado deve contar a história da estratégia da unidade de negócio. O sistema de mensuração deve fazer as ligações (hipóteses) explicitas entre os objetivos (medidas) nas várias perspectivas de tal sorte que possam ser geridas e validadas.
A sequência correta é:
Apenas as assertivas I, II e III estão corretas.
Apenas as assertivas II e IV estão corretas.
Apenas as assertivas I e II estão corretas.
As assertivas I, II, III e IV estão corretas.
De acordo com o modelo do BSC, as medidas financeiras e não-financeiras devem fazer parte do sistema de informações para funcionários de todos os níveis da organização.
Com relação ao método do Balanced Scorecard, considere:
I. Foi desenvolvido a partir da constatação de que os métodos tradicionais de acompanhamento do desempenho das organizações não eram suficientes para atender ao grau de complexidade e ao dinamismo do ambiente empresarial contemporâneo.
II. Os vetores considerados na avaliação de desempenho do Balanced Scorecard são o financeiro, os clientes, os processos internos e o aprendizado e crescimento.
III. Inicia-se com a definição da visão e da missão atribuídas à organização, analisando, prioritariamente, os ambientes externo e interno, é seguida pela formulação de metas, depois, pelos objetivos e as estratégias e, finalmente, pela implementação.
IV. Os níveis a partir dos quais se estrutura um Balanced Scorecard são o explicativo, o normativo, o estratégico e o táticooperacional.
V. Foi utilizado inicialmente como um modelo de avaliação e performance empresarial, porém, a aplicação em empresas proporcionou seu desenvolvimento para uma metodologia de gestão estratégica.
Está correto o que se afirma APENAS em
I, II e V.
I, II, III e IV.
I, III e V.
II e III.
II e IV.
O balanced scorecard é uma das mais atuais ferramentas de avaliação do desempenho organizacional e tem como principal característica a utilização de indicadores de desempenho a partir apenas dos relatórios financeiros da organização.



