







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A análise tipológica é utilizada na elaboração do plano de classificação de documentos e da tabela de temporalidade.
Certo
Errado
São tipologias documentais:
ofícios.
e-mails.
telegramas.
memorandos.
decretos legislativos.
A configuração que assume um documento de acordo com a disposição e a natureza das informações nele contidas chama-se
formato.
gênero.
espécie.
tipo.
O levantamento de dados é uma das etapas da organização de arquivos e para desenvolver tal atividade é imprescindível a análise das espécies de documentos. É considerado(a) uma espécie documental o(a)
texto.
projeto.
iconografia.
cartografia.
Diversos são os documentos de arquivos que se caracterizam quanto à espécie, ou seja, conforme seu aspecto formal. Assim, atos de ajuste são documentos que:
Esclarecem os assuntos, visando fundamentar uma solução.
São representados por acordos em que a administração pública é parte.
Objetivam a execução dos atos normativos, em sentido amplo.
São configurados por registros, consubstanciando assentamento sobre fatos ou ocorrências.
De acordo com o Dicionário Brasileiro de Terminologia Arquivística (2005), a subdivisão do quadro de arranjo que corresponde a uma sequência de documentos relativos a uma mesma função, atividade, tipo documental ou assunto é denominado:
item.
classe.
tipo.
série.
dossiê.
enunciativos
de assentamentos
comprobatórios
normativos
de correspondência
O resumo das disposições de um ato normativo ou dos princípios expostos em sentenças e acórdãos é chamado de
despacho.
mensagem.
pauta.
programa.
ementa.
Segundo Camargo & configuração que assume Belloto apud Belloto (2002), um documento de acordo com disposição e a natureza das informações nele contidas, definida como:
espécie documental.
tipo documental.
formato documental.
tipologia documental.
categoria documental.
No livro “Arquivos Permanentes” (2004), Heloisa Bellotto define “tipo documental” como
unidades simples de documentos de mesma natureza e suporte.
estrutura formal do documento.
configuração que assume um documento, de acordo com a disposição e a natureza das informações nele contidas.
configuração que assume a espécie documental, de acordo com a atividade que a gerou.
Os documentos possuem características diferenciadas, conforme gênero, espécie e tipo. Com relação a tipo documental, assinale a alternativa correta.
Convênios, avisos e memorandos.
Parecer final, atas institucionais e votos.
Minuta, livro de registro e relatório geral.
Relatório geral, contrato, auditoria contábil.
Contrato de prestação de serviço, edital de concurso público e certidão de nascimento.
Fundado no direito da pessoa, o pedido escrito dirigido ao juiz configura, como espécie documental,
uma proposta.
uma proposição.
um prospecto.
uma petição.
um recurso.
Analise o quadro apresentado a seguir.
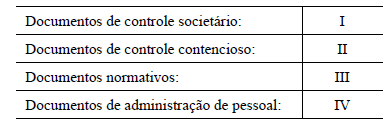
A alternativa correta que corresponde aos números romanos do quadro é
I – Organograma, II – Atas de reunião de assembleias, III – Ações trabalhistas, IV – Prontuário funcional.
I – Organograma, II – Ações trabalhistas, III – Atas de reunião de assembleias, IV – Prontuário funcional.
I – Ações trabalhistas, II – Atas de reunião de assembleias, III – Organogramas, IV – Prontuário funcional.
I – Atas de reunião de assembleias, II – Ações trabalhistas, III – Organogramas, IV – Prontuário funcional.
I– Atas de reunião de assembleias, II – Organogramas, III – Ações trabalhistas, IV – Prontuário funcional.
Do ponto de vista documental, um relatório de prestação de contas é exemplo de
tipo.
forma.
formato.
espécie.
gênero.
Quanto à sua organização e arquivamento a configuração que um documento assume, de acordo com a disposição e a natureza das informações nele contidas, denomina-se
Formato.
Espécie.
Gênero.
Tipo.
Relacione o tipo de arquivo correspondente para cada finalidade descrita e assinale a alternativa com a sequência correta.
1. Arquivo corrente.
2. Arquivo intermediário e/ou central.
3. Arquivo permanente.
4. Arquivo especializado.
( ) Final de vigência; documentos que aguardam prazos longos de prescrição ou precaução; raramente consultados; aguardam a destinação final: eliminação ou guarda permanente.
( ) Documentos vigentes, frequentemente consultados.
( ) Documentos que perderam a vigência administrativa, porém são providos de valor secundário ou histórico-cultural.
( ) No qual o acervo tem uma ou mais características comuns, como natureza, função ou atividade da entidade produtora, tipo, conteúdo, suporte ou data dos documentos, entre outros.
1 – 2 – 3 – 4.
4 – 2 – 3 – 1.
2 – 1 – 4 – 3.
1 – 3 – 2 – 4.
2 – 1 – 3 – 4.



