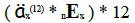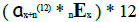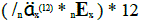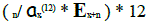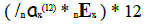Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma seguradora deseja operar o risco de "invalidez permanente por acidente", o qual tem uma probabilidade anual de 0,5 por mil de ocorrência. O carregamento de segurança real será de 0,25 por mil e os capitais segurados serão uniformes. Assim, para o nível de confiabilidade de 99,9% e de acordo com o teorema de De Moivre, o número mínimo de segurados deverá ser de:
99.999
85.910
76.842
55.910
39.999
No cálculo da probabilidade de uma pessoa de idade x falecer após "n" anos e dentro dos "m" seguintes, representada por n /
x+n
x+m
n
m
x
Um determinado Plano terá um custo de angariação, CA, desembolsado na data da contratação. Os prêmios serão pagos no final de cada mês, de forma imediata e dentro dos próximos 5 anos. Assim, segundo a formulação de Woolhouse, o seu fracionamento será expresso por:
[/5 äx(12) x 12 CA] / [ /
[/5 ax(12) x CA] / [ /
[CA ] / [ /5 ax(12) ]
[/5 ax(12) x 12 C ] / [ /5 ax+n(12) ] x nEx
[CA ] / [ /5 äx(12) x 12]
Um Segurado adquire um seguro de automóvel nas seguintes condições: Valor do Prêmio = R$ 2.400,00, com vigência de 01/01 a 31/12/01, pagamento em 4 parcelas sem juros de R$ 600,00 nas seguintes datas: 01/01/01, 01/02/01, 01/03/01 e 01/04/01. Indique, nas opções abaixo, o período de cobertura a que o Segurado tem direito a partir do início da vigência sabendo que ele só pagou a primeira prestação vencida em 01/01/01.
30 dias
105 dias
9 meses
45 dias
6 meses
A formulação do Px a ser pago em parcelas anuais no final de cada ano, e durante o período de diferimento – até o penúltimo ano inclusive, para o benefício a ser recebido de uma única vez, caso a pessoa atinja a idade "x+n", é igual a:
{[(lx+n / lx) x (1+i)–n ] / [(Nx+1 + Nx+n) / Dx ]} x Q
{[(lx+n / lx) x (1+i)–n ] / [(Nx+1 - Nx+n) / Dx ]} x Q
{[(lx+n / lx) x (1+i)n-1 ] / [(Nx+1 - Nx+n+1) / Dx ]} x Q
{[(lx+n / lx) x (1+i)–n+1] / [(lx - lx+n-1) / Dx ]} x Q
{[(lx+n / lx) x (1+i)–n+1] / [(lx+n+1 - lx-1) / Dx ]} x Q
A raiz de uma tábua de mortalidade (ou sobrevivência) é definida como:
Raiz quadrada de qx
Raiz quadrada de lw
lx da idade inicial da tábua
lx da idade final da tábua
x (idade) média da tábua
Um seguro foi contratado com prêmio líquido de R$ 12.000,00 e com vigência das 24:00 horas do dia 01/janeiro/X0 até 01/janeiro/X1 (ano não bissexto). Desse modo, o valor da Reserva Técnica – Riscos Não-Expirados (RNE) – em 31/dezembro/Xo, utilizando o método de cálculo pelo critério exato ou pró-rata dia, será de:
(1/24) * R$ 12.000,00 = R$ 500,00
(1/12) * R$ 12.000,00 = R$ 1.000,00
zero
(1/360) * R$ 12.000,00 = R$ 333,33
(1/365) * R$ 12.000,00 = R$ 32,88
Sob o enfoque atuarial, um seguro contra o risco de morte, para uma pessoa de idade x, elaborado à taxa de risco e com prêmios anuais, terá seu prêmio previsto evoluindo de forma
constante ao longo do tempo; com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; e Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente decrescente ao longo do tempo; com constituição de Reserva ou Provisão de Riscos Não Expirados; Prêmio inicialmente mais alto em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
constante ao longo do tempo; com constituição de Reserva ou Provisão de Riscos Não-Expirados; Prêmio aos mesmos níveis dos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente crescente ao longo do tempo; com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
progressivamente crescente ao longo do tempo; sem constituição de Reserva ou Provisão Matemática de Benefícios Concedidos ou a Conceder; Prêmio inicialmente mais baixo em relação aos Seguros elaborados em outros regimes financeiros – Capitalização.
As sociedades seguradoras sob a forma de cooperativas podem explorar
Exceto nos seguros de vida, é possível contratar seguro
por qualquer valor, independentemente do correspondente ao bem objeto do seguro, sem qualquer efeito para contrato
até o dobro do valor do bem objeto do seguro, sem qualquer efeito para contrato
em mais de uma seguradora, para um mesmo bem, pelo seu valor
em mais de uma seguradora, até o dobro do valor do bem objeto do seguro
As sociedades seguradoras sujeitam-se à legislação
Segundo a fórmula de Woolhouse, o cálculo da aproximação do Px u(12) , para o benefício de uma renda unitária, mensal, postecipada, imediata e temporária, será obtida pela equação:
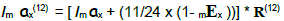
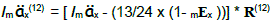
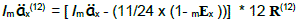
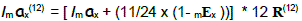
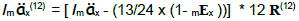
A formulação do Px a ser pago no início de cada ano, em parcelas anuais e durante o período de diferimento, para o benefício a ser concedido de uma única vez, caso a pessoa atinja a idade “x+n”, é igual a:
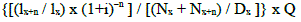
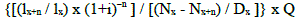
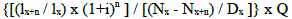
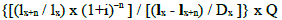
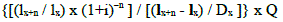
Sendo C um carregamento mensal e temporário, a ocorrer no início de cada mês, durante os 5 primeiros anos, e considerando que os prêmios serão pagos no final de cada trimestre, de forma imediata e dentro dos próximos 15 anos, o seu fracionamento será expresso, segundo a formulação de Woolhouse, por:
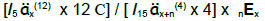
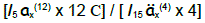
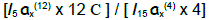
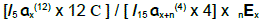
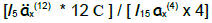
Analisando a distribuição do no de sinistros numa carteira de seguros, tendo satisfeita a condição npq>10, podemos aplicar a aproximação normal à variável f de Bernoulli. Comparando a aplicação desta distribuição (normal) e a distribuição de Poisson, temos:
A distribuição de Poisson é mais abrangente que a aproximação por Bernoulli; na avaliação de Bernoulli temos no máximo 1 sinistro por contrato, enquanto que na distribuição de Poisson este limite fica em aberto.
A distribuição de Poisson é menos abrangente que a aproximação por Bernoulli; na avaliação de Bernoulli temos no máximo 1 sinistro por contrato, enquanto que na distribuição de Poisson este limite fica em aberto.
A distribuição de Poisson é mais abrangente que a aproximação por Bernoulli; na avaliação de Bernoulli este limite fica em aberto, enquanto que na distribuição de Poisson temos no máximo 1 sinistro.
A distribuição de Poisson é menos abrangente que a aproximação por Bernoulli; na avaliação de Bernoulli este limite fica em aberto, enquanto que na distribuição de Poisson temos no máximo 1 sinistro.
A distribuição de Poisson é mais abrangente que a aproximação por Bernoulli; tanto na avaliação de Bernoulli, quanto na distribuição de Poisson este limite fica em aberto.
Sob o ponto de vista atuarial, os Valores Garantidos de Resgate, Saldamento e Prolongamento poderão ser concedidos no período:
de Concessão do Benefício Principal contratado
de diferimento do Benefício, caso o Prêmio tenha sido pago a vista (Prêmio Único)
após o pagamento do Prêmio e antes do recebimento do Benefício
de fracionamento do Prêmio
de encerramento do contrato
Sabendo-se que a sinistralidade (S/P) de uma determinada carteira foi de 40%, a taxa comercial (líquida) era de 0,2%, a nova sobrecarga será de 50%, a MS - Margem de Segurança adotada será de 10% e o IOF será de 7%, a nova taxa bruta será aproximadamente (aproximação até a 3a casa decimal) igual a:
0,080%
0,188%
0,214%
0,242%
0,200%
Decretada a liquidação extrajudicial da seguradora, se o seu ativo não for suficiente para o pagamento de pelo menos a metade dos credores quirografários, a sociedade
pode requerer concordata, mas fica sujeita à falência
não pode requerer concordata nem fica sujeita à falência
pode requerer concordata e não fica sujeita à falência
não pode requerer concordata, mas fica sujeita à falência
deve requerer concordata, mas não pode requerer sua falência
Sob o prisma atuarial, um Seguro contra o risco de morte, elaborado segundo o Regime de Capitalização e com prêmio parcelado (fracionado), terá a seguinte evolução:
Prêmio inicialmente previsto como constante ao longo do tempo; Com constituição de Reserva ou Provisão Matemática de Benefícios Concedidos; Prêmio mais baixo em relação aos Seguros elaborados em outros regimes financeiros - Repartição.
Prêmio inicialmente previsto como progressivamente decrescente ao longo do tempo; Sem constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; Prêmio mais baixo em relação aos Seguros elaborados em outros regimes financeiros - Repartição.
Prêmio inicialmente previsto como constante ao longo do tempo; Com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; Prêmio mais elevado em relação aos Seguros elaborados em outros regimes financeiros - Repartição.
Prêmio inicialmente previsto como progressivamente crescente ao longo do tempo; Sem constituição de Reserva ou Provisão Matemática de Benefícios Concedidos ou a Conceder; Prêmio mais elevado em relação aos Seguros elaborados em outros regimes financeiros - Repartição.
Prêmio inicialmente previsto como progressivamente crescente ao longo do tempo; Com constituição de Reserva ou Provisão Matemática de Benefícios a Conceder; Prêmio mais elevado em relação aos Seguros elaborados em outros regimes financeiros - Repartição.
A formulação para determinação do Px u referente a uma renda atuarial (aleatória) unitária e mensal, postecipada, diferida de “n” períodos e vitalícia é dada por: