







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere uma carteira com 1.000 apólices em que cada apólice possui probabilidade anual de sinistro igual a 0,01. Nesse caso, espera-se que ocorram 10 sinistros ao longo do ano, com variância de 9,90 e coeficiente de variação de 89%.
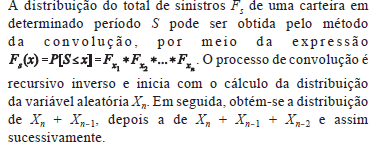
Considere um capital segurado de R$ 1.000,00, com probabilidade de ocorrência de sinistro de 0,01 e com carregamento de segurança estatístico de 10%. Nesse caso, o prêmio estatístico será de R$ 10,00.
No modelo de risco individual, a cada segurado, que é visto de forma individual, é associada uma probabilidade de ocorrência de sinistro em determinado período (mês, ano etc.) e o valor de cada sinistro é estimado de acordo com uma distribuição de probabilidade predeterminada. O montante esperado de sinistros do plano no período é igual à soma dos valores dos sinistros individuais.
A probabilidade de ocorrência de um sinistro em uma apólice analisada pelo modelo de risco individual é dada por uma distribuição binomial com probabilidade de sucesso igual a p, e de insucesso igual a 1-p.
Admitindo-se uma taxa de juros compostos de 6% ao ano, então a taxa semestral equivalente é superior a 3%.
O fato de as operadoras de plano de saúde cobrarem mensalidades diferentes em função da idade dos beneficiários caracteriza uma situação de discriminação de preços.
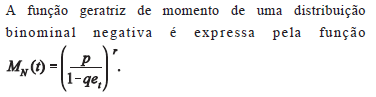
O número de sinistros, no modelo coletivo, pode ser estimado por várias distribuições, entre elas a de Poisson e a binomial negativa. Uma das características da distribuição de Poisson é que a esperança da variável aleatória é maior que a sua variância.
Se as operadoras de plano de saúde atuarem em um mercado de concorrência perfeita, a mensalidade cobrada dos beneficiários corresponderá ao custo marginal dessas empresas.
No caso dos seguros, o prêmio comercial corresponde ao prêmio puro acrescido do carregamento relativo à taxa de corretagem.
A aproximação da distribuição do sinistro agregado utilizando-se a distribuição normal é recomendável por possuir coeficiente de assimetria igual a zero.
O processo de ruína em período finito está relacionado com vários fatores, entre os quais incluem-se a duração do contrato (processo), o carregamento de segurança utilizado no cálculo do prêmio, a distribuição do valor total dos sinistros retidos, o limite técnico, o montante do fundo financeiro inicial que suportará o risco da ruína e a probabilidade de ruína.
Em uma situação em que as operadoras de planos de saúde operem com retornos constantes de escala, justifica-se a existência do monopólio natural.
De acordo com o princípio da equivalência, o prêmio a ser cobrado pelo segurador deverá corresponder à esperança matemática do sinistro agregado acrescida de um carregamento de segurança escolhido arbitrariamente.
Suponha que a taxa de inflação acumulada nos últimos 12 meses tenha sido de 6% e que, no mesmo período, a rentabilidade nominal das reservas de uma seguradora tenha sido de 12%. Nesse caso, a rentabilidade real obtida por essa seguradora foi de 6% no último ano.
A escolha das distribuições de probabilidade para representar as variáveis aleatórias da freqüência e do valor dos sinistros no modelo de risco coletivo pode ser precedida de testes que analisem a aderência da distribuição às séries históricas dos sinistros ocorridos.
No cálculo das reservas matemáticas dos arranjos securitários constituídos no regime financeiro de capitalização, utilizam-se juros compostos, pois os rendimentos auferidos do investimento dessas reservas em mercado são incorporados a cada período e reinvestidos, gerando, no período seguinte, rendimentos originados dos rendimentos ganhos no período anterior, em um típico processo de juros compostos.
A probabilidade de ruína em período finito expressa a probabilidade de que o valor dos sinistros retidos ocorridos no período sejam superiores aos prêmios puros recebidos no mesmo período.



