





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
NÃO é uma hipótese biométrica:
Mortalidade
Desligamento
Aposentadoria
Dependentes
Inflação
Considere as assertivas:
I. Resgate é uma das formas de extinção do contrato ou saque parcial dos valores existentes.
II. A Lei dos grandes números tem como princípio geral que a freqüência de determinados acontecimentos, observada em um grande número de casos análogos, tende a se estabilizar cada vez mais, à medida que aumenta o número de casos observados, aproximando-se dos valores previstos pela teoria das probabilidades.
III. O Diagrama de Lexis é utilizado normalmente para a elaboração de tábuas de mortalidade.
É correto afirmar que
I e II são verdadeiras e III é falsa.
I, II e III são falsas.
II e III são falsas.
Somente a II é verdadeira.
I, II e III são verdadeiras.
O regime financeiro pelo qual os recursos necessários são supridos exclusivamente pelo pagamento das contribuições é o de:
capitalização.
repartição simples.
capital de cobertura.
atualização composta.
contribuições variáveis.
Considere a tabela de comutação e a fórmula abaixo.
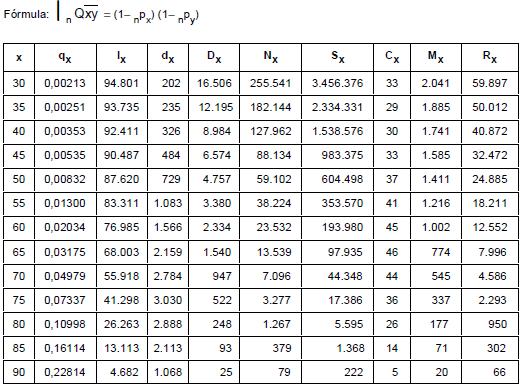
A probabilidade de duas pessoas, de 30 e de 40 anos de idade, falecerem em 30 anos é de

0,074214
0,187931
0,394899
0,605101
0,812069
A diretoria de uma seguradora vai sortear, ao acaso, dois atuários de um grupo de seis para um Curso de Atualização no exterior. De quantas maneiras essas duas vagas podem ser preenchidas?
25
22
20
18
15
A Reserva matemática de Benefícios a Conceder representa
o saldo individualizado, apurado durante o Período de capitalização, decorrente da movimentação de recursos de cada participante, sendo seu valor atualizado diariamente em função das novas contribuições efetuadas e das movimentações de papéis que o mercado segurador negociou no dia.
o total dos recursos aplicados pela empresa, decorrente da movimentação de recursos de cada participante, sendo seu valor atualizado diariamente em função do IGP-M.
o saldo individualizado, apurado durante o Período de benefício, decorrente da movimentação de recursos de cada participante, sendo seu valor atualizado diariamente em função da valorização dos papéis que compõem a carteira.
o saldo individualizado, apurado durante o Período de diferimento, decorrente da movimentação de recursos de cada participante, sendo seu valor atualizado diariamente em função da valorização das Cotas do Fundo de Investimento.
o total das contribuições, apurado durante o Período de saldamento, decorrente da movimentação de recursos de cada beneficiário, sendo seu valor atualizado diariamente em função da valorização do Salário Mínimo.
Um participante assistido de um plano de aposentadoria, ao falecer, deixa para a sua esposa um benefício de Pensão por Morte. Trata-se de uma renda vitalícia equivalente a 70% do valor do benefício que vinha recebendo.
Dados:
1. Idade da Esposa: 50 anos
2. Benefício vitalício que o falecido recebia era de R$ 3.500,00
3. Tábua de Mortalidade: "AT-2000M"
4. Taxa de Juros: 6% ao ano (0,486755% a.m.)
5. Quantidade de pagamentos no ano: 12
6. Renda vitalícia no fim de cada mês
A Reserva Matemática de Benefício Concedido da Pensão, considerando os dados apresentados e a esposa com 50 anos de idade, é de
R$ 409.613,73
R$ 410.399,52
R$ 410.987,46
R$ 411.869,68
R$ 412.245,25
A taxa central de mortalidade corresponde
à soma dos indivíduos vivos de uma idade "x", dividido pelo total de indivíduos mortos de uma amostra geral.
à divisão entre o total de indivíduos vivos da idade "x", dividido pela quantidade de indivíduos da idade "x" mortos.
ao total de falecidos da idade "x", dividido pelo total de falecidos da amostra total de qualquer idade.
à relação entre o número de falecidos entre as idades "x" e "x + 1" com o número dos que, num determinado momento, declararem possuir a idade "x".
à porcentagem média de indivíd uos mortos durante um ano da amostra selecionada.
Somente com os dados fornecidos acima, o valor da Reserva Matemática pelo método Retrospectivo é, em R$,
500.000,00
550.000,00
1.650.000,00
2.500.000,00
2.750.000,00
Considere os seguintes dados:
1. Idade do Aposentado: 50 anos
2. Tábua de Morte de Invalidez: "MI-85M"
3. Taxa de Juros: 6% ao ano
4. Valor do Benefício: R$ 1.105,02
5. Quantidade de pagamentos no ano: 12
6. Renda vitalícia no fim de cada mês

A Reserva Matemática de Aposentadoria por Invalidez de um participante de um Plano de Aposentadoria, no momento em que completar 50 anos de idade, é
R$ 142.065,29
R$ 142.958,31
R$ 143.033,64
R$ 144.138,66
R$ 144.469,84
Nascimento tem 30 anos e necessita fazer um seguro de vida no valor de R$ 34.000,00, com pagamento único, a ser recebido quando completar 65 anos. Considere os dados de parte da tábua de comutação CSO – 58 - 6% a.a. abaixo e a fórmula descrita.
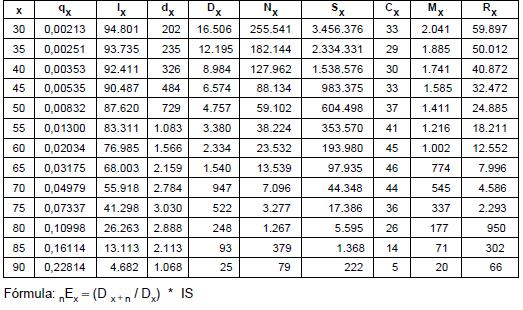
O prêmio único e puro (PUP) será, em R$,
31.624,90
13.624,90
3.261,49
3.172,18
1.126,90
A taxa Pura Média é:
Dado: Considere somente até a quarta casa decimal
0,0231%
0,0321%
0,1832%
0,2558%
0,2789%
Considere o lx Tábua de Mortalidade "AT-83M", abaixo.
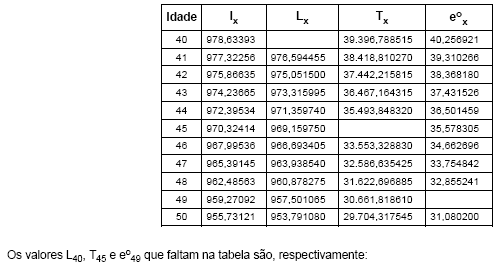
976,898542; 34.424,178430 e 31,963669
976,898542; 34.522,488580 e 31,963669
977,978245; 34.522,488580 e 32,004586
977,978245; 34.424,178430 e 32,004586
977,978245; 34.522,488580 e 31,963669
Considere os dados abaixo.
1. Total de Participantes: 125
2. Salário Médio Anual: R$ 16.944,00
3. Orçamento Anual das Despesas: R$ 26.475,00
A taxa média de contribuição administrativa de um plano de aposentadoria, sobre a folha anual de salários de contribuição dos participantes, calculada pelo método do Regime de Caixa, considerando os dados apresentados, é de
1,10%
1,15%
1,18%
1,20%
1,25%
A empresa Fração S.A. contratou um seguro com pagamento a 30 dias. O Valor do seguro deste ano, nesta condição, foi orçado em R$ 12.904,20 e a seguradora incluiu juros de parcelamento de 2% a.m.. Sabendo-se que o IOF é de 7% e o custo de apólice foi de R$ 60,00, é correto afirmar que o valor à vista para contratação do mesmo seguro é, em R$,
11.652,44
11.823,53
12.000,00
12.651,18
12.652,44
Considere uma população com 8.768 pessoas e com a distribuição etária nos moldes da tabela a seguir:
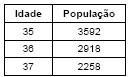
A popula
ção provável daqui a 5 anos, sem considerar novas entradas, admitindo a mortalidade conforme a Tábua de Mortalidade "AT-2000M", será de8.585

8.605
8.638
8.736
8.732
A taxa de juros adotada nos cálculos atuariais é utilizada para trazer a valor presente os valores de benefícios futuros. Assim, é correto afirmar que
quanto maior a taxa utilizada menor o valor futuro a ser recebido pelo participante.
a taxa não influencia nos benefícios futuros, uma vez que são só projeções.
toda vez que a taxa real for maior que a taxa estimada haverá um superávit atuarial.
não há interferência da taxa de juros nas projeções atuariais de um plano.
quanto maior a taxa utilizada menor o valor presente dos benefícios futuros.
A expectativa de uma pessoa passar em um concurso público, sabendo que para o cargo que escolheu existem 20 vagas e 2.500 candidatos inscritos, é de 1 em
110
115
120
125
130
O prêmio líquido de um seguro à vista (sem IOF e sem Custo de Apólice) é de R$ 1.200,00. Considere que a seguradora parcela em até 12 vezes e o segurado tenha optado por esta condição de pagamento, com a primeira parcela no ato do fechamento do seguro, sendo a taxa de juros praticado de 3% a.m.. O valor das parcelas, em R$, será de
103,00
117,04
120,55
136,00
142,58
Um professor, atualmente com 40 anos de idade, decide contratar um seguro de vida, cuja apólice prevê um pagamento de R$ 500.000,00 aos seus beneficiários, no caso de seu falecimento, com vigência até os 58 anos de idade. Caso o segurado sobreviva a essa idade, ele mesmo irá à seguradora para receber esta quantia.
Dados:
1. Tábua de Mortalidade: "AT-2000M"
2. Taxa de Juros: 6% ao ano (0,486755% a.m.)
Sabendo que o prêmio é antecipado e será pago em 10 anos com taxa de administração de 10% a.a. sobre os prêmios, o professor deverá pagar, anualmente,
R$ 23.987,25
R$ 24.109,89
R$ 24.584,59
R$ 25.218,12
R$ 25.671,53

