







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na avaliação atuarial dos Salvados/Ressarcimentos, por serem componentes do Sinistro, a competência atuarial é a data
da abertura do sinistro.
da liquidação do sinistro.
da aceitação do risco.
de ocorrência do sinistro.
da emissão da apólice.
Saldamento consiste
na liquidação à vista de um plano de previdência que gerará renda futura após cumprido o mínimo de anos.
no levantamento dos valores devidos pelo participante para que este efetue a liquidação das parcelas vincendas.
no pagamento de um pecúlio antecipado nos planos de previdência privada complementar.
em uma renda garantida ao participante de um plano de previdência privada aberta, o qual tenha interrompido as suas contribuições previamente estabelecidas.
no resgate de parcelas do fundo garantidor de benefícios, antes do início do benefício pactuado pelo participante.
Portabilidade é a possibilidade do participante do plano de previdência de
efetuar aportes ou contribuições complementares em seu plano de previdência.
transferir total ou parcialmente a reserva matemática de benefícios a conceder para outra entidade.
resgatar totalmente ou parcialmente os recursos contribuídos, antes da data do benefício e liquidação do plano.
portar certificados de Previdência ao portador transferíveis ou negociáveis a qualquer pessoa.
solicitar saques parciais dos recursos existentes em sua conta de previdência para uso pessoal.
O Atuário do Tribunal de Contas precisa analisar um Plano de Aposentadoria de uma das autarquias do Estado, entretanto, para ter certeza do valor que está analisando, ele necessita calcular a Reserva Matemática de Benefício Concedido − RMBC do Plano. Dados:
1. Idade média na concessão das aposentadorias normais: 60 anos
2. Benefício médio na concessão: R$ 1.505,00
3. Tábua de Mortalidade: "AT-2000M"
4. Taxa de juros: 6% ao ano (0,486755% a.m)
5. Quantidade de pagamentos no ano: 12
6. Renda Vitalícia Postecipada
O valor da RMBC do plano, considerando 60 anos de idade na data de concessão do benefício, é
R$ 222,098,25
R$ 220.639,10
R$ 220.980,67
R$ 221,312,27
R$ 221.879,57
É correto afirmar que o prêmio
puro considera os gastos de administração no seu valor, representado o prêmio a ser pago pelo segurado.
líquido considera a comissão a ser paga ao corretor de seguros.
periódico é aquele cobrado pelas seguradoras na emissão das apó lices de seguros.
comercial é obtido agregando-se ao prêmio puro: gastos de administração, gastos de produção e margem de benefício.
de seguro não deve considerar na sua composição o prêmio puro, salvo se aprovado pela SUSEP.
Considerando a tabela de comutação abaixo, a probabilidade de alguém de 30 anos sobreviver até a idade de 50 anos é de
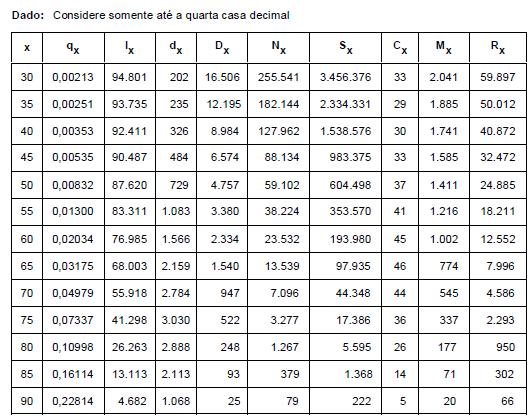
7,56%
8,20%
92,42%
101,18%
108,19%
Um empregado com 40 anos de idade faz a adesão a um plano de Aposentadoria em um Fundo de Pensão, que permitirá que ele receba uma renda mensal vitalícia postecipada aos 60 anos de idade. Conforme regulamento do plano, seu benefício será igual ao seu salário mensal que é de R$ 3.650,00. Utilizando a Tábua de Mortalidade "AT-2000M", Taxa de Juros de 6% ao ano (0,486755% a.m.) e 12 contribuições e 12 benefícios por ano, a contribuição mensal será de
R$ 1.358,29
R$ 1.239,23
R$ 1.150,85
R$ 1.121,90
R$ 1.102,35
O método de repartição de capitais de cobertura tem como princípio que
as contribuições se equilibram com o valor de capital das novas aposentadorias concedidas a intervalos selecionados de tempo.
as contribuições efetuadas pelos participantes ativos financiam as aposentadorias concedidas.
o estado é provedor das aposentadorias por meio do recolhimento de impostos e contribuições.
o agente empregador é o responsável pela geração do fundo garantidor dos recursos para a concessão das aposentadorias a seus funcionários.
cada participante deve administrar os recursos de seu fundo de aposentadoria determinando em quais papéis devem ser feitas as aplicações garantidoras das reservas.
A disciplina jurídica dos seguros privados representa a positivação de
No fechamento do balanço anual, a seguradora identificou que a decomposição de sua sinistralidade é a seguinte:
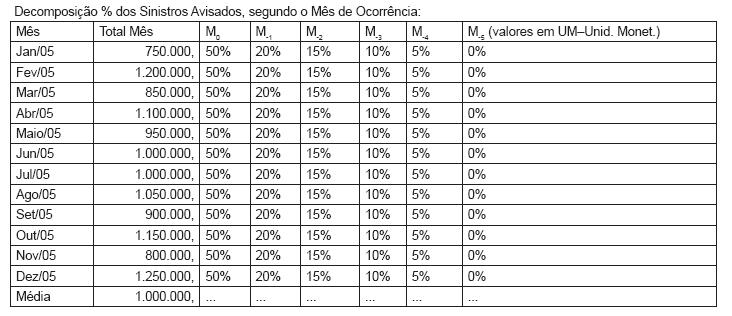
Com base nos dados acima, a Provisão de SONA – Sinistros Ocorridos e Não Avisados deverá ter o seguinte montante:
Tomando por base uma pessoa de 25 anos para um Seguro de Sobrevivência, que terá um custo de angariação representado por βu, desembolsado na data da contratação. Sendo os prêmios pagos no início de cada mês, de forma imediata e dentro dos próximos 3 (três) anos, o fracionamento deste carregamento será expresso por:
Seguro e mutualidade diferem dada
Utilizando o método prospectivo, a reserva matemática de um seguro contra morte imediato e vitalício para a pessoa de idade x, com prêmio parcelado de forma mensal, antecipada, imediata e vitalícia, após t anos de vigência, pode ser indicado por
O seguro de vida caracteriza-se por
Uma determinada Seguradora vem atuando num determinado segmento do mercado com uma participação de 12,5%, taxa líquida média de 2,5%o (por mil) e obtendo um resultado 2% dos prêmios, com uma sinistralidade de 60%. O mercado vem operando com uma taxa média de 2,1%o (por mil) e obtendo uma sinistralidade de 40%. A seguradora fez uma pesquisa de mercado e identificou que, mantidas as condições atuais, perderá 50% da sua atual carteira. Mas, dentro do planejamento estratégico, objetiva dobrar a atual carteira e, com isso, admite que sua forma de trabalho (subscrição) será recomposta entre a parte da carteira atual que permanecerá. A nova influência do mercado, considerando que os critérios de aceitação e política de comercialização do mercado permanecerão constantes e, que a seguradora, para atingir seus objetivos, mesmo com a perda de 50% da carteira atual, irá trabalhar com um carregamento de 33,3% sobre o prêmio comercial, a taxa líquida a ser praticada pela Seguradora deverá ser de:
Obs.: Não considerar MS – Margem de Segurança, neste caso.
Uma pessoa de idade x deseja contratar um Plano Individual de Pensão Anual para seu cônjuge e filhos; a formulação para determinação do Px da idade de contratação, no regime de Repartição de Capitais de Cobertura, é dado por:



