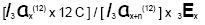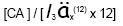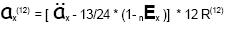Questões de Concurso sobre Atuária - Página 56 | Gran Questões

Questões de Concurso sobre Atuária


Disciplina 1
Assunto
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
1.147 questões encontradas
Questões por página
20
Mais recentes
 

A distribuição de Poisson composta pode ser usada para o cálculo da distribuição do sinistro agregado quando a distribuição do valor individual do sinistro tem distribuição de Poisson.


C
Certo

E
Errado

Quando um beneficiário não toma os devidos cuidados com sua saúde por saber que a operadora de seu plano de saúde cobrirá eventuais custos de tratamento, há ocorrência de seleção adversa.


C
Certo

E
Errado

O regime financeiro de capitais de cobertura caracteriza-se por ter duas fases distintas: uma de acumulação das reservas, em que os prêmios recebidos são investidos em mercado, capitalizando-se os rendimentos obtidos desse investimento; outra de consumo dessas reservas, na forma de benefícios vitalícios ou temporários, em que também ocorre o investimento em mercado das reservas remanescentes.


C
Certo

E
Errado

O cálculo atuarial do prêmio puro considera a esperança matemática do sinistro, somando a esta a variabilidade dessa variável aleatória, sob a forma de um carregamento de segurança estatístico ou margem de segurança estatística.


C
Certo

E
Errado

Uma das justificativas para a existência de uma agência de saúde suplementar é que as operadoras de plano de saúde não operam em estruturas de mercado perfeitamente competitivas. Dessa forma, o equilíbrio de mercado sem regulação tende a gerar peso morto para a sociedade como um todo.


C
Certo

E
Errado

Considerando que, no Brasil, a taxa SELIC, que define os juros pagos pelo governo federal na venda de títulos públicos, foi estabelecida pelo COPOM em patamar superior a 19% ao ano, então, nesse cenário, os investimentos em renda fixa, em especial em títulos públicos e em fundos que concentram uma significativa parcela do seu patrimônio nesses títulos, tornam-se atraentes para os investidores. Entretanto, o crescimento econômico do país ensejará novos investimentos nas empresas, forçando-as a buscar financiamento via mercado de ações, tornando as aplicações em renda variável mais atrativas, principalmente por terem risco mais baixo que as aplicações em títulos públicos.


C
Certo

E
Errado

No modelo de risco coletivo, a distribuição de sinistros é estudada para a carteira como um todo, analisando-se as variáveis aleatórias da quantidade de sinistros ocorridos (freqüência) e do valor de cada sinistro (severidade).


C
Certo

E
Errado

O cálculo aproximado da distribuição do total de sinistros da carteira pode ser efetuado com base na distribuição normal somente quando os sinistros individuais forem independentes e identicamente distribuídos.


C
Certo

E
Errado

A formulação para determinação daImagem associada para resolução da questão de um seguro contra morte, diferido (n anos), em funções de comutação, para n < t, segundo o Método Prospectivo, é dado por:
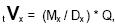

A
Imagem associada para resolução da questão para o pagamento do prêmio sob forma única.
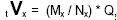
B
Imagem associada para resolução da questão para o pagamento do prêmio sob forma periódica.
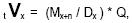
C
Imagem associada para resolução da questão para o pagamento do prêmio sob forma única.
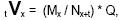
D
Imagem associada para resolução da questão para o pagamento do prêmio sob forma periódica.
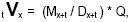
E
Imagem associada para resolução da questão para o pagamento do prêmio sob forma única.

Um Plano com prazo de vigência de 3 anos terá um custo de angariação, indicado por CA, desembolsado na data da contratação. Os prêmios serão pagos no início de cada mês, de forma imediata e dentro do período de vigência. Assim, segundo a formulação de Woolhouse, o seu fracionamento será expresso por:
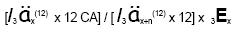
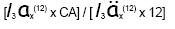
A
Imagem associada para resolução da questão

B
Imagem associada para resolução da questão

C
Imagem associada para resolução da questão

D
Imagem associada para resolução da questão

E
Imagem associada para resolução da questão

O prêmio líquido de um determinado seguro anual é de R$ 1.200,00, sendo sua vigência das 24:00 horas do dia 16/dezembro/Xo até 16/dezembro/X1 (ano não bissexto). Desse modo, o valor da Reserva Técnica – Riscos Não Expirados (RNE) ou PPNG – em 31/dezembro/Xo, utilizando o método de cálculo pelo critério exato ou pro rata dia, será de: Obs.: critério de precisão = desprezar os centavos.


A

(23/24) * R$ 1.200,00 = R$ 1.150,00


B

(11/12) * R$ 1.200,00 = R$ 1.100,00


C

R$ 1.200,00


D

((365-15)/365) * R$ 1.200,00 = R$1.150,00


E

(15/365) * R$ 1.200,00 = R$ 49,00

Segundo a fórmula de Woolhouse, o cálculo da aproximação do Imagem associada para resolução da questão  para o benefício de uma renda unitária mensal, postecipada, imediata e vitalícia, será obtida pela equação:
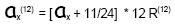
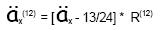
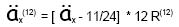
A
Imagem associada para resolução da questão

B
Imagem associada para resolução da questão

C
Imagem associada para resolução da questão

D
Imagem associada para resolução da questão

E
Imagem associada para resolução da questão

No cálculo do limite técnico, a margem de ruína equivale:


A

ao valor da taxa de risco da cobertura atinente ao ramo/modalidade.


B

à expectativa de perda, por ocorrência dos riscos, com freqüência superior à média e margem prevista.


C

ao valor da sinistralidade anual verificada no ramo/ modalidade.


D

à margem de segurança.


E

ao carregamento.

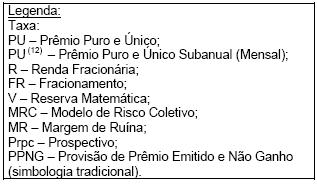
Imagem associada para resolução da questão

Transformando-se um Benefício relativo a uma renda atuarial (aleatória) unitária a ser recebida no final de cada mês, a partir de certa idade, numa renda anual de valor igual a 12 vezes a renda mensal, o Px em relação ao Px (12), para um mesmo tipo de fracionamento do prêmio, será

A

igual, tanto no caso de uma Renda Postecipada, quanto no caso de uma Renda Antecipada.


B

igual no caso de uma Renda Postecipada e maior no caso de uma Renda Antecipada.


C

menor no caso de uma Renda Postecipada e igual no caso de uma Renda Antecipada.


D

maior no caso de uma Renda Postecipada e menor no caso de uma Renda Antecipada.


E

menor no caso de uma Renda Postecipada e maior no caso de uma Renda Antecipada.

O resgate constitui um dos principais tipos de Valores Garantidos, podendo ser concedido


A

exclusivamente no período de fracionamento do Prêmio.


B

apenas no período de diferimento do Benefício, caso o Prêmio tenha sido pago a vista (Prêmio Único).


C

após o pagamento do Prêmio e antes do recebimento do Benefício.


D

no fracionamento do Prêmio e antes do recebimento da última parcela do Benefício.


E

no encerramento do contrato.

Segundo a fórmula de Woolhouse, o cálculo da aproximação do Px u(12), para o benefício de uma renda unitária mensal, postecipada, diferida de "n" anos e vitalícia, será obtida pela equação:
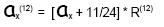

A


B


C


D


E

Segundo o Método Retrospectivo, a reserva matemática representa, na data do cálculo, o valor atual


A

dos compromissos futuros do segurador menos o valor atual dos compromissos futuros do(s) segurado(s).


B

dos compromissos passados do segurado menos o valor atual dos compromissos passados do segurador.


C

dos compromissos passados do segurador menos o valor atual dos compromissos futuros do(s) segurado(s).


D

dos compromissos futuros do segurador menos o valor atual dos compromissos passados do(s) segurado(s).


E

da reserva de sinistros a liquidar.

Sendo a taxa comercial (líquida) de uma determinada carteira de 0,1%, a sobrecarga de 50%, a margem de segurança (MS) adotada de 10% e o IOF de 7%, então, para a sinistralidade (S/P) de 40%, a nova taxa bruta será, com aproximação até a terceira casa decimal, igual a:


A

0,040%


B

0,094%


C

0,114%


D

0,124%


E

0,200%

A formulação para determinação do Pu x de um seguro contra morte, imediato e temporário por um ano, em função de um seguro de sobrevivência capital, é dada por:


A

/1 Ax = (1 + i)-1 - 1 Ex


B

1/ Ax = (1 + i)-1 - 1 Ex


C

/1 Ax = (1 + i)-1 x 1 Ex


D

Ax+1 = (1 + i)-1 x 1 Ex


E

/1 Ax = (1 + i)-1 - [Q x /n-1 äx+1 ]

 
Ir para a página:
OK
 
Gerar simulado