







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos procedimentos e características relacionados à Auditoria Interna, assinale a alternativa INCORRETA.
Por conta da NBC-TA 610 (Utilização dos Trabalhos do Auditor Interno), os testes, papéis de trabalhos e resultados obtidos pelos auditores internos poderão ser utilizados pela equipe de auditoria externa quando da realização dos trabalhos de auditoria das demonstrações contábeis.
O foco principal, assim como todo e qualquer trabalho de auditoria relacionado à auditoria contábil, são as demonstrações contábeis da empresa e se elas estão refletidas de modo adequado em relação a todos os aspectos de mensuração, avaliação e registro.
Entre os trabalhos de auditoria interna é permitido realizar procedimentos concomitantes (equivalentes) com os aplicados pela equipe de auditoria externa, entre eles a Confirmação de Saldos junto a Terceiros (Circularização) e Acompanhamento e Participação no Inventário Físico dos Estoques e Imobilizado.
As principais áreas relativas ao trabalho da auditoria interna são os processos de compras/contas a pagar, vendas/contas a receber, estoques, Tesouraria/Financeiro.
O foco principal da atuação dos auditores internos é a análise dos processos-chave da empresa, os riscos inerentes e os controles existentes.
A técnica de auditoria que consiste na coleta de informações junto à pessoas com conhecimento financeiro e não financeiro, dentro ou fora da entidade, é denominada
indagação.
rastreamento.
reexecução.
inspeção.
observação.
Durante um procedimento de auditoria da conta de Veículos, foi constatado que os juros decorrentes do financiamento para aquisição de um lote de veículos, que deveriam ter sido registrados como despesa do exercício, foram capitalizados.
Os testes que retratam a situação apresentada são:
teste principal para subavaliação de ativo e teste secundário para superavaliação de outra conta do ativo
teste principal para subavaliação de passivo e teste secundário para superavaliação de ativo
teste principal para superavaliação de despesa e teste secundário para subavaliação de ativo
teste principal para superavaliação de despesa e teste secundário para subavaliação de outra despesa
teste principal para superavaliação de ativo e teste secundário para subavaliação de despesa
A Auditora Fiscal Maria realizou, na empresa Comercial ABC Ltda., a auditoria tributária dos livros fiscais e contábeis, referente ao mês de dezembro de 2017, confrontando o Extrato Bancário com o Razão Contábil da conta Bancos (ambos fornecidos pela empresa fiscalizada).
A Auditora formalizou uma notificação à empresa Comercial ABC Ltda. solicitando justificativa para a diferença existente entre a contabilização de receita de vendas ao cliente XYZ Prestador de Serviços Ltda. (nos livros contábeis ECD - valor de R$ 20.000,00 no dia 22 de dezembro) e livros fiscais (valor de R$ 20.000,00 no dia 22 de dezembro - Livro de Registro de Saídas) versus os valores do Extrato Bancário (recebimentos de R$ 30.000,00 e de R$ 20.000,00 por meio de dois TED's da XYZ Prestador de Serviços Ltda. no dia 22 de dezembro). A empresa não respondeu à notificação e então a Auditora Fiscal procurou a empresa XYZ Prestador de Serviços Ltda. (adquirente das mercadorias e contribuinte apenas do ISS municipal) e obteve desta uma declaração por escrito de que a empresa destinatária teria pago realmente o valor R$ 50.000,00 em duas transferências bancárias por todas as mercadorias adquiridas no dia 22 de dezembro, mas recebido apenas uma Nota Fiscal com o valor de R$ 20.000,00.
Nesse caso, em relação à empresa Comercial ABC Ltda., a Auditora
não deve lavrar nenhuma autuação fiscal, uma vez que o valor contábil apresentado na escrita contábil ECD (R$ 20.000,00) corresponde ao mesmo valor registrado nos livros fiscais de ICMS (de R$ 20.000,00 no Livro de Registro de Saídas).
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois de acordo com o inciso III do art. 49 da Lei nº 10.297/1996, foi constatada efetivação de despesas pagas, em limite superior ao lucro bruto auferido pelo contribuinte.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois de acordo com o inciso I do art. 49 da Lei no 10.297/1996, foi constatado suprimento de caixa sem comprovação da origem do numerário, o qual não foi escriturado.
não deve lavrar nenhuma autuação fiscal contra a empresa Comercial ABC Ltda., mas sim contra a empresa XYZ Prestador de Serviços Ltda., haja vista que esta não procedeu com o estorno de crédito de ICMS de acordo com o art. 30 da Lei no 10.297/1996.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois, de acordo com o inciso V I do art. 49 da Lei no 10.297/1996, foi constatada diferença apurada mediante controle quantitativo de mercadorias (confronto entre a quantidade de unidades estocadas e as quantidades de entradas e de saídas).
É vedado ao auditor utilizar a indagação oral, mesmo com o uso de questionários e a realização de entrevistas com os funcionários da entidade auditada, para obter dados e informações.
Certo
Errado
Inspeção consiste em verificar os registros das transações contábeis por meio da análise de documentos e ativos tangíveis.
Certo
Errado
Uma indústria de refrigerantes constituída juridicamente como sociedade anônima de capital aberto foi alvo do trabalho de auditores independentes que iniciaram seus procedimentos às 8 horas do dia 4 de Abril de 2018, por meio de contagem física de caixa, e resultou nos seguintes registros:
1.Saldo inicial de caixa no dia 03/04/2018: $ 0,00
2. Valor em dinheiro: $ 5.000,00
3. Vale para funcionários: $ 2.000,00
4. Vendas em dinheiro no dia 03/04/2018: $ 20.000,00
5. Vendas a prazo para recebimento com 30 dias: $ 20.000,00
6. Documento de depósito bancário do dia 03/04/2018: $ 10.000,00
Os auditores independentes chegaram à seguinte conclusão:
Um auditor precisa certificar-se dos saldos das Contas Bancárias de uma Sociedade Anônima, para tal, qual procedimento técnico deverá ser utilizado?
Revisão.
Contagem.
Autenticidade.
Cálculo.
Confirmação.
Visando a obtenção de evidências de auditoria, o auditor pode se valer do procedimento de confirmação externa.
Avalie as afirmações a seguir no que dizem respeito aos procedimentos a serem executados pelo auditor, em caso de recusa por parte da administração da entidade objeto da auditoria em enviar as solicitações de confirmação externa que o auditor considerou necessárias.
I. Sendo um procedimento de auditoria considerado imprescindível à obtenção de evidência de auditoria, o auditor deve enviar as solicitações de confirmação externa por conta própria, independentemente de autorização da administração da entidade objeto da auditoria.
II. O auditor deverá indagar sobre as razões da recusa da administração e procurar evidência de auditoria sobre sua validade e razoabilidade.
III. O auditor deverá executar procedimentos alternativos de auditoria definidos para obter evidência de auditoria relevante e confiável.
IV. Caso não consiga obter evidência de auditoria relevante e confiável por meio de procedimentos alternativos de auditoria, o auditor deve determinar as implicações para a auditoria e para a opinião do auditor.
Está correto apenas o que se afirma em
O Auditor Fiscal José, em um trabalho de auditoria tributária, questionou a Indústria XYZ Ltda. a respeito de uma alienação, feita pela empresa, do seu Ativo Imobilizado, após analisar o Razão Contábil (do Ativo Imobilizado e da conta Bancos) e o Livro de Saídas do ICMS.
Verificou documentalmente a alienação de uma máquina do ativo imobilizado no final de dezembro de 2017, conferindo o número de série do equipamento constante nos documentos fiscais. No entanto, ao fazer uma vistoria na fábrica em setembro de 2018, constatou que a referida máquina continuava fisicamente no chão da fábrica e em uso por parte dos funcionários da produção.
O Auditor formalizou então uma notificação à Indústria XYZ Ltda. que respondeu que a venda da máquina teria sido efetuada com a isenção do ICMS na alienação do ativo imobilizado (art. 35 do anexo 2 de benefícios fiscais do RICMS-SC), onde constou no documento fiscal que a máquina tinha sido entregue em endereço de outro município de SC.
A empresa não justificou a que título jurídico a máquina do ativo imobilizado retornou ao estabelecimento (nem registrou na contabilidade este retorno) e não esclareceu por qual motivo após o recebimento integral do valor de R$ 600.000,00 e emissão de Nota Fiscal de saída pela empresa em dezembro de 2017, a máquina ainda permanecia em uso no estabelecimento industrial em setembro de 2018.
Nesse caso, em relação à empresa Indústria XYZ Ltda., o Auditor
não deve lavrar nenhuma autuação fiscal, uma vez que é mera liberalidade do adquirente da máquina doá-la ou deixá-la para uso da antiga proprietária, sem necessidade de exigência de registros contábeis e fiscais do retorno da máquina ao estabelecimento.
deve lavrar uma autuação fiscal, pois trata-se de ativo oculto (possuir um bem fisicamente sem o registro contábil), tendo em vista a presunção de operação tributável não registrada, pois de acordo com o inciso X do art. 49 da Lei n° 10.297/1996, foi constatada a posse de bens do ativo imobilizado não contabilizados.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois de acordo com o inciso X I do art. 49 da Lei no 10.297/1996, foi constatado pagamento de aquisições de bens em valor superior às disponibilidades do período.
não deve lavrar nenhuma autuação fiscal contra a empresa, pois tratar-se-ia de mera irregularidade contábil de ativo oculto (possuir um bem fisicamente sem o registro contábil).
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois a venda do ativo imobilizado deveria ter sido tributada pelo ICMS.
Um auditor independente examinou se determinado critério de avaliação do objeto de asseguração inclui os devidos pontos de referência e pode influenciar as conclusões no contexto do trabalho.
Nessa situação hipotética, o auditor realizou o exame de
As técnicas de auditoria permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião acerca do objeto auditado. Numere a Coluna II de acordo com a Coluna I, correlacionando os tipos de técnicas de auditoria às respectivas descrições.
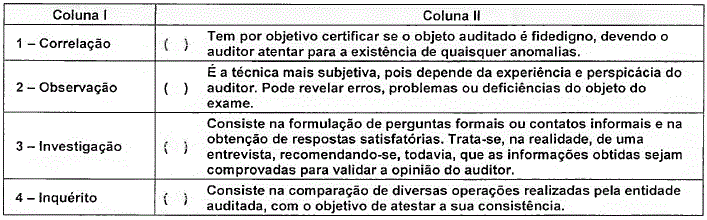
Assinale a alternativa que apresenta a sequência de números correta, de cima para baixo.
1 - 2 - 3 - 4.
2 - 4 - 1 - 3.
3 - 2 - 4 - 1.
4 - 1 - 3 -2.
Com relação aos procedimentos iniciais de auditoria, incluindo evidencias sobre saldos iniciais, considerando os preceitos da NBC TA 510 (R1), assinale a alternativa INCORRETA.
Para ativos e passivos não correntes, alguma evidência de auditoria sobre saldos iniciais pode ser obtida examinando os registros contábeis e outras informações que suportam os saldos iniciais. Para as demais contas, o auditor deve obter evidência de auditoria sobre saldos iniciais mediante procedimentos adicionais de auditoria.
Se as demonstrações contábeis do período anterior foram auditadas por auditor independente antecessor, o auditor independente atual pode conseguir obter evidência de auditoria apropriada e suficiente com relação aos saldos iniciais das contas revisando os papéis de trabalho do auditor independente antecessor.
Se o auditor concluir que os saldos iniciais contêm distorção que afeta de forma relevante as demonstrações contábeis do período corrente e se o efeito da distorção não é devidamente registrado ou adequadamente apresentado ou divulgado, o auditor deve expressar a opinião com ressalva ou opinião adversa.
O auditor deve obter evidência de auditoria apropriada e suficiente sobre se as políticas contábeis apropriadas refletidas nos saldos iniciais foram aplicadas de maneira uniforme nas demonstrações contábeis do período corrente e se as mudanças nessas políticas foram devidamente registradas e adequadamente divulgadas.
O procedimento de confirmação de saldos junto a terceiros está estabelecido nas NBC-TA’s – Normas Brasileiras de Contabilidade – Técnicas de Auditoria, sendo consideradas fortes evidências para fins de suportar a opinião dos auditores independentes. Em relação a esse procedimento específico aplicado nos exames de auditoria, assinale a alternativa que identifica as áreas, grupos ou saldos de contas contábeis para os quais basicamente eles são requeridos.
Tributos a Recolher; Imobilizado Próprio; Clientes; Fornecedores.
Clientes; Caixa; Imobilizado de Terceiros; Fornecedores; Capital Social.
Caixa; Bancos; Clientes; Fornecedores; Tributos a Recuperar.
Bancos (Saldos Ativos e Passivos); Clientes; Fornecedores; Seguradoras; Advogados (Contingências Advocatícias Ativas e Passivas).
Caixa; Bancos (Saldos Ativos e Passivos); Clientes; Fornecedores; Seguradoras; Advogados (Contingências Advocatícias Ativas e Passivas).
A Auditora Fiscal Maria continuou a auditoria tributária na empresa Comercial ABC Ltda., referente ao mês de dezembro de 2017 e, fazendo o confronto do Extrato Bancário com o Razão Contábil da conta Bancos, identificou uma nova situação. Verificou no Razão Contábil (conta empréstimos) que havia um empréstimo realizado pelo sócio (Sr. Luís) à empresa no valor de R$ 1 milhão, em 29 de dezembro de 2017; no entanto, não encontrou no Extrato Bancário informação sobre o recebimento deste valor. A Auditora formalizou então uma notificação à empresa solicitando uma justificativa para o fato.
O contador da empresa informou ser apenas uma pendência de conciliação bancária e que fez a retificação do lançamento contábil, pois, na verdade, o valor do empréstimo do Sr. Luís (sócio) foi recebido na Conta Caixa e não na Conta Bancos- ou seja, foi recebido em dinheiro. Entregou à Auditora um contrato de mútuo (não registrado em cartório) entre a pessoa física do sócio e a empresa com data de 29 de dezembro de 2017.
A Auditoria analisou também a Declaração de Imposto de Renda do sócio obtida junto à Receita Federal (data base 2017), na qual constava, no quadro de bens do declarante, um total de bens de R$ 400 mil, sendo apenas R$ 50 mil em aplicações financeiras, e não encontrou nenhum direito de recebimento relativo ao suposto empréstimo de R$ 1 milhão.
Nesse caso, em relação à empresa Comercial ABC Ltda., a Auditora
não deve lavrar nenhuma autuação fiscal, uma vez que se trata de uma mera irregularidade contábil (matéria estranha à competência estadual de fiscalização tributária), sem nenhuma repercussão na esfera tributária do ICMS.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois, de acordo com o inciso IV do art. 49 da Lei no 10.297/1996, foi constatado registro de saídas em montante inferior ao obtido pela aplicação de índices de rotação de estoques (em estabelecimentos do mesmo ramo).
não deve lavrar nenhuma autuação fiscal contra a empresa Comercial ABC Ltda., pois se trata de infração fiscal que afeta apenas o Imposto de Renda da Pessoa Jurídica e não afeta o ICMS.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois, de acordo com o inciso I do art. 49 da Lei no 10.297/1996, houve suprimento de caixa constatado pela existência de empréstimos de sócios, sem comprovação quanto à origem e quanto à efetiva entrega dos recursos.
deve lavrar uma autuação fiscal por presunção de operação tributável não registrada, pois, de acordo com o inciso VI do art. 49 da Lei no 10.297/1996, foi constatada a existência de um passivo oculto, uma vez que o empréstimo não está contabilizado.
Com o objetivo de avaliar o funcionamento dos controles internos estabelecidos em uma entidade, um auditor interno passou uma semana acompanhando os procedimentos de separação, conferência, embalagem e expedição de mercadorias comercializadas pela empresa.
Esse procedimento é classificado como teste



