







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Como deve proceder o auditor no caso de as demonstrações contábeis do exercício anterior terem sido auditadas por outro auditor para obter evidência com relação aos saldos iniciais?
Excepcionalizar de sua responsabilidade os valores decorrentes dos saldos anteriores, informando tal fato em seu relatório.
Considerar que os saldos anteriores foram examinados por especialistas e fazer essa informação constar no relatório.
Considerar que os saldos anteriores já foram validados, não sendo necessário checar essas evidências novamente ou informar o fato no relatório.
Incluir um parágrafo de ênfase no parecer informando o fato do saldo inicial ter sido validado pelo auditor antecessor.
Revisar os papéis de trabalho do auditor independente antecessor, podendo inclusive executar procedimentos de auditoria adicionais para obter evidências suficientes a respeito desses saldos.
O relatório sobre trabalho de procedimentos previamente acordados precisa descrever a finalidade e os procedimentos aplicados no trabalho com detalhe suficiente, de forma a permitir ao usuário entender a natureza e a extensão do trabalho executado. Qual dos elementos NÃO PODE estar contido no relatório de um trabalho desenvolvido com base na norma aplicável?
Declaração de que os procedimentos aplicados constituem trabalho de asseguração e menção do grau de asseguração atingido.
Declaração de que os procedimentos aplicados foram os acordados com o destinatário. Nesse sentido fica implícito que o destinatário do relatório assume responsabilidade pela definição e suficiência dos procedimentos.
Declaração de que o auditor não é independente em relação à entidade, se for o caso.
Declaração de que o relatório se destina apenas às partes que concordaram com os procedimentos aplicados.
O método de amostragem subdivide-se em dois tipos: o probabilístico e o não probabilístico. O método probabilístico tem como característica fundamental o fato de poder ser submetido a
tratamento estatístico.
ação de controle.
avaliação de riscos gerais.
análise invariável.
Os procedimentos de Auditoria Interna constituem exames e investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Assinale a alternativa que apresenta os principais tipos de testes efetuados pelo auditor interno para obtenção de evidências.
Testes de controle e testes integrais.
Testes substantivos e testes integrais.
Testes de controle e testes de concordância.
Testes de observância e testes substantivos.
Testes substantivos e testes de concordância.
A data de realização da contagem de caixa deve ser definida pelo auditor em comum acordo com a empresa auditada.
Certo
Errado
Considerando que os investimentos relevantes (empresas coligadas/controladas) são auditados pelo mesmo auditor das demonstrações contábeis do controlador, foi constatada impropriedade de valor relevante nas demonstrações contábeis de banco de investimentos controlado pelo banco auditado. O banco de investimento controlado prestou fiança junto a outro banco para a empresa Industrial WWW, no valor de R$100.000 mil, com garantia de aval dos controladores. Como a companhia avalizada foi considerada insolvente por envolvimento em rumoroso caso de corrupção, não honrando o compromisso correspondente, o banco de investimento controlado foi obrigado a honrá-lo. Em razão disso, registrou no seu ativo, na subconta Industrial WWW, da conta diversos créditos, do agrupamento outros créditos e não considerou a provisão para créditos de liquidação duvidosa. A participação no banco de investimento é de 90% do seu capital total. O patrimônio líquido do banco controlado, apurado em 31.12.20X5, constou registrado por R$400.000 mil (era de R$300.000 mil em 30.06.20X5) e o Investimento está registrado no Banco XYZ por R$360.000 mil (R$270.000 mil em 30.06.X5).
Conta ou área da demonstração contábil auditada: outros investimentos.
Procedimento de Auditoria: inspeção.
Ajustes recomendados: Crédito em Diversos, de Outros Créditos, tendo como contrapartida débito em adequada conta de Operações de Crédito, no valor de R$100.000 mil.
Conta ou área da demonstração contábil auditada: outros investimentos.
Procedimentos de Auditoria: observação.
Ajustes recomendados: Débito em adequada conta de Operações e Crédito, tendo como contrapartida crédito em adequada conta de Resultados, no valor de R$90.000 mil.
Conta ou área da demonstração contábil auditada: participações avaliadas pelo MEP
Procedimentos de Auditoria: recálculo
Ajustes recomendados: Crédito em Investimentos em Coligadas e Controladas no País, Banco de Investimento XYZ S/A, tendo como contrapartida débito em conta adequada de Resultados, no valor de R$90.000 mil.
Conta ou área da demonstração contábil auditada: participações avaliadas pelo MEP.
Procedimentos de Auditoria: confirmação externa.
Ajustes recomendados: Crédito em Investimentos em Coligadas e Controladas no País, Banco de Investimento XYZ S/A, tendo como contrapartida débito em adequada conta do Patrimônio Líquido, no valor de R$100.000 mil.
O gráfico a seguir apresenta os resultados da avaliação da estrutura de controle interno em cinco entidades, bem como a amplitude dos testes de auditoria a serem executados em cada uma delas.
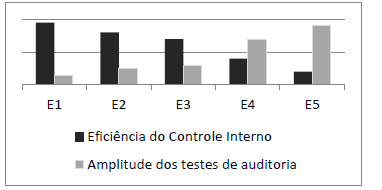
A partir da análise do gráfico, é correto afirmar que:
O objetivo do auditor é verificar sobre a adequação das demonstrações contábeis, emitindo uma opinião fundamentada em evidências coletadas ao longo da execução do trabalho. Para a obtenção das evidências que possibilitem a adequada opinião, o auditor poderá utilizar os seguintes procedimentos:
Confirmação, recálculo, reexecução e inclusão.
Observação, confirmação, recálculo e exclusão.
Inspeção, observação, reconsideração e reexecução.
Inspeção, observação, reexecução e procedimentos analíticos.
Inspeção, observação, confirmação e reprocessamento integral.
Ao realizar auditoria no SIAFI, o auditor pode aplicar testes substantivos para verificar se os valores licitados foram corretamente registrados pela contabilidade da auditada.
Os procedimentos de auditoria a serem utilizados dependem da avaliação do controle interno e da materialidade envolvida. Com base neste assunto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Observação é a verificação in loco; deverá proporcionar ao auditor a formação de opinião quanto à existência física do objeto ou item examinado.
( ) Confirmação é o procedimento de auditoria voltado para a constatação da adequação das operações aritméticas e financeiras.
( ) Exame físico pode revelar erros, problemas ou deficiências através de exame, e é uma técnica dependente da argúcia, dos conhecimentos e da experiência do auditor.
( ) A investigação minuciosa nada mais é que o exame em profundidade da matéria auditada, que pode ser um documento, uma análise, uma informação obtida, entre outras.
A sequência está correta em
Técnica de Auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para conclusão dos trabalhos. São Técnicas de Auditoria, EXCETO:
Inspeção Física.
Indagação Escrita ou Oral.
Exame dos Registros.
Rastreamento.
Terceirização Simplificada.
As técnicas ou métodos utilizados no planejamento e, na sequência, na execução da auditoria tem como finalidade obter provas suficientes para avaliar se os procedimentos realizados pelas empresas estão concernentes à legislação fiscal, trabalhista e às normas e regulamentos definidos pelas organizações. Sendo assim, assinale a alternativa em que todos os itens são considerados técnicas ou métodos utilizados no planejamento de auditoria.
Emissão de relatórios e investigações minuciosas.
Comparativas e emissão de relatórios.
Exame dos documentos originais e análise comparativa.
Circularização e análise comparativa.
Conferência de somas e cálculos e avaliação do controle interno.
Apurado que um empréstimo no valor de R$1.600 mil, para liquidação final em 180 dias, foi deferido e efetivado no último dia de dezembro de 20X5 pelo Banco XYZ para a empresa Comercial e Importadora Detudo, integrante do Grupo Econômico DEF e que compõe o saldo da respectiva conta patrimonial. O Banco já detém operações de crédito para outras empresas deste mesmo grupo econômico, cujo saldo devedor em 31.12.20X5, alcançava o valor de R$40.100 mil, sem incluir este último empréstimo citado. Em 31 de Dezembro de 20X5, o referido saldo de operações de empréstimos encontrava-se em atraso de 155 dias, sendo considerado esse nível de atraso na formação da correspondente “Provisão para Créditos de Liquidação Duvidosa”.
Conta ou área da demonstração contábil auditada: operações de crédito.
Procedimento de Auditoria: observação.
Ajustes recomendados: crédito em Operações de Crédito pelo valor do saldo atualizado do referido empréstimo, para contrapartida a débito de adequada Conta de Resultados.
Conta ou área da demonstração contábil auditada: outros créditos.
Procedimento de auditoria: confirmação externa.
Ajustes recomendados: nenhum ajuste.
Conta ou área da demonstração contábil auditada: outros créditos.
Procedimento de Auditoria: inspeção.
Ajustes recomendados: crédito em operações de crédito do valor da receita “pró rata” de encargos ativos (da data de efetivação e liberação do crédito para a empresa até o final do período em apuração), pelo débito de igual valor na correspondente conta de resultado (estorno).
Conta ou área da demonstração contábil auditada: operações de crédito.
Procedimento de Auditoria: recálculo.
Ajustes recomendados: crédito em Provisão para Operações de Crédito, pelo valor correspondente ao percentual do nível de atraso das demais operações de crédito do Grupo Econômico, para contrapartida em débito de adequada Conta de Resultados.
O auditor possui a responsabilidade de definir e executar procedimentos de auditoria para obter evidência de auditoria apropriada e suficiente para chegar a conclusões razoáveis que fundamentem sua opinião de auditoria. A amostragem é um dos meios disponíveis para ele selecionar os itens para teste, buscando obter essa evidência. A respeito da amostragem, assinale a alternativa correta.
Amostragem estatística é a abordagem à amostragem com seleção aleatória dos itens da amostra, sem a mensuração do risco de amostragem.
Risco de amostragem é considerado o risco de que o auditor venha a dar uma opinião inexata em relação à análise realizada na população objeto da auditoria.
Taxa tolerável de desvio é um valor monetário definido pelo auditor para obter um nível apropriado de segurança de que esse valor monetário não seja excedido pela distorção real na população.
A amostragem de auditoria permite que o auditor obtenha e avalie a evidência de auditoria em relação a algumas características dos itens selecionados de modo a concluir ou ajudar a concluir sobre a população da qual a amostra é retirada.
Amostragem em auditoria é a aplicação de procedimentos de auditoria em 100% dos itens da população, de modo que todas as unidades de amostragem sejam selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre essa população analisada.
No que se refere à documentação de auditoria, assinale a opção correta.
Discussões entre auditor e administração devem ser mantidas em sigilo, devendo, portanto, ser excluídas da documentação.
Procedimentos podem ser executados mesmo depois da conclusão do relatório de auditoria, desde que sejam devidamente documentados.
A documentação de auditoria deve limitar-se aos registros elaborados pelo auditor, para fins de confirmação da autenticidade.
De acordo com as normas em vigor, os termos arquivo de auditoria e documentação de auditoria são sinônimos.
Por exigência da preservação probatória estabelecida nas normas de auditoria, a documentação de auditoria deve incluir todos os documentos, inclusive versões superadas de documentos e notas que reflitam entendimento incompleto.
Um auditor precisa avaliar os estoques de entidade auditada. As opções a seguir apresentam possíveis procedimentos de auditoria para lidar com riscos avaliados de distorção relevante decorrente de fraude em relação à quantidade do estoque, à exceção de uma. Assinale-a.
Examinar os registros de estoque da entidade, identificando os locais que exigem atenção específica durante ou após a contagem física do estoque.
Realizar contagens físicas de estoque em datas pré-agendadas e traçar um cronograma escalonado para contagens físicas de estoques em diferentes localidades.
Conduzir contagens de estoque no fim ou perto do fim do período de reporte.
Executar procedimentos adicionais durante a observação da contagem física de estoques, como examinar mais rigorosamente o conteúdo de itens encaixotados.
Comparar as quantidades para o período corrente com períodos anteriores por classe ou categoria de estoque, local ou outros critérios, ou comparação de quantidades contadas com registros de estoques.



