







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa de engenharia celebra um contrato de prestação de serviços de longo prazo em 01/01/X1, no valor total de R$1.500.000,00, a ser recebido em uma única parcela em 31/12/X3. A taxa de juros de mercado aplicável para transações de natureza similar sem condições de financiamento explícitas é de 10% ao ano. Ao final de 31/12/X1, o contador da empresa precisa realizar os ajustes contábeis pertinentes, considerando os requisitos do Ajuste a Valor Presente (AVP) para ativos. Assinale a alternativa correta sobre o tratamento contábil desse ativo.
O valor do ativo registrado em 01/01/X1 será de R$ 1.500.000,00, e em 31/12/X1, a empresa deverá reconhecer uma receita financeira de R$ 150.000,00, sem alteração do saldo contábil do ativo.
O ajuste a valor presente (AVP) não é aplicável a este contrato, pois não há juros explícitos no instrumento, devendo o ativo ser mantido pelo seu valor nominal de R$ 1.500.000,00 até o recebimento.
O valor presente do ativo em 01/01/X1 será de R$ 1.126.972,25, e em 31/12/X1, a empresa reconhecerá uma receita financeira de R$ 112.697,22 pelo desdobramento do AVP, aumentando o saldo contábil do ativo.
Em 31/12/X1, a empresa deverá reconhecer uma despesa financeira de R$ 124.184,25 para ajustar o ativo ao seu valor presente de mercado, refletindo a perda de valor decorrente da longa maturação do contrato
O valor a ser registrado inicialmente é o nominal de R$ 1.500.000,00, e o ajuste a valor presente só será contabilizado em 31/12/X3, no momento do recebimento, para refletir o custo financeiro da transação.
O ajuste a valor presente de um ativo de longo prazo implica o reconhecimento contábil de despesas em períodos futuros, provocando, em contrapartida, alterações no valor contábil do ativo sujeito ao referido ajuste.
Certo
Errado
Uma empresa adquiriu um equipamento por R$ 12.000,00 com vida útil estimada em 5 anos e valor residual zero. Considerando o método das quotas constantes (linear), qual será o valor da depreciação anual:
R$ 200,00.
R$ 2.000,00.
R$ 5.000,00.
R$ 3.000,00.
R$ 2.400,00.
Os saldos de contas a receber devem ser ajustados ao valor presente sempre que houver efeito relevante em operações de longo prazo.
Certo
Errado
Os valores das contas a receber em 1.000 dias devem ser calculados e apresentados considerando-se seu valor presente.
Certo
Errado
Uma sociedade empresária ajusta, em seu Balanço Patrimonial, todos os passivos não circulantes a valor presente.
O ajuste está
incorreto, uma vez que o passivo deve ser mensurado pelo valor nominal.
correto, uma vez que todo o passivo não circulante deve ser ajustado a valor presente.
incorreto, uma vez que apenas devem ser ajustados os passivos quando o efeito for material.
incorreto, uma vez que apenas devem ser ajustados os passivos quando é certa a sua liquidação.
correto, uma vez que todo o passivo, circulante e não circulante, deve ser ajustado a valor presente
A base de mensuração denominada “valor atual” busca refletir a condição contemporânea de ativos e passivos, assim como:
Reflete valores históricos inalterados desde a aquisição.
Atualiza valores para refletir condições existentes na data de mensuração.
Desconsidera quaisquer variações oriundas de fatores de mercado.
Aplica apenas o custo incorrido em transações anteriores.
Considere que uma máquina tenha sido adquirida por uma entidade para pagamento dentro de 14 meses, que o valor a ser pago é de R$ 10 mil e que tenha sido aplicado o ajuste a valor presente pela taxa implícita da operação. Considere, ainda, que a despesa de juros dessa operação reconhecida nos três primeiros meses após a contratação tenha sido, respectivamente, de R$ 105,05, R$ 106,36 e R$ 107,69. Nessa situação, o valor presente da máquina adquirida é inferior a R$ 8,1 mil.
Certo
Errado
Os elementos reconhecidos nas demonstrações contábeis devem ter uma base de mensuração. Assinale a alternativa correta:
A mensuração ao valor atual fornece informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações derivadas, pelo menos em parte, do preço de transação ou outro evento que deu origem a eles.
O valor justo é o preço que seria recebido pela venda de ativo ou que seria pago pela transferência de passivo em transação ordenada entre participantes do mercado na data de mensuração.
Valor justo é o valor presente dos fluxos de caixa, ou outros benefícios econômicos, que a entidade espera obter do uso de ativo e de sua alienação final.
As mensurações ao custo histórico fornecem informações monetárias sobre ativos, passivos e respectivas receitas e despesas, utilizando informações atualizadas na data da mensuração.
De acordo com o CPC 12 (R1)- Ajuste a Valor Presente, em relação à evidenciação em nota explicativa, devem ser prestadas informações mínimas que permitam que os usuários das demonstrações contábeis entendam as mensurações a valor presente levadas a efeito para ativos e passivos. Em relação às informações evidenciadas, analise os itens a seguir.
I. Modelos utilizados para cálculo de riscos e as informações utilizadas nos modelos.
II. Breve descrição do método de alocação dos descontos e do procedimento adotado para acomodar mudanças de premissas da administração.
III. Propósito da mensuração a valor presente, se para reconhecimento inicial ou nova medição e motivação da administração para levar a efeito tal procedimento.
Entre as informações a serem evidenciadas, está correto o que se afirma em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.
A análise do fluxo de caixa descontado é fundamental para avaliar a viabilidade de projetos de longo prazo, ajustando os fluxos de caixa futuros ao valor presente para determinar o valor atual líquido. Esse método considera o tempo de valor do dinheiro, oferecendo uma perspectiva clara sobre o retorno potencial de investimentos.
Certo
Errado
O ajuste a valor presente deve ser aplicado apenas a ativos de longo prazo, e não a passivos, conforme determinação do CPC 12 – Ajuste a Valor Presente.
Certo
Errado
O maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso corresponde ao conceito de:
valor contábil
valor nominal
valor presente
valor recuperável
Assinale a alternativa que representa uma contacontábil classificada no Passivo de uma entidade tipicamente comercial.
Ajuste a Valor Presente de Vendas.
Empréstimos a Partes Relacionadas.
Prêmios de Seguros a Apropriar.
Reservas de Lucros.
Duplicatas Descontadas.
O valor presente líquido, também conhecido como valor líquido atual, ou VPL é um instrumento que busca para a data zero os fluxos de caixa (positivos e negativos) de um projeto de investimento. Soma-se, então, o valor investido inicial, com a taxa mínima de atratividade (TMA). O Valor Presente Líquido (VPL) é calculado para se conhecer o valor atual do retorno de um investimento. A análise do seu valor permite decidir se um projeto é viável ou não. A Taxa Interna de Retorno (TIR) é uma métrica usada em orçamento de capital para avaliar a lucratividade de projetos e investimentos. Não dependendo de nenhuma taxa externa para ser calculada. A taxa mínima de atratividade (TMA) é um valor percentual que recomenda que o mínimo aceitável para que um investimento seja realizado, e que o dinheiro seja aplicado. Também conhecida como a taxa máxima a ser paga por um financiamento. De acordo com os conceitos sobre VPL (Valor Presente Líquido), TMA (Taxa Mínima de Atratividade) e TIR (Taxa Interna de Retorno). Quando um investimento pode ser considerado viável?
O VPL é positivo e a TIR é maior que a TMA.
O VPL é negativo e a TIR é maior que a TMA.
O VPL é positivo e a TMA é maior que a TIR.
Nenhuma das alternativas.
Uma loja de móveis opera em dois segmentos distintos, a venda de móveis e o financiamento das vendas a prazo. A loja considera que o ajuste a valor presente é relevante, assim como os efeitos de sua evidenciação.
Em 31/12/2022, a loja havia reconhecido ajuste a valor presente de R$5.000.
Em 31/12/2023, ela reconheceu, em sua Demonstração do Resultado do Exercício, reversão do ajuste, em decorrência do prazo.
A reversão deve ser reconhecida como
Receita financeira.
Receita operacional.
Despesa financeira.
Despesa operacional.
Outra despesa operacional.
Em 31/12/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
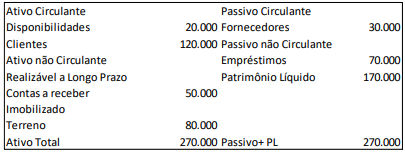
Dos ativos e passivos no balanço patrimonial, a empresa considera que a movimentação da conta clientes tem efeito relevante.
Assinale a opção que indica as contas que devem ser ajustadas a valor presente, de acordo com a NBC TG 12 (R1) – Ajuste a Valor Presente.
Clientes e fornecedores, apenas.
Contas a receber e empréstimos, apenas.
Fornecedores, clientes e empréstimos, apenas.
Clientes, contas a receber e empréstimos, apenas.
Contas a receber, terreno e empréstimos, apenas.
Suponha que uma entidade que necessitava avaliar uma unidade produtiva a valor justo não tenha encontrado no mercado cotação para os itens que integravam a unidade em questão e que, por isso, tenha estimado o valor presente dos benefícios econômicos futuros que a unidade produtiva traria à entidade. Nessa hipótese, a entidade aplicou a abordagem da receita.
Certo
Errado
Valor do Dinheiro no Tempo (VDT) é um princípio fundamental em Administração Financeira, que reflete a ideia de que o valor do dinheiro muda ao longo do tempo. Isto é, um montante de dinheiro hoje tem um valor diferente do mesmo montante de dinheiro no futuro. Esse conceito é crucial para a tomada de decisões financeiras e para a avaliação de investimentos. Com relação ao Valor do Dinheiro no Tempo, assinale a alternativa INCORRETA:
Valor Presente (VP): é o valor atual em dinheiro de um montante futuro; a quantia de dinheiro que precisaria ser investida hoje a uma dada taxa de juros e por um determinado prazo para corresponder ao montante futuro. É calculado usando a fórmula: VP=(1+i)nVFn
Valor Futuro (VF): representa o montante que uma quantia de dinheiro atual irá crescer, com base em uma taxa de juros específica e em um determinado número de períodos. O valor futuro é calculado usando a fórmula VFn = VP×(1+i)n
Fator de valor futuro: é o multiplicador usado para calcular, a uma taxa de juros especificada, o valor futuro de uma quantia atual para qualquer tempo dado.
Anuidade: uma série de fluxos de caixa periódicos iguais, por um prazo determinado. Esses fluxos de caixa podem ser entradas recebidas em investimentos ou saídas de fundos aplicados para gerar resultados futuros.
Série: é uma série de fluxos de caixa iguais, periódicos ou não, mas que reflete um padrão específico qualquer. O valor presente de uma série é calculado somando o valor presente de cada pagamento individual.
Leia o texto a seguir.
Considere os eventos a seguir e D - Débito e C - Crédito:
- A Empresa ABC Ltda. vendeu seu estoque de mercadorias, que, à vista, custa R$ 258.000,00, em 20 parcelas de R$ 14.835,00, totalizando R$ 296.700,00.
- O valor dos juros embutidos na operação é de R$ 38.700,00.
- A primeira parcela, nessa transação, será recebida após o fim do exercício seguinte, ou seja, a longo prazo.
Dessa forma, ignorando data e histórico, o lançamento no livro diário será
D - Duplicatas a receber (ativo circulante) R$ 258.000,00 / C - Receita de vendas (resultado) R$ 296.700,00 / C - Receita de juros (retificadora de vendas) R$ 38.700,00.
D - Duplicatas a receber (ativo não circulante) R$ 296.700,00 / D - Receita de juros (retificadora de vendas) R$ 258.000,00 / C - Receita de vendas (resultado) R$ 38.700,00.
D - Duplicatas a receber (ativo circulante) R$ 296.700,00 / D - Receita de juros a apropriar (retificadora do ativo) R$ 258.000,00 / C - Receita de vendas (resultado) R$ 38.700,00.
D - Duplicatas a receber (ativo não circulante) R$ 296.700,00 / C - Receita de vendas (resultado) R$ 258.000,00 / C - Receita de juros a apropriar (retificadora do ativo) R$ 38.700,00.



