







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Companhia Lisboa precisa emitir suas demonstrações contábeis referentes ao exercício findo em 31/12/20X5. Porém, na data de emissão do relatório, a contabilização inicial de uma combinação de negócios ocorrida em 1º/11/20X5 está incompleta. Em relação à combinação de negócios é CORRETO afirmar que:
a Companhia Lisboa deve, em suas demonstrações contábeis, reportar os valores provisórios para os itens cuja contabilização estiver incompleta. Durante o período de mensuração, o adquirente deve ajustar, retrospectivamente, os valores provisórios reconhecidos na data da aquisição para refletir qualquer nova informação obtida relativa a fatos e circunstâncias existentes na data da aquisição, a qual, se conhecida naquela data, teria afetado a mensuração dos valores reconhecidos.
as demonstrações contábeis devem ser emitidas sem refletir a contabilização da combinação de negócios, pois o registro deve ser realizado apenas no momento em que a Companhia Lisboa possuir os valores finais da transação.
a Companhia Lisboa deve, em suas demonstrações contábeis, reportar os valores provisórios para os itens cuja contabilização estiver incompleta. Durante o período de mensuração, o adquirente deve ajustar, prospectivamente, os valores provisórios reconhecidos na data da aquisição para refletir qualquer nova informação obtida relativa a fatos e circunstâncias existentes na data da aquisição, a qual, se conhecida naquela data, teria afetado a mensuração dos valores reconhecidos.
o período de mensuração termina assim que o adquirente obtiver as informações que buscava sobre fatos e circunstâncias existentes na data da aquisição ou quando ele concluir que mais informações não podem ser obtidas. Contudo, o período de mensuração não pode exceder a 6 (seis) meses da data da aquisição.
A Cia. ABC apresentava o seguinte balanço patrimonial em 31/12/15:
Terrenos | 1.000 |
Ativo Total | 1.000 |
Financiamentos | 1.500 |
Capital Social | 2.000 |
Prejuízos Acumulados | - 2.500 |
Passivo + PL | 1.000 |
Nesta data a Cia. X adquiriu 100% da Cia. ABC por R$ 1,00, à vista. De acordo com o Pronunciamento Técnico CPC 15 - Combinação de Negócios, assinale a opção que indica o lançamento correto feito pela Cia. X no momento da compra, admitindo que a Cia. ABC tem perspectiva de lucros futuros e que os ativos e os passivos estavam mensurados a valor justo.
D- Goodwill 1
C- Caixa 1
D- Investimento 1
C- Caixa 1
D- Investimento 501
C- Caixa 501
D- Investimento 501
C- Ganho em compra vantajosa 500
C- Caixa 1
D- Goodwill 501
C- Investimentos 500
C- Caixa 1
Operação por meio da qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, decompondo o seu capital ou extinguindo-se a companhia dividida, caso exista versão de todo o seu patrimônio. Essa operação é a:
Abertura de capital.
Cisão.
Fusão.
Incorporação.
União.
A Sociedade Investidora BETA adquiriu 100% do Capital da Sociedade Investida ALFA, por R$ 3.000.000,00 pagos em dinheiro (moeda correte). Na data da aquisição, o valor líquido dos ativos identificáveis adquiridos e dos passivos assumidos da Sociedade Investida ALFA, mensurados de acordo com a NBC TG 15 – Combinações de Negócios, somava R$ 3.300.000,00. Na mesma data, o saldo contábil do Patrimônio Líquido da Sociedade Investida ALFA era de R$ 1.000.000,00. Como resultado dessa combinação de negócios, a Sociedade Investidora BETA deverá registrar
um Ágio por expectativa de rentabilidade futura – goodwill – de R$ 300.000,00, em conta do Ativo Não Circulante.
uma compra vantajosa de R$ 300.000,00 em conta do Ativo Não Circulante.
um Ágio por expectativa de rentabilidade futura – goodwill – de R$ 300.000,00, no resultado do período.
uma compra vantajosa de R$ 300.000,00 no resultado do período.
um Ágio por expectativa de rentabilidade futura – goodwill – de R$ 300.000,00, no Patrimônio Líquido.
A operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia, denomina-se
fusão.
incorporação.
formação do Capital.
assembleia Geral.
cisão.
Em uma reestruturação societária, a Cia. Sigma será incorporada pela Cia. Ômega. No protocolo de incorporação, estabeleceu-se que seria mantido o mesmo patrimônio que os acionistas da Cia. Sigma tinham antes da operação, quando as ações dessas companhias apresentavam os seguintes valores.
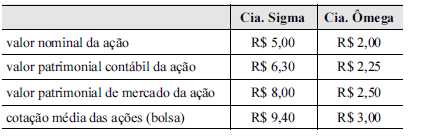
Para se manter o patrimônio aos acionistas da Cia. Sigma,
As operações de cisão, fusão e incorporação são modalidades de reorganização de sociedades, previstas em lei, que permitem às mesmas promover as reformulações que lhes forem adequadas. A incorporação constitui-se na operação pela qual
uma ou mais sociedades são absorvidas por outra, a qual a(s) sucede em todos os direitos e obrigações.
a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, extinguindo-se a companhia cindida.
se unem duas ou mais sociedades para formar uma sociedade nova, a qual a(s) sucederá em todos os direitos e obrigações.
duas ou mais sociedades se unem para formar uma nova sociedade, a qual não será responsável pelas obrigações deixadas pelas primeiras.
duas sociedades apenas são absorvidas por outra, a qual a(s) sucede apenas em todos os direitos, mas as obrigações continuam sendo responsabilidade das primeiras.
Como será tratado o patrimônio de uma empresa submetida a um processo de incorporação, quando as partes envolvidas nesse processo forem interdependentes?
Os itens do ativo serão submetidos ao valor de mercado.
Os ativos e passivos da sociedade incorporada deverão ser avaliados a valor justo.
Deverão ser identificadas as contingências passivas não registradas.
Os ativos e passivos da sociedade incorporada deverão ser avaliados ao valor de reposição.
Pelo menos o imobilizado deverá ser reavaliado.
Está correto o que se afirma, EXCETO em:
A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a cisão.
A diferença entre fusão e incorporação é que na incorporação desaparecem as sociedades incorporadas, mas a incorporadora, uma sociedade preexistente, permanece com a sua vida normal, enquanto na fusão desaparecem todas as sociedades, extinguindo-se a companhia cindida, se houver versão de todo ou parte do seu patrimônio, surgindo uma sociedade nova.
A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações. Na fusão, todas as sociedades fusionadas se extinguem, para dar lugar á formação de uma nova sociedade com personalidade jurídica distinta daquelas.
A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações. Na incorporação, a sociedade incorporada deixa de existir, mas a empresa incorporadora continuará com a sua personalidade jurídica.
Na incorporação ou fusão de sociedades, o credor anterior por ela prejudicado poderá pleitear judicialmente a sua anulação, depois de publicados os atos relativos a essas operações, em até:
30 dias
45 dias
60 dias
120 dias
180 dias
Indique a alternativa na qual a conceito da ''Fusão de Empresas'' está descrito corretamente.
É a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
E a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
É a operação pela qual uma ou mais sociedades são absorvidas por outra, criando uma nova sociedade com direitos e obrigações distintos.
É a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, sem lhes suceder em direitos e obrigações.
E a operação pela qual uma ou mais sociedades são absorvidas por outra, sem extinguir seus direitos e obrigações.
Em relação às reorganizações societárias mediante os processos de incorporações, fusões ou cisões é correto afirmar que:
I. A incorporação, fusão ou cisão podem ser operadas entre sociedades de tipos iguais ou diferentes (S/A ou Ltda.) e deverão ser deliberadas na forma prevista para alteração dos respectivos estatutos ou contratos sociais.
II. Cisão é a operação pela qual a companhia transfere seu patrimônio para uma ou mais sociedades constituídas para esse fim, ou já existentes, extinguindo-se a companhia cindida, não podendo haver cisão parcial.
III. Fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que se sucederá em todos os direitos e obrigações.
IV. Incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que a sucede em todos os direitos e obrigações.
V. Uma companhia emissora de debêntures em circulação ficará sempre obrigada a prévia autorização dos debenturistas sob pena de nulidade da incorporação, fusão ou cisão.
A alternativa que contém todas as afirmativas corretas é:
I, IV e V
I, III e IV
I, III e V
II, III e IV
II, IV e V
Uma Sociedade aprovou a aquisição da Companhia “A” em sua Assembleia, realizada na forma da Lei n°. 6.404/76, e as atas f oram disponibilizadas aos acionistas nos termos das normas da Comissão de Valores Mobiliários – CVM. Na referida assembleia, foi aprovada a deliberação sobre a aquisição integral das ações da Companhia “A”, que seria na sequência absorvida, integralmente, pela Sociedade compradora, cumprindo-se todos os procedimentos estabelecidos na Lei Societária.
A operação que se seguiu após a aquisição integral das ações é nominada pela n°. Lei 6.404/76 como:
Transformação.
Incorporação.
Fusão.
Cisão.
Considere as seguintes assertivas sobre incorporação, fusão e cisão:
I. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III. A cisão é a operação pela qual a companhia transfere todo o seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida. A cisão parcial do patrimônio não é permitida.
IV. Se a incorporação, fusão ou cisão envolverem companhia aberta, as sociedades que a sucederem serão também companhias abertas.
V. O acionista dissidente de sociedade fundida ou incorporada não terá direito de retirada no caso de ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Está correto o que consta em
I, II e III, apenas.
I, II, IV e V, apenas.
I e V, apenas.
II e IV, apenas.
I, II, III, IV e V.
Em uma combinação de negócios, uma companhia aberta poderá ser sucedida por uma companhia fechada.
É responsabilidade exclusiva das novas sociedades surgidas no processo de combinação de negócios o resgate das debêntures emitidas pelas empresas que as antecederam.
A respeito da reorganização e reestruturação social de empresas, seus aspectos contábeis, fiscais e legais, assinale a opção correta.
O adquirente não deve reconhecer os tributos diferidos sobre o lucro em função de ativos adquiridos e passivos assumidos na combinação de negócios, já que os ativos e passivos perfazem o valor da aquisição.
No processo de fusão de duas companhias, no caso de cisões, os acionistas dissidentes terão direito ao reembolso do valor de suas ações caso haja mudança do objeto social.
Devem ser contabilizados como despesa no período em que ocorrerem os custos de operação diretamente relacionados à aquisição de dada companhia em uma combinação de negócios, assim como os custos decorrentes de emissão de títulos de dívida vinculados à operação.
Na combinação de negócios entre sociedades, os ativos identificáveis adquiridos e reconhecidos pela adquirente poderão ser reconhecidos como custos ou despesas pela adquirida.
A empresa que possui obrigações com debêntures em seu passivo e que pretende realizar operação de fusão ou incorporação a outra sociedade anônima somente poderá concluir a operação se for autorizada pelos debenturistas.
Quando a sociedade A é absorvida pela sociedade B, que a sucede em todos os direitos e obrigações, e quando as sociedades F, G e H se unem para formar uma nova sociedade, que também as sucederá em todos os direitos e obrigações, é correto afirmar que ocorreram, respectivamente, operações de
cisão e incorporação.
incorporação e fusão.
fusão e cisão.
fusão e incorporação.
incorporação e reversão.
A incorporação envolve apenas sociedades que tenham patrimônio positivo, logo não há incorporação de sociedade de patrimônio negativo, pois essa operação representaria uma assunção de dívidas com consequente extinção.
A operação pela qual uma companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se ou dividindo-se seu capital, é denominada:
aquisição total ou parcial
fusão
incorporação
cisão
alienação



