







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a legislação contábil, as entidades podem sofrer reestruturação societária, por meio de uma combinação de negócios. Uma das formas de reestruturação se dá quando ocorre a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhe/s sucede em todos os obrigações.
Assinale a alternativa que apresenta a definição desse tipo de modificação societária.
Cisão.
Fusão.
Incorporação.
Transformação.
Alienação de controle.
A empresa Alfa irá fundir-se com a empresa Beta, ambas sociedades anônimas. Os termos da fusão serão de que Beta oferecerá duas de suas ações para cada ação de Alfa. Nessa operação não haverá contrapartida em dinheiro. O ativo de Beta é de R$ 500 milhões e de Alfa é de R$ 250 milhões. Após a emissão das ações, o conselho de administração será composto de 30% de diretores de Alfa e o restante de Beta. O grupo passará a ser denominado Grupo Beta. Três meses após a aquisição, 20% de Alfa é vendida.
Segundo as informações apresentadas e os preceitos do CPC 15 - Combinação de Negócios, a situação caracteriza:
operação em conjunto;
incorporação reversa;
aquisição hostil;
compra vantajosa;
Beta como adquirente.
Assinale a alternativa correta quanto à combinação de negócios e ao tratamento contábil do ágio por expectativa de rentabilidade futura (goodwill), nos termos do Pronunciamento Técnico CPC 15.
Ágio por expectativa de rentabilidade futura (goodwill) é um ativo que representa benefícios econômicos futuros resultantes de outros ativos adquiridos em uma combinação de negócios, os quais são individualmente identificados e conjuntamente reconhecidos.
Um grupo de indivíduos deve ser considerado como controlador de uma entidade quando, pelo resultado de acordo contratual, eles individualmente têm o poder para governar suas políticas financeiras e operacionais de forma a obter os benefícios de suas atividades.
Antes de reconhecer o ganho decorrente de compra vantajosa, o adquirente deve promover uma revisão para se certificar de que todos os ativos adquiridos e todos os passivos assumidos foram corretamente identificados e, portanto, reconhecer quaisquer ativos ou passivos adicionais identificados na revisão.
A extensão da participação de não controladores em cada entidade da combinação, antes ou depois da combinação de negócios, é relevante para determinar se a combinação envolve entidades sob controle comum.
É relevante para determinar se uma combinação envolve entidades sob controle comum o fato de uma das entidades da combinação ser uma controlada e ter sido excluída das demonstrações contábeis consolidadas.
A respeito Cisão, Incorporação e Fusão, analise as alternativas a seguir e assinale a incorreta:
Incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra que a(s) sucede em todo os direitos e obrigações
Fusão é a operação pela qual se unem duas ou mais sociedades para formar uma nova sociedade que a(s)sucederá em todos os direitos e obrigações
Na fusão o capital da nova sociedade poderá ser superior ou inferior ao valor dos ativos e passivos das sociedades extintas
Cisão é a operação por meio da qual o titular de uma empresa individual ou os sócios de uma empresa societária decidem pela paralização total das atividades da empresa
Se a incorporação ou fusão envolverem companhias abertas, as sociedades que as sucederem também serão companhias abertas
No caso de uma operação de cisão com extinção da companhia cindida, envolvendo mais de uma entidade, as obrigações da companhia extinta serão distribuídas do seguinte modo:
integralmente à sociedade que apresenta ativo maior.
proporcionalmente em relação ao ativo total das sociedades.
integralmente à sociedade que apresenta patrimônio líquido maior.
proporcionalmente em relação ao valor do patrimônio líquido das sociedades.
solidariamente pelas sociedades que absorverem parcelas do patrimônio.
As Cias Cinza e Amarelo apresentam os seguintes balanços patrimoniais em 31/12/2022:
Cia Cinza | Cia Amarelo | |
Ativo Circulante Disponibilidades Ativo Imobilizado | 100.000 | 50.000 |
Terreno | 40.000 | 70.000 |
Total do Ativo | 140.000 | 120.000 |
Patrimônio Líquido | ||
Capital Social | 140.000 | 120.000 |
Total do PL | 140.000 | 120.000 |
Em janeiro de 2023, os sócios de cada empresa resolvem unir as duas, de modo a formar uma empresa nova, que lhes sucederá em todos os direitos e obrigações.
Na data, foi feito um estudo para valorar e considerar na avaliação o valor da marca de cada empresa. Estimou-se que a marca da Cia Cinza tinha valor de R$10.000, enquanto a marca da Cia Amarelo tinha valor de R$50.000.
Em relação à nova empresa, os sócios da Cia Cinza receberam a seguinte porcentagem de participação:
16,67%.
46,88%.
50,00%.
53,85%.
66,67%.
A Cia Vermelho e a Cia Branco são independentes. Em janeiro de 2024, a Cia Rosa absorveu as duas empresas, lhes sucedendo em todos os diretos e obrigações.
Pode-se dizer que houve uma
cisão.
fusão.
reversão.
consolidação.
incorporação.
A entidade deve contabilizar cada combinação de negócios pela aplicação do método de aquisição, que requer somente a identificação do adquirente; o reconhecimento e a mensuração dos ativos identificáveis adquiridos e dos passivos assumidos; e o reconhecimento e a mensuração do goodwill ou do ganho proveniente de compra vantajosa.
Certo
Errado
Combinação de negócios é uma operação ou outro evento por meio do qual um adquirente obtém o controle de um ou mais negócios, independentemente da forma jurídica da operação. Assinale a alternativa que indica, em uma combinação de negócios, o termo utilizado no preço recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
Valor justo.
Ágio por expectativa de rentabilidade futura.
Contraprestação contingente
Participação societária.
Considere a situação na qual a entidade A apresentava o seguinte balanço patrimonial em 31/12/2021:
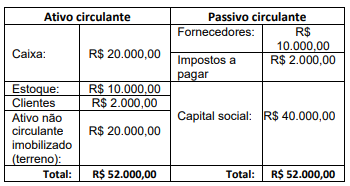
Considerando que, em 02/01/2022 a entidade A fez uma cisão parcial, originando a entidade B. Na data da cisão o(a):
● saldo do caixa foi dividido igualmente entre as duas entidades;
● entidade A recebeu o saldo integral do estoque e a entidade B recebeu os imóveis;
● entidade B ficou responsável por toda a dívida com os fornecedores.
Em relação à análise vertical das duas entidades após a cisão, é CORRETO afirmar que na entidade:
A, o patrimônio líquido corresponde a 50% do ativo total.
B, o patrimônio líquido corresponde a 50% do ativo total.
A, a conta caixa corresponde a 50% do ativo total.
B, a conta fornecedores corresponde a 33,33% do ativo total.
A, a conta estoque corresponde a 50% do ativo total.
Um evento significativo no contexto contábil é a combinação de negócios, onde envolve-se a união de duas entidades distintas em uma única entidade, com implicações importantes nas demonstrações financeiras. Esse processo requer o reconhecimento e a mensuração adequada dos ativos, passivos e patrimônio líquido adquiridos. Em uma combinação de negócios, como são reconhecidos os ativos e passivos adquiridos?
Pelo valor justo na data de aquisição.
Pelo valor de custo histórico.
Pelo valor nominal.
Pelo valor determinado pelo vendedor.
As Cias. ABC e JKL, em 31/12/2023, apresentaram as seguintes informações no balanço patrimonial.
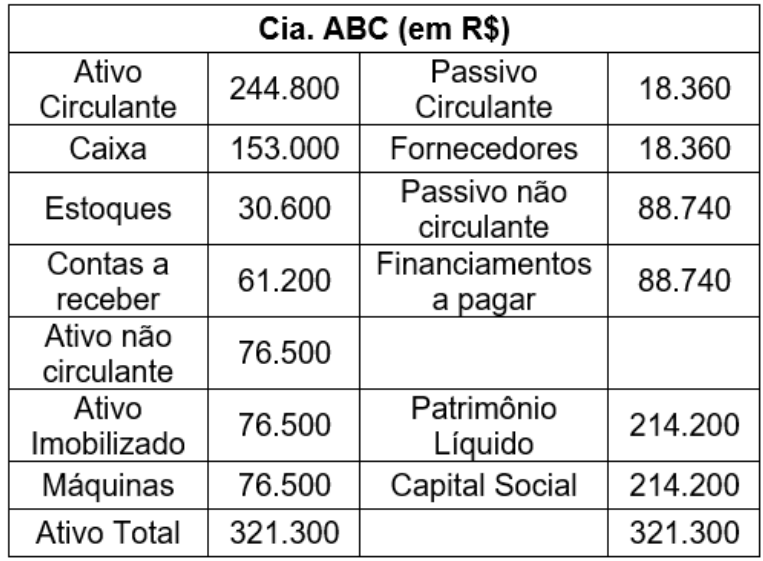
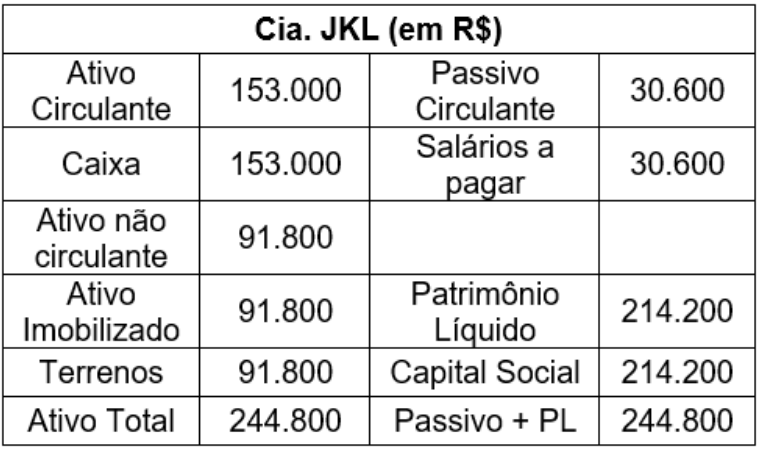
Em janeiro de 2024, as duas companhias resolvem se fundir, constituindo a Cia XYZ.
Além disso, sabe-se que:
• O valor de mercado do terreno da Cia. JKL nessa data era de R$ 100.000;
• A marca da Cia ABC foi avaliada em R$ 15.000;
• A marca da Cia JKL foi avaliada em R$ 36.000.
Considerando as informações apresentadas e o Pronunciamento Técnico CPC 15 – Combinação de Negócios –, assinale a alternativa que indica corretamente a porcentagem da Cia. XYZ que pertence aos sócios da Cia. JKL após a fusão.
53%.
47%.
50%.
51%.
60%.
Em uma combinação de negócios, o adquirente deve reconhecer o ágio por expectativa de rentabilidade futura (goodwill), na data da aquisição, no montante que exceder o valor líquido dos ativos identificáveis e dos passivos assumidos.
Certo
Errado
Na transformação, a mesma sociedade, ainda que de outro tipo, continua a existir. Na incorporação, desaparece a sociedade incorporada. Na fusão, extinguem‑se as sociedades fusionadas.
Certo
Errado
No início de 2022, a Lambda S.A. iniciou negociação para adquirir o controle acionário da Sigma S.A., mediante a aquisição da totalidade da participação acionária que os atuais acionistas controladores possuem, o que equivale a 80% do total das ações do capital social. No protocolo preliminar de negociação, assinado entre as partes em 31/03/2022, ficou acordado que a operação se dará por meio de troca de participações acionárias, de forma que a Lambda S.A. emitirá, na data acordada para a transferência de controle, uma quantidade determinada de ações, que será destinada aos antigos (atuais) acionistas controladores da Sigma S.A., e em troca assumirá as ações que eles possuem no capital social da Sigma S.A., e consequentemente seu controle. Em 30/06/2022, foi assinado o contrato final entre as partes, que determinou o dia 31/08/2022 como o de transferência do controle da Sigma S.A. A fim de subsidiar a negociação, foi contratada uma empresa de consultoria especializada em valuation, que emitiu laudo de avaliação da Sigma S.A., relativo a 30/06/2022, que apontou como $ 10.000 o valor justo da empresa. Esse mesmo laudo apontou que o valor justo dos ativos líquidos da empresa, nessa data, era $ 6.000, adicionalmente seu patrimônio líquido era $ 4.000. Com base nesse laudo de avaliação, em 31/08/2022 a Lambda S.A. emitiu 1.000 ações ordinárias, sem valor nominal, em prol dos antigos acionistas não controladores da Sigma S.A. Para o aumento de capital social, a Lambda S.A. destinou 10% do valor da contraprestação transferida aos antigos acionistas controladores da Sigma S.A. A Lambda S.A. é de capital aberto, e em 31/03/2022 o valor justo de suas ações era $ 8,00, em 30/06/2022 era $ 10,00 e em 31/08/2022 era $ 12,00. Com base nessas informações e considerando as diretrizes da Norma Brasileira de Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta.
Em 31/08/2022, a Lambda S.A. contabilizou ágio por expectativa de rentabilidade futura de $ 5.200.
As mais-valias dos ativos líquidos, reconhecidas contabilmente pela Lambda S.A. em 31/08/2022, foram $ 2.000.
O goodwill adquirido, contabilizado em 31/08/2022 pela Lambda S.A. como parte do investimento societário adquirido, foi $ 7.200.
Na data de aquisição, a contraprestação transferida pela Lambda S.A. em troca da aquisição do controle da Sigma S.A. foi $ 10.000.
A Lambda S.A. contabilizou em 31/08/2022 uma reserva de capital decorrente de ágio na emissão de ações no valor de $ 9.000.
Sobre Concentração Societária, analise os itens abaixo:
I. A cisão é a operação pela qual a companhia transfere a totalidade do seu patrimônio para uma outra sociedade, constituída para esse fim, extinguindo-se obrigatoriamente a companhia cindida, havendo sempre versão de todo o seu patrimônio.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações. Note-se que, na fusão, todas as sociedades fusionadas se extinguem, para dar lugar à formação de uma nova sociedade com personalidade jurídica distinta daquelas.
III. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações. Na incorporação a sociedade incorporada deixa de existir, mas a empresa incorporadora continuará com a sua personalidade jurídica.
IV. O valor do acervo a ser tomado nas operações deverá ser definido pelo valor contábil ou de mercado.
V. A pessoa jurídica que tiver parte ou todo o seu patrimônio absorvido deverá levantar balanço específico para esse fim. O balanço deverá ser levantado até 30 dias antes do evento.
Analisados os itens é correto afirmar que:
Apenas o item I está incorreto.
Apenas o item II está incorreto.
Apenas o item III está incorreto.
Apenas o item IV está incorreto.
Apenas o item V está incorreto.
Nas operações de reestruturações societárias, a operação pela qual a sociedade passa, independentemente de dissolução e liquidação, de um tipo para outro é:
Transformação.
Cisão.
Fusão.
Transferência.
Incorporação.
A incorporação, fusão ou cisão da companhia emissora de debêntures em circulação dependerá da prévia aprovação dos debenturistas, reunidos em assembleia especialmente convocada com esse fim.
Se for assegurado aos debenturistas que o desejarem, durante o prazo mínimo de 6 meses a contar da data da publicação das atas das assembleias relativas à operação, o resgate das debêntures de que forem titulares
a aprovação pela assembleia será dispensada.
a incorporação, fusão ou cisão será antecipada.
uma auditoria de caráter especial será realizada.
uma demonstração financeira intermediária deverá ser publicada.
a avaliação da debênture será baseada na forma, em detrimento à essência.
De acordo com a Lei nº 6.404/1976 e modificações, as operações de incorporação, fusão e cisão serão submetidas à deliberação da assembleia-geral das companhias interessadas mediante explicação, na qual serão expostos os pontos a seguir, à exceção de um. Assinale-o.
O efeito estimado nas cotações futuras das ações na bolsa de valores.
Os motivos ou fins da operação e o interesse da companhia na sua realização.
O valor de reembolso das ações a que terão direito os acionistas dissidentes.
As ações que os acionistas preferenciais receberão e as razões para a modificação dos seus direitos, se prevista.
A composição, após a operação, segundo espécies e classes das ações, do capital das companhias que deverão emitir ações em substituição às que se deverão extinguir.
Uma entidade realiza operações que podem ser identificadas como combinação de negócios. Essas operações podem acontecer em períodos diferentes, a saber:
I. antes do período de reporte corrente.
II. durante o período de reporte corrente.
III. após o final do período de reporte, mas antes de autorizada a emissão das demonstrações contábeis.
IV. após o final do período de reporte, e depois de autorizada a emissão das demonstrações contábeis.
De acordo com o Pronunciamento Técnico CPC 15 (R1) – Combinação de Negócios, quando não há ajustes específicos decorrentes da própria operação de combinação de negócios, o adquirente deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar a natureza e os efeitos financeiros de combinação de negócios que ocorram em
I e II, somente.
II e III, somente.
III e IV, somente.
I, II e III, somente.
I, II, III e IV.



