







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 2015, uma entidade possuía um terreno que era mantido para valorização e venda futura.
Assinale a opção que contém a classificação correta do terreno no balanço patrimonial da entidade.
Ativo Circulante.
Ativo Realizável a Longo Prazo.
Propriedade para Investimentos.
Ativo Imobilizado.
Ativo Intangível.
Os fluxos de caixa relevantes para tomada de decisões de orçamento de capital incluem o investimento inicial, bem como, as entradas de caixa operacionais e um fluxo de caixa residual. Tendo em vista essa afirmação, calcule o valor de um investimento utilizando as informações, relativas à compra, para uma determinada indústria, de um ativo fixo em substituição a um ativo anterior, fornecidas a seguir:
• Substituição de um ativo fixo – equipamento gráfico
• Valor do custo de aquisição – R$ 180.000,00
• Crédito de imposto sobre a aquisição – R$ 30.000,00
• Mão de obra para colocar o ativo em funcionamento – R$ 10.000,00
• Valor residual do ativo em substituição – R$ 14.000,00
• Valor de venda (a receber) do ativo em substituição – R$ 77.000,00
• IR e CSL sobre a venda do ativo em substituição – R$ 11.550,00
• Variação positiva do CCL – R$ 21.000,00
• Taxa de depreciação do ativo em substituição – 7,14% a.a.
• Tempo de vida útil do ativo velho – 14 anos
• Taxa de juros de mercado – 1,99% a.m.
Assinale a alternativa que apresenta o valor do investimento.
R$ 115.500,00.
R$ 118.000,00.
R$ 119.550,00.
R$ 121.500,00.
R$ 122.450,00.
No que diz respeito a operações com partes relacionadas em um fundo de investimento, em relação ao que os administradores devem considerar, assinale a opção CORRETA.
Só podem ser efetuadas se as transações com a instituição administradora, gestora ou parte a elas relacionada forem realizadas de forma equitativa.
As operações com partes relacionadas devem constar em nota explicativa, que indicará quaisquer transações realizadas entre o fundo e a instituição administradora, gestora ou parte a elas relacionada, de modo que os usuários da informação possam avaliar a extensão dos efeitos dessas transações na posição patrimonial, financeira e de resultados do fundo de investimento.
O termo “parte relacionada” tem o mesmo significado contido no Pronunciamento Técnico CPC 05(R1).
A instituição administradora deve divulgar, no mínimo, a natureza do relacionamento existente, o montante das transações realizadas e os saldos existentes.
Leia as afirmativas a seguir e marque a opção INCORRETA:
O Patrimônio Líquido compreende os recursos próprios da Entidade, e seu valor é a diferença positiva entre o valor do Ativo e o valor do Passivo.
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, numa determinada data, a posição patrimonial e financeira da Entidade.
Ativo compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos.
O subgrupo do ativo denominado Investimentos compreende o leque de bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
Ativo compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos.
A linha horizontal na qual o tempo zero aparece ao final dela, à esquerda, e os períodos futuros são marcados da esquerda para a direita, utilizada para descrever os fluxos de caixa associados a um dado investimento, é denominada de
Linha de tempo.
Tabela financeira.
Linha principal.
Valor futuro.
Visão gráfica do valor futuro pela capitalização semestral.
Para avaliação do custo de dívidas a longo prazo, o custo de lançamento representa
os fundos recebidos de fato de uma venda de título que pagam juros mensais.
os fundos recebidos de fato de uma venda de título que pagam juros semestrais.
os fundos recebidos de fato de uma venda de título que pagam juros anuais.
os custos totais de se publicar e vender um título.
os fundos recebidos de fato de uma venda de título que pagam juros até o vencimento dos fluxos de caixa associados à própria dívida.
A empresa Cajueiro S.A. possui um único investimento na empresa Uruaçu S.A. avaliado pelo método de custo no valor de R$ 30.000,00, correspondendo a 15% das ações preferenciais da empresa investida. O patrimônio líquido da empresa Uruaçu S.A. no início do exercício social era R$ 200.000,00. No final do exercício social, a empresa investida possuía um patrimônio líquido de R$ 230.000,00 devido ao lucro líquido de R$ 50.000,00 e distribuição e pagamento de dividendos no montante de R$ 20.000,00. Com base nestas informações e sabendo que este investimento foi adquirido há 3 anos atrás, o saldo da conta Investimentos da empresa Cajueiro S.A. após as transações ocorridas na empresa Uruaçu S.A. era, em reais,
34.500,00.
30.000,00.
7.500,00.
37.500,00.
4.500,00
Uma empresa possui um investimento em ações de outra, coligada, correspondente a 40% do capital desta última. Antes do encerramento do exercício social, com base no método de Equivalência Patrimonial, o valor do investimento era R$100.000,00. Admita que a coligada apresente um lucro de R$20.000,00, sendo que, deste, por razões legais e societárias, 50% sejam imediatamente distribuídos aos seus acionistas. Assinale a alternativa que apresenta, respectivamente, os valores recebidos pela empresa investidora sob a forma de recebimento de dividendos e o que deve ser contabilizado no ativo, no subgrupo Investimentos, como equivalência de capital.
R$5.000,00 e R$2.000,00.
R$5.000,00 e R$4.000,00.
R$10.000,00 e R$4.000,00.
R$4.000,00 e R$2.000,00.
R$4.000,00 e R$4.000,00.
Os investimentos em empresas coligadas estão corretamente caracterizados em:
o investidor tem influência significativa.
o investidor detém mais de 20% de participação.
o investidor tem poder de decisão.
o investimento é relevante.
o investidor detém a maioria das ações preferenciais.
As propriedades para investimento são mantidas pelo proprietário ou arrendatário para obtenção de rendas ou para valorização do capital ou para ambas, e por isso serão classificadas
no ativo permanente.
no grupo de investimentos, dentro do realizável a longo prazo.
no subgrupo do imobilizado, dentro do ativo não circulante.
no subgrupo investimentos, dentro do ativo não circulante.
no subgrupo investimentos, dentro do ativo circulante.
Em uma empresa prestadora de serviços, os itens a seguir estão classificados na conta Investimentos do Ativo, à exceção de um. Assinale-o.
Participações permanentes em sociedades controladas.
Terreno mantido sem produção de renda e destinado a uso futuro, na expansão da empresa.
Obra de arte exposta na sala de reuniões.
Direito a receber por empréstimo concedido a outra entidade.
Participações permanentes em sociedades coligadas.
Uma propriedade para investimento (terreno ou edifício – ou parte de edifício – ou ambos) é aquela mantida pelo proprietário (ou pelo arrendatário em arrendamento financeiro) com finalidades específicas. Dentre estas finalidades, incluem-se:
O uso na produção ou fornecimento de bens ou serviços ou para finalidades administrativas.
A venda no curso ordinário do negócio.
O edifício que seja propriedade da entidade e que seja arrendado sob um ou mais arrendamentos operacionais.
Os terrenos mantidos para um futuro uso corrente determinado.
Uma propriedade que é arrendada a outra entidade sob a forma de arrendamento financeiro.
São critérios de avaliação das propriedades para investimentos:
método de custo e valor justo.
custo histórico corrigido e valor justo.
valor de liquidação e método do custo corrente.
somente são avaliados pelo valor justo.
só podem ser avaliados pelo custo de aquisição.
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
R$ 3.600.000.
R$ 2.300.000.
R$ 1.860.000.
R$ 1.500.000.
R$ 600.000.
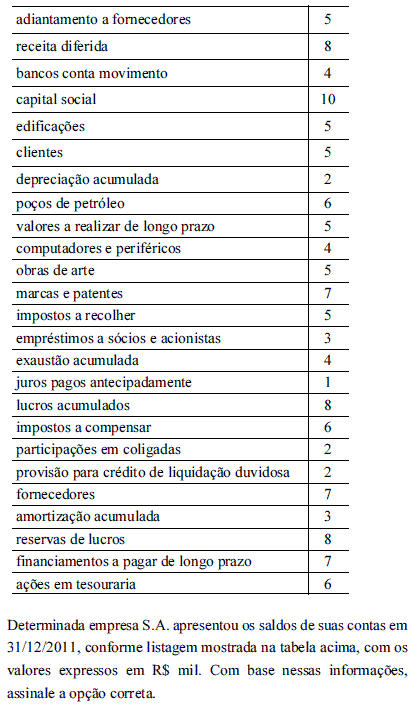
A soma dos saldos dos grupos de investimento, imobilizado, intangível e do realizável a longo prazo perfaz um montante de R$ 28 mil.
De acordo com a análise vertical do balanço patrimonial, os tributos recuperáveis correspondem a aproximadamente 21% do total do ativo da empresa.
A liquidez imediata é menor que a liquidez corrente e igual à liquidez geral.
Se a empresa conseguiu um faturamento anual de R$ 94 mil e se a margem líquida apurada no período foi de 12%, então a rentabilidade do investimento nesse período foi igual a 14%.
Se a empresa obteve lucro líquido do exercício de R$ 2 mil, então a rentabilidade do patrimônio líquido foi de 20%.
A entidade econômica que desenvolve atividade comercial adquiriu um imóvel com o objetivo de alugá-lo para a obtenção de renda. A classificação CORRETA deste imóvel é como:
Circulante
Imobilizado
Investimento
Intangível
Realizável a longo prazo
De acordo com a Lei n° 6.404/76 e suas alterações, considera-se valor justo dos investimentos o valor
projetado.
líquido de alienação.
presente líquido dos fluxos de caixa futuros.
de aquisição.
de reposição.
Um terreno não destinado à manutenção da atividade da companhia e cuja intenção da empresa é permanecer com ele, deve ser classificado, no Balanço Patrimonial, no ativo
Investimento.
Imobilizado.
Intangível.
Diferido.
Realizável a Longo Prazo.



