







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que indica o valor do Lucro Bruto e do Lucro Líquido, respectivamente, da empresa em 31 de dezembro de 2019, após o encerramento do exercício, conforme balancete a seguir fornecido pela contabilidade:
Balancete em 31/12/2019 | Reais |
Estoques de mercadorias | 85.000,00 |
Fornecedores nacionais | 65.000,00 |
Caixa e Equivalentes de Caixa | 55.000,00 |
Despesas com IR e CS | 40.000,00 |
Despesas Comerciais | 45.000,00 |
Receitas de Vendas Líquidas | 370.000,00 |
Contas a Pagar | 20.000,00 |
Despesas Gerais | 26.000,00 |
Impostos a Recolher | 65.000,00 |
Clientes | 130.000,00 |
Capital Social | 100.000,00 |
CMV – Custo das Mercadorias Vendidas | 185.000,00 |
Imobilizado, líquido | 80.000,00 |
Receitas Financeiras | 3.000,00 |
Despesas Financeiras | 7.000,00 |
Empréstimos Bancários | 30.000,00 |
185.000 e 64.000.
145.000 e 38.000.
145.000 e 44.000.
185.000 e 70.000.
370.000 e 70.000.
O lucro resultado líquido corresponde a (R$):
34.000
66.000.
100.000
138.000
240.000
Considerando que há previsão estatutária de constituição de reserva estatutária de 10%, que não existe prejuízos acumulados relativos a exercícios anteriores, e que o saldo das reservas de lucros no último exercício é zero, o resultado líquido de 2020 e a reserva legal que será realizada no exercício totalizam, em R$:
276.144,00 e 0,00
276.144,00 e 13.087,20
276.144,00 e 27.614,40
418.400,00 e 0,00
418.400,00 e 20.920,00
O Lucro Bruto e o Lucro Líquido apurado na Demonstração de Resultado de 20X foram respectivamente de:
R$ 215.000 e R$ 129.750
R$ 185.000 e R$ 93.750
R$ 215.000 e R$ 99.750
R$ 185.000 e R$ 99.750
A empresa fictícia realizou em 06/10/2020 uma venda a prazo no valor de R$ 150.000,00. A mercadoria vendida nessa operação tem um custo de R$ 90.000,00, com incidência de ICMS de 18%. Dia 10/10/2020, foi devolvido 40% das vendas realizadas no dia 06/10/2020. Com base nas informações acima, qual o lucro bruto da organização?
R$ 73.800,00.
R$ 33.000,00
R$ 60.000,00
R$ 19.800,00
O lucro líquido, em reais, é de:
63.532,00.
72.492,00.
75.450,00.
79.654,00.
80.584,00.
Considere a seguinte situação hipotética: A empresa Peças e Peças Ltda. fabrica três tipos de peças para caminhão, das quais temos as seguintes informações:
Peça A Peça B Peça C
Preço de Venda 60,00 80,00 100,00
Custos e Despesas Variáveis 20,00 30,00 40,00
Horas-máquina consumidas 10 5 8
Sabendo-se que a empresa possui 400 horas-máquina disponíveis, qual deverá ser a ordem de priorização para produção e venda das peças para maximizar o lucro considerando o fator limitativo?
1º C; 2º B; 3º A
1º A; 2º B; 3º C
1º A; 2º C; 3º B
1º B; 2º C; 3º A
A Cia. Negocia Tudo adquiriu, em 01/10/2018, produtos para serem revendidos. Os produtos foram adquiridos à vista por R$ 210.000,00, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 33.000,00 e tributos não recuperáveis no valor de R$ 22.000,00. Adicionalmente, a Cia. contratou e pagou frete e seguro, exclusivamente para transporte dos produtos adquiridos até seu depósito, no valor total de R$ 10.000,00, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 1.000,00.
144.000,00.
166.000,00.
132.000,00.
153.000,00.
190.000,00.
Considerando que determinada empresa apurou os seguintes saldos para a Demonstração do Resultado em 31/12/2019: Despesa de Energia Elétrica – Administrativo R$ 300,00; Despesa de Telefone – Publicidade R$ 200,00; Devolução de Vendas R$ 3.000,00; Custo da Mercadoria Vendida R$ 15.000,00; Despesa de Salários – vendas R$ 2.500,00; Descontos incondicionais R$ 700,00; Impostos sobre vendas R$ 9.000,00; Comissões de representantes R$ 900,00 e Receita de Vendas R$ 50.000,00. Pode-se afirmar que o Lucro Bruto da entidade foi de R$:
R$ 22.300,00
R$ 37.300,00
R$ 18.400,00
R$ 50.000,00
R$ 19.800,00
No mês de janeiro de 2020, uma empresa faturou para o Cliente A, R$ 10.000,00 à vista, R$ 50.000,00 para o Cliente B com 30 dias de prazo. Teve despesas com materiais de uso e consumo no valor de R$ 20.000,00 para pagamento em 30 dias e teve como folha de pagamento a ser paga no 5º dia útil do mês de fevereiro o total de R$ 30.000,00. Diante desses dados podemos afirmar que:
Pelo regime de caixa, o resultado financeiro para o mês de janeiro foi de R$ 60.000,00.
Na conta caixa em janeiro foram creditados R$ 50.000,00.
O lucro do mês de janeiro pelo regime de competência foi de R$ 10.000,00.
O lucro do mês de janeiro pelo regime de caixa foi de R$ 60.000,00.
A Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
R$ 126.000,00
R$ 150.000,00
R$ 180.000,00
R$ 54.000,00
Uma entidade adquiriu estoques no valor de R$ 40.000,00 (40 unidades) em 01.03.2019. Para que os estoques estivessem disponíveis para a comercialização em 01.04.2019, a entidade contratou, adicionalmente, frete no valor de R$ 1.400,00. No dia 02.04.2019, a entidade vendeu 20 unidades por R$ 1.500,00. Sabendo-se que não havia estoque inicial, o lucro bruto da entidade totalizou, em R$:
9.300,00
10.000,00
20.000,00
30.000,00
40.000,00
A empresa Bulldog, apresenta os seguintes dados para seu Demonstrativo de Resultado do Período em 31/12/16: Receita Bruta: 550.000,00, as devoluções representam 6% da receita bruta, o ICMS calculado foi de 18% da receita bruta, o custo foi de R$ 130.000,00, as despesas financeiras líquidas foram de R$ 46.500, as despesas de vendas são contabilizadas exatamente à base de 10% da Receita Líquida, as despesas administrativas totalizaram o valor de R$ 15.000,00 e no cálculo do Imposto de Renda considerou-se a alíquota de 15%. Assinale a alternativa que apresenta o Lucro bruto e o Lucro antes do Imposto de Renda.
R$ 321.000,00 e R$ 214.400,00
R$ 288.000,00 e R$ 231.200,00
R$ 321.000,00 e R$ 260.900,00
R$ 288.000,00 e R$ 199.700,00
R$ 288.000,00 e R$ 184.700,00
O contador da empresa Futura SA foi designado para fazer um levantamento na área de custos. Entre as tarefas, ele deve calcular o resultado do exercício (DRE) de um período utilizando o Custeio por Absorção e o Custeio Variável, a fim de apresentar para a gestão da empresa vantagens e desvantagens destes. As seguintes informações foram disponibilizadas:
Descrição dos Custos Diretos e Indiretos | Valor em R$ |
Matérias-primas | 10.000 |
Material de embalagem | 5.000 |
Material secundário | 3.000 |
Mão de Obra Direta | 20.000 |
Depreciação do prédio da fábrica | 15.000 |
Outros Custos Indiretos de Fabricação | 5.000 |
Seguro da fábrica | 10.000 |
Custo Total de Produção | 68.000 |
Informações adicionais:
Total de despesas administrativas ------ R$ 10.000,00
Quantidade de produtos fabricados ---- 20 unidades
Quantidade de produtos vendidos ------15 unidades
Preço unitário de vendas ------------------R$ 12.000,00
Marque a alternativa CORRETA:
O Custo dos Produtos vendidos totaliza R$ 51.000,00, independentemente do método utilizado.
O Resultado Líquido do Exercício apresenta um lucro de R$ 119.000,00, se calculado pelo Custeio Absorção, e R$ 111.500,00, se calculado pelo Custeio Variável.
A diferença de R$ 10.500, no resultado do exercício, em função da apuração por diferentes métodos de custeio, está no estoque dos produtos que foram acabados e ainda não foram vendidos.
A Margem de Contribuição apresentada pelo Custeio Variável é de R$ 129.000,00.
O Resultado Operacional é de R$ 129.000,00 (positivo), quando calculado pelo Custeio Absorção, e R$ 151.500,00 (positivo), quando calculado pelo Custeio Variável.
A Cia. Comercial Flor de Maracujá adquiriu mercadorias para revenda no valor de R$ 1.000.000,00, incidindo sobre a operação de venda o ICMS, à alíquota de 18%, e o PIS e COFINS não cumulativos. Posteriormente, revendeu 80% desse lote por R$ 870.000,00 numa operação interestadual com alíquota de 12%. A companhia é tributada pelo PIS e COFINS na sistemática cumulativa. O lucro bruto auferido pela companhia na operação correspondeu, em R$, a
29.125,00.
49.150,00.
77.845,00.
103.125,00.
151.485,00.
Sabendo-se que o Lucro depois do Imposto de Renda da Cia Vamos em frente foi de R$ 1.215.000,00 em 31/12/17, e que o estatuto prevê participações de empregados em 5%, Administração em 15% e debêntures em 10%, calcule o Lucro Líquido do Exercício e assinale a alternativa correta.
R$ 850.500,00
R$ 911.250,00
R$ 1.032.750,00
R$ 874.800,00
R$ 1.069.200,00
A Companhia Imparare é uma prestadora de serviços e ao final do ano de 2018 tinha os seguintes saldos registrados em suas contas contábeis:
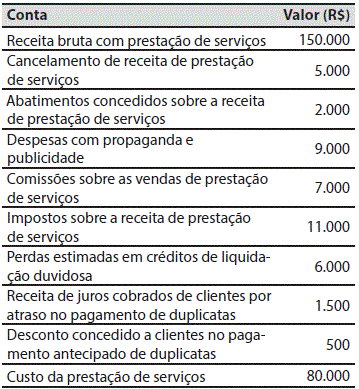
Em 2018 a Receita Líquida de Vendas e o Lucro Bruto da Companhia Imparare foram, respectivamente, de:
R$ 124.500 e R$ 38.000.
R$ 126.500 e R$ 37.500.
R$ 132.000 e R$ 52.000.
R$ 143.000 e R$ 35.500.
R$ 143.000 e R$ 63.000.
Se a empresa a que se refere a tabela 5A1-I adotar o custo da mercadoria vendida no valor de R$150,20, nesse caso, desconsiderando-se tributos, o resultado líquido auferido corresponderá a um prejuízo de
R$ 90,20.
R$ 150,20.
R$ 128,20.
R$ 68,20.
R$ 38,20.
A tabela a seguir apresenta informações referentes aos saldos de contas do mês de julho de 2019 de determinada fábrica que adota o custeio por absorção.
conta | R$ |
seguro sobre compra de matéria-prima | 1.500 |
frete sobre compra de matéria-prima | 2.500 |
estoque de produtos acabados em 31/7/2019 | 6.000 |
estoque de produtos em elaboração em 31/7/2019 | 6.000 |
estoque de matéria-prima em 31/7/2019 | 6.500 |
gastos indiretos de fabricação | 10.000 |
estoque de produtos acabados em 1.º/7/2019 | 14.000 |
salário dos empregados da fábrica | 14.000 |
estoque de produtos em elaboração em 1.º/7/2019 | 15.000 |
compra de matéria-prima | 18.500 |
estoque de matéria-prima em 1.º/7/2019 | 20.000 |
despesas administrativas | 25.000 |
despesas gerais | 32.000 |
tributos sobre vendas | 80.000 |
caixa em 1.º/7/2019 | 189.000 |
caixa em 31/7/2019 | 287.000 |
receita bruta de vendas | 400.000 |
De acordo com essas informações, o
custo primário corresponde a R$ 46.000.
lucro líquido auferido é de R$ 218.000.
custo dos produtos acabados corresponde a R$ 55.000.
lucro bruto auferido é de R$ 243.000.
custo dos produtos vendidos é de R$ 83.000.



