







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação ao que determina a NBC TG 26 – Apresentação das Demonstrações Contábeis, no tocante à informação a ser apresentada na Demonstração das Mutações do Patrimônio Líquido (DMPL) ou nas Notas Explicativas, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Para cada componente do patrimônio líquido, a entidade deve apresentar, ou na demonstração das mutações do patrimônio líquido ou nas notas explicativas, uma análise dos outros resultados abrangentes por item.
II. O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelas normas emitidas pelo Conselho Federal de Contabilidade.
III. A entidade deve apresentar na demonstração das mutações do patrimônio líquido, ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante por ação.
Está(ão) CORRETO(S) o(s) item(ns):
I e II, apenas.
I, apenas.
I, II e III.
II e III, apenas.
O auditor externo da empresa Pública S.A. (entidade de economia mista) elaborou a revisão das contingências trabalhistas, cíveis e tributárias constatando a seguinte posição de probabilidades de perdas:
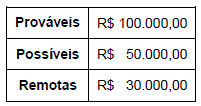
Ao examinar as provisões constituídas e notas explicativas e considerando as normas vigentes pertinentes a contingências, para validar as demonstrações contábeis com relação a esses fatos, deverá contar que a empresa
não reconheceu provisões, visto que empresas públicas e entidades de economia mista não estão sujeitas à contestação judicial.
reconheceu, no passivo, provisões no valor de R$ 180.000,00.
reconheceu, no passivo, provisões no valor de R$ 150.000,00 e apresentou nota explicativa, evidenciando as contingências remotas no valor de R$ 30.000,00.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou, em nota explicativa, o valor de R$ 50.000,00, relativo às possíveis perdas.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou em nota explicativa.
Com relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26 – Apresentação das Demonstrações Contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Notas Explicativas contêm informações adicionais em relação à apresentada nas demonstrações contábeis.
II. As Notas Explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nas demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
III. O conjunto completo de demonstrações contábeis não inclui as Notas Explicativas. Está(ão) CORRETO(S) o(s) item(ns):
I, II e III.
I e II, apenas.
II, apenas.
II e III, apenas.
Quando a legislação tributária permitir que a sociedade adote critérios diversos dos prescritos pelos princípios contábeis, que lhe sejam mais favoráveis na apuração dos tributos devidos, essa pessoa jurídica deverá proceder a ajustes na sua escrituração mercantil, mencionando as circunstâncias em nota explicativa.
As notas explicativas que complementam as demonstrações financeiras compreendem não só as informações obrigatórias não contidas nas próprias demonstrações, como também informações adicionais quando o conteúdo das demonstrações for insuficiente.
Os critérios de avaliação dos elementos patrimoniais e os efeitos, positivos ou negativos, de mudanças de critérios de avaliação são exemplos de conteúdo informacional constante no(a):
Demonstração das Variações do Patrimônio Líquido;
Conjunto das Notas Explicativas;
Demonstração de Lucros ou Prejuízos Acumulados;
Relatório de Gestão;
Demonstração de Origens e Aplicações de Recursos.
As Demonstrações Contábeis devem ser complementadas por informações adicionais visando enriquecer os relatórios e evitar que eles se tornem enganosos. Nesta condição estão as Notas Explicativas. Assinale a opção que, conforme imposição legal, apresenta informação que NÃO deve ser indicada nas Notas Explicativas.
Os principais critérios de avaliação dos elementos patrimoniais.
Todos os Investimentos em outras sociedades.
Os ajustes de exercícios anteriores.
O número, as espécies e as classes das ações do Capital Social.
Os ônus reais constituídos sobre elementos do Ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
Caso o valor contábil do investimento em coligada deixe de ser relevante, e tal situação não tenha caráter permanente, sua avaliação será feita pelo método de equivalência patrimonial e todos os reflexos nas demonstrações contábeis da investidora deverão ser evidenciados, de maneira segregada, em nota explicativa.
De acordo com as Normas Brasileiras de Contabilidade, quanto às Notas Explicativas, analise as afirmativas abaixo e assinale a alternativa correta.
I. As notas explicativas são parte integrante das demonstrações contábeis.
II. As informações contidas nas notas explicativas devem ser relevantes, complementares e/ou suplementares àquelas não suficientemente evidenciadas ou não constantes nas demonstrações contábeis propriamente ditas.
III. As notas explicativas incluem informações de natureza pessoal, econômica, financeira, legal, física e social, bem como os critérios utilizados na elaboração das demonstrações contábeis e eventos subseqüentes ao balanço
Apenas as afirmativas I e III estão certas.
Apenas a afirmativa III está errada.
Apenas a afirmativa I está certa.
Todas as afirmativas estão erradas.
Apenas as afirmativas III está certa
Sobre as Notas Explicativas às Demonstrações Contábeis, é incorreto afirmar:
São parte integrante das demonstrações contábeis.
As informações contidas nas Notas Explicativas devem ser relevantes, complementares e/ou suplementares àquelas não suficientemente evidenciadas ou não constantes nas demonstrações contábeis propriamente ditas.
Incluem informações de natureza patrimonial, financeira e social.
Incluem informações de natureza física e social.
Incluem informações que, em razão da rigidez das demonstrações contábeis, não necessitam ser tão precisas.
As notas explicativas, que complementam as demonstrações financeiras das sociedades anônimas, devem indicar:
o número, as espécies e as classes das ações do capital social
os investimentos em outras sociedades avaliados pelo método de custo
o aumento de valor de elementos do passivo, resultante de novas avaliações
a taxa de juros, as datas de vencimento e as garantias das obrigações a curto prazo
Não deverá ser evidenciado em notas explicativas:
Reavaliação;
Método de Avaliação de Investimentos;
Método de depreciação;
Caixa.
De acordo com a Lei 6404/76, as Sociedades por Ações, ao elaborar suas Notas Explicativas, deverão indicar
os Investimentos em Sociedades Coligadas e Controladas.
a taxa de juros, as datas de vencimento e as garantias das obrigações a curto prazo.
o aumento havido nas classes das ações do capital social.
o aumento do valor de elementos do ativo resultante de novas avaliações.
As notas explicativas que complementam as demonstrações contábeis das sociedades anônimas deverão indicar
as opções de compra de ações outorgadas e exercidas no período.
os investimentos em outras sociedades quando não relevantes.
os ônus reais constituídos sobre elementos do passivo e as garantias recebidas de terceiros.
os eventos subseqüentes à data de encerramento que não tenham efeito relevante sobre a situação patrimonial.
a taxa de juros, as datas de vencimento e as garantias das obrigações de curto prazo.
Uma determinada empresa realiza uma operação de aquisição de 15.000.000 ações de sua própria emissão. Esse evento contábil deverá ser
explicitado no relatório do Conselho de Administração, justificando o objetivo da operação, sem a necessidade de destaque para espécie e classe das ações.
contabilizado a crédito de conta de reserva, criada especificadamente para este fim e avaliada para efeito de registro com base na última cotação em balcão.
evidenciado em notas explicativas indicando o custo médio ponderado de aquisição, bem como os custos mínimos e máximos.
considerado para registro contábil como um retorno de capital e contabilizado a crédito de conta de reserva própria, criada especificadamente para este fim.
evidenciado apenas no relatório do Conselho de Administração, indicando o custo médio ponderado de aquisição, bem como os custos mínimos e máximos.
A existência de ônus reais sobre os elementos dos ativos e de fatos contingentes, cujo valor ou probabilidade for de difícil mensuração, devem ser
evidenciados em notas explicativas.
controlados apenas de forma extra-contábil.
registrados como contas corretivas do PL.
contabilizados sempre nos itens de longo prazo.
identificados apenas em seu aspecto jurídico.
Cia. Itamaracá tem como atividade o transporte de cargas e foi constituída apenas para prestar esse tipo de serviço às empresas do grupo. Nesse caso a divulgação desse fato em notas explicativas:
não é necessária se as empresas do grupo estiverem obrigadas a consolidar suas demonstrações.
é obrigatória por ferir possíveis interesses de acionistas minoritários e afetar a tributação do Imposto de Renda.
é facultativa desde que esta decisão não afete o fato gerador para o cálculo do ICMS e do Imposto sobre a Renda.
não é necessária por eventualmente vir a gerar transferências não remuneradas entre as partes relacionadas.
é indispensável por se tratar de operação entre partes relacionadas e afetar a tributação.
A ausência de notas explicativas que elucidassem o porquê das alterações de seus critérios de custos para efetuar a valoração dos estoques, nas últimas 3 (três) demonstrações financeiras, indica que a empresa não observou a seguinte convenção contábil:
Ao fim de cada exercício social, a Diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras, para exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas durante o exercício.
A seguir temos cinco frases a respeito desse assunto. Assinale aquela que representa uma afirmativa verdadeira.O exercício social terá a duração de 1 (um) ano e a data do início e do término deverá ser fixada no estatuto.
As demonstrações financeiras deverão registrar a destinação do lucro proposta pelos órgãos da administração, desde que tenha havido a aprovação pela assembléia geral.
As notas explicativas deverão indicar os investimentos em outras sociedades, mas apenas aqueles investimentos que forem, e quando forem, relevantes.
Como componentes do grupo resultados de exercícios futuros deverão ser classificadas as receitas de exercícios futuros, ou seja, aquelas receitas que tiverem sido recebidas antecipadamente.
As contas de depreciação acumulada são componentes do ativo imobilizado, enquanto que as contas de amortização acumulada integram o ativo diferido.



