







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com as Normas de Contabilidade vigentes, as notas explicativas são parte integrante do conjunto das demonstrações contábeis.
As referidas normas mencionam, mas sem esgotar o assunto, que as notas explicativas devem
apresentar a opinião do auditor sobre a adequação das demonstrações contábeis das entidades públicas e privadas.
apresentar as bases de preparação das demonstrações financeiras, bem como as práticas adotadas e as informações adicionais que não estejam apresentadas em nenhuma outra parte.
indicar o pronunciamento que fundamentou as bases de preparação das demonstrações financeiras e outras informações necessárias à compreensão dos dados quantitativos divulgados.
apresentar as bases de preparação das demonstrações financeiras, bem como as práticas adotadas e as informações, independentemente de estarem apresentadas em outra parte das demonstrações.
apresentar o contexto operacional em que atua a entidade, bem como informações históricas e projetadas sobre seu desempenho, de modo a possibilitar uma melhor avaliação sobre o futuro da mesma.
De acordo com o estabelecido pela resolução do CFC 1.185/09, cada demonstração contábil e respectivas notas explicativas devem ser identificadas claramente. Além disso, as seguintes informações devem ser divulgadas de forma destacada e repetida quando necessário para a devida compreensão da informação apresentada, EXCETO:
O nível de arredondamento usado na apresentação dos valores nas demonstrações contábeis.
O nome da entidade às quais as demonstrações contábeis dizem respeito ou outro meio que permita sua identificação, bem como qualquer alteração que possa ter ocorrido nessa identificação desde o término do período anterior.
A moeda de apresentação, tal como definido na NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis.
Se as demonstrações contábeis se referem a uma entidade individual ou a um grupo de entidades.
A data base das demonstrações contábeis e notas explicativas e o respectivo período abrangido.
A Lei n° 4.604, de 15 de dezembro de 1976, que dispõe sobre as Sociedades por Ações, estabelece que as notas explicativas são um complemento das demonstrações contábeis.
Nesse contexto e de acordo com os termos dessa Lei, as notas explicativas são necessárias para o esclarecimento da situação patrimonial e
financeira
econômica
tributária
dos resultados do exercício
dos passivos de longo prazo
De acordo com a Lei n.° 6.404/76 e suas alterações, em relação ao conteúdo das Notas Explicativas, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
-
I. As Notas Explicativas não poderão evidenciar as políticas contábeis da empresa, quando estas já tiverem sido apresentadas no Relatório da Administração.
II. As Notas Explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
III. As Notas Explicativas devem apresentar informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
-
Estão CORRETOS os itens:
I e II, apenas.
I e III, apenas.
I, II e III.
II e III, apenas.
As Notas Explicativas constituem um importante relatório divulgado no final de cada exercício social de uma empresa ou entidade. Com relação a esse demonstrativo, analise as assertivas abaixo.
I. Fornece dados e informações adicionais a respeito dos valores das contas apresentadas nos relatórios contábeis.
II. Esclarece a respeito das variadas estratégias que norteiam todo o planejamento da entidade.
III. Informa os critérios que foram utilizados para a atualização monetária e cambial e apresenta a relação com dados dos 10 (dez) maiores clientes da empresa.
IV. Esse demonstrativo não é elaborado pelas empresas sem fins lucrativos.
É correto o que se afirma em
I, apenas.
II e III, apenas.
IV, apenas.
II, apenas.
I e IV, apenas.
Uma entidade é acionada na Justiça por um antigo funcionário, que reclama que teve horas extras não remuneradas. Os advogados da entidade acreditam que há grande probabilidade de a empresa perder a causa. Entretanto, apesar de todos os esforços dispendidos, não conseguiram estimar o valor que devem perder, uma vez que o caso está em primeira instância e o tipo de caso nunca foi julgado em sua cidade.
De acordo com o Pronunciamento Técnico CPC 25, Provisões, Passivos Contingentes e Ativos Contingentes, assinale a opção que indica o procedimento correto da entidade.
Constituir provisão, apenas.
Constituir uma reserva de contingência, apenas.
Divulgar o fato em nota explicativa, apenas.
Constituir provisão e evidenciar o fato em nota explicativa.
Não dar atenção ao fato até que o julgamento aconteça.
A Lei das Sociedades por Ações menciona as notas explicativas a serem inclusas nas demonstrações contábeis.
Dentre outras informações, as notas explicativas devem indicar
o aumento de valor de elementos do ativo resultante de novas avaliações.
a conciliação entre o lucro líquido e o caixa gerado na empresa pelas atividades operacional, de investimento e de financiamento.
o número, as espécies, as classes e o nome dos detentores das ações do capital social.
os gastos com preservação, proteção e recuperação de recursos naturais.
um resumo dos principais eventos que ocorreram entre o fechamento das demonstrações contábeis e a publicação.
Com relação à ITG 1000 Modelo Contábil para Microempresa e Empresa de Pequeno Porte, identifique nos itens abaixo o(s) elemento(s) que deve(m) constar, obrigatoriamente, nas Notas Explicativas relativas às Demonstrações Contábeis.
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Deve(m) constar, obrigatoriamente, nas Notas Explicativas, o(s) elemento(s) apresentando(s) no(s) item(ns):
I e II, apenas.
I, II, III e IV.
II e III, apenas.
III, apenas.
De acordo com a Lei das Sociedades por Ações, as notas explicativas de uma empresa devem incluir
a distribuição da riqueza produzida pela empresa pelos empregados, governo, financiadores e sócios.
a conciliação entre o lucro líquido e o caixa gerado na empresa pelas atividades operacional, de investimento e de financiamento
a diferença entre o maior e o menor salário pago na empresa.
os principais critérios de avaliação dos elementos patrimoniais.
os gastos com preservação, proteção e recuperação de recursos naturais.
Uma entidade foi acionada na justiça por ter atrasado o pagamento de seus funcionários. Seu advogado considerou que o risco de perda na justiça é possível.
O tratamento contábil deste fato deve ser:
constituir provisão para contingências, mas não evidenciar o fato nas notas explicativas.
evidenciar o fato nas notas explicativas, além de constituir provisão para contingências.
evidenciar o fato nas notas explicativas, mas não constituir provisão para contingências.
não evidenciar o fato nas notas explicativas e nem constituir provisão para contingências.
constituir reserva para contingências, além de evidenciar o fato nas notas explicativas.
A alternativa que contém apenas relatórios que integram o conjunto completo de demonstrações contábeis exigidas pelo Pronunciamento Técnico CPC – 26 (R1) - Apresentação das Demonstrações Contábeis é:
balanço patrimonial, demonstração do resultado do exercício e relatório dos auditores independentes;
demonstração do valor adicionado, relatório de sustentabilidade e balanço patrimonial;
notas explicativas, demonstração do resultado abrangente e demonstração das mutações do patrimônio líquido;
demonstração do resultado abrangente, relatório da administração e demonstração dos lucros acumulados;
demonstração das mutações do patrimônio líquido, demonstração do resultado do exercício e relatório da administração.
Considere o enunciado a seguir, classificando os itens que o completam como verdadeiros (V) ou falsos (F). De acordo com as normas brasileiras de contabilidade (atuais), as notas explicativas devem:
( ) apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas;
( ) divulgar a informação requerida pelos Pronunciamentos Técnicos, Orientações e Interpretações do CPC que não tenha sido apresentada nas demonstrações contábeis;
( ) divulgar as ações financeiras e sociais e previdenciárias da comunidade onde a Entidade esteja contextualizada;
( ) prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão;
( ) prover de informações para contextualização do relatório da Administração da Entidade.
A classificação correta obtida, de cima para baixo, é:
V, V, V, V, F.
V, V, F, V, F.
F, V, F, V, V.
F, F, F, F, F.
V, V, V, V, V.
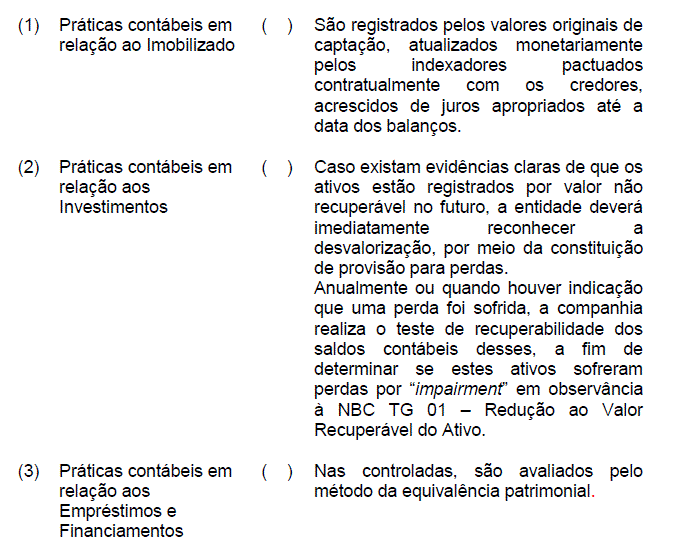
Relacione o tipo de Prática Contábil, adotado por uma determinada Sociedade Anônima, descrito na primeira coluna, com a respectiva nota apresentada no conjunto das Notas Explicativas, na segunda coluna e, em seguida, assinale a opção CORRETA.
1, 2, 3.
2, 1, 3.
3, 2, 1.
3, 1, 2.
As notas explicativas devem
I. indicar os principais critérios de avaliação dos elementos patrimoniais.
II. indicar os investimentos em outras sociedades, mesmo que irrelevantes.
III. fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Está correto o que se afirma em
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A informação acerca da elaboração das demonstrações contábeis e das políticas contábeis específicas utilizadas pela contabilidade, bem como a divulgação da informação requerida pelas normas, interpretações e comunicados técnicos, que não tenha sido apresentada nas demonstrações contábeis, consta
dos pareceres de auditoria.
das notas explicativas.
dos relatórios da diretoria.
dos relatórios da auditoria interna.
das notas de rodapé às demonstrações.
Analise o texto abaixo e em seguida assinale a opção CORRETA:
“Contêm informações além daquelas apresentadas no Balanço Patrimonial, na Demonstração do Resultado Abrangente, na Demonstração do Resultado, nas Demonstrações dos Lucros ou Prejuízos Acumulados e do Valor Adicionado (se apresentadas), na Demonstração das Mutações do Patrimônio Líquido e na Demonstração dos Fluxos de Caixa. Oferecem descrições narrativas ou composição de valores apresentados e informações sobre itens que não se qualificam para o reconhecimento dessas demonstrações.”.
O texto acima descreve o conteúdo:
da Conciliação Bancária.
das Notas Explicativas.
do Balancete de Verificação.
do Plano de Contas.
As notas explicativas que acompanham as demonstrações contábeis das instituições financeiras autorizadas a funcionar pelo BACEN devem evidenciar, detalhadamente, entre outras informações, a composição da carteira de operações de crédito, sendo informados a distribuição das operações, segregadas por tipo de cliente e atividade econômica, a distribuição por faixa de vencimento.
Em relação ao conteúdo das Notas Explicativas, de acordo com a NBC TG 26 – Apresentação das Demonstrações Contábeis, é INCORRETO afirmar que o conjunto das Notas Explicativas apresenta:
a divulgação da análise dos resultados e da posição financeira da sociedade e o parecer da diretoria.
a divulgação de informações requerida pelas normas, interpretações e comunicados técnicos que não tenha sido evidenciada nas demonstrações contábeis.
as informações adicionais que não tenham sido evidenciadas nas demonstrações contábeis, mas que sejam relevantes para sua compreensão.
as informações sobre a base para elaboração das demonstrações contábeis e das políticas específicas utilizadas.



