







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dentre as operações realizadas entre instituições financeiras, estão as operações compromissadas, que representam empréstimos entre esses bancos, com lastro em títulos, por meio da venda de títulos com compromisso de recompra por parte de um banco, e da compra com compromisso de revenda, por parte de outro.
O Banco A realizou duas operações compromissadas, em 16.03.2018, que geraram os lançamentos a seguir.
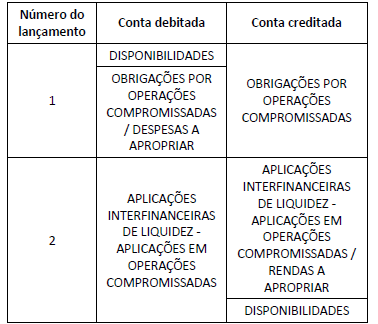
As operações que geraram os lançamentos 1 e 2 foram, respectivamente:
A conciliação bancária tem como objetivo verificar a consistência de valores, presente na contabilidade, com os saldos das contas da companhia. Ao se confrontar a movimentação da Conta Movimento de determinado mês, constataram-se as divergências a seguir.
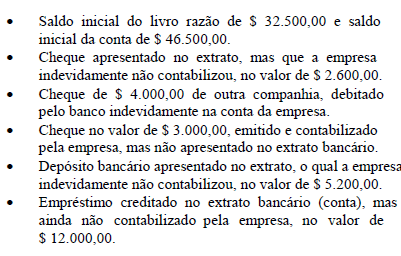
Com base nessa situação hipotética, é correto afirmar que a conta Banco Conta Movimento deve constar no balanço com o saldo de
Considerando as informações abaixo, CALCULE o valor do Patrimônio líquido ajustado da Seguradora ABC-CFC S/A (valores em reais).
Patrimônio líquido em 31 de dezembro de 2017 | R$1.447.475 |
Participações em Sociedade Financeiras e Não Financeiras classificadas como investimentos de caráter permanente | R$48.570 |
Despesas antecipadas | R$18.850 |
Ativos Intangíveis | R$23.185 |
Superávit de fluxos de prêmios e contribuições não registrados apurado no Teste de Adequação de Passivos (TAP) | R$33.675 |
Prêmios a receber | R$32.810 |
Operações com resseguradoras | R$42.630 |
R$1.390.545
R$1.356.870
R$1.323.195
R$1.315.105
Em relação à escrituração das operações de capitalização, relacione a primeira coluna com a segunda coluna e assinale a opção CORRETA.
1. A contabilização das receitas das operações de capitalização de títulos contratados por meio de pagamento único | ( ) será constituída enquanto não ocorrido o evento gerador de resgate do título. |
2. A contabilização das receitas referentes aos títulos de capitalização contratados por meio de pagamentos mensais ou periódicos será efetuada | ( ) na emissão do título, para a primeira parcela ou a informação quanto ao pagamento por parte do subscritor, para as demais parcelas. |
3. A provisão matemática para capitalização | ( ) será diferida no período compreendido entre o mês da sua emissão e o de término de vigência ou integral no mês de sua emissão, quando a sociedade de capitalização apresentar estudo técnico comprovando a não relevância das despesas residuais relacionadas aos títulos. |
4. A Provisão para Sorteios a Realizar (PSR) deverá ser constituída | ( ) para cada título cujos sorteios tenham sido custeados, mas que, na data da constituição, ainda não tenham sido realizados. |
A sequência CORRETA é
4, 3, 2 e 1.
3, 4, 1 e 2.
3, 2, 1 e 4.
1, 3, 2 e 4.
As contas do grupo Relações Interfinanceiras decorrem do registro contábil dos eventos referentes aos relacionamentos entre instituições financeiras, e as contas do grupo Relações Interdependências, entre as diversas dependências de uma instituição, em que são contabilizados, nesses casos, os valores pendentes a receber e a pagar em diversas transações. Essas contas recebem os códigos COSIF que se iniciam por 1.4 e 4.4, para Relações Interfinanceiras, e 1.5 e 5.5, para Relações Interdependências, classificadas no ativo e passivo, respectivamente. Na lista de itens a seguir são apresentados vários eventos contábeis relacionados a operações de um banco.
I. Aplicações Interfinanceiras de Liquidez;
II. Ordens de pagamento;
III. Operações com Derivativos;
IV. Operações de Crédito;
V. Participações Societárias;
VI. Recursos em Trânsito de Terceiros;
VII. Serviço de Compensação de cheques e outros papéis.
São exemplos de itens classificáveis como Relações Interfinanceiras e Interdependências pelo COSIF:
Uma instituição financeira realizou, em fevereiro de 2018, a renegociação de duas operações de crédito, descritas a seguir.
A operação X, que estava avaliada como nível de risco “F”, em função do atraso, teve seus prazos prorrogados, e o valor total da dívida será pago em doze parcelas mensais e sucessivas, vencendo-se a primeira seis meses após a data da assinatura do aditivo contratual. Não ocorreu amortização parcial da dívida por ocasião da assinatura do aditivo contratual.
A operação Y, que havia sido baixada como prejuízo, foi renegociada mediante assinatura de contrato de composição de dívida. Por ocasião da assinatura do contrato, 60% da dívida foi amortizada imediatamente em dinheiro, e o restante foi repactuado para pagamento em 36 meses, tendo sido acrescido como garantia o aval de uma instituição financeira de primeira linha.
Considerando-se apenas as informações fornecidas e de acordo com o que estabelece o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, na classificação por nível de risco das operações renegociadas, é correto afirmar que a instituição financeira:
Baseando-se nas informações acima, o valor da suficiência ou insuficiência das garantias das provisões técnicas é:
Suficiência de R$46.191
Suficiência de R$89.058
Suficiência de R$262.893
Insuficiência de R$165.845
Considerando as informações abaixo da Seguradora Securittà S/A devidamente auditadas, CALCULE o valor da suficiência ou insuficiência de capital.
Patrimônio Líquido Ajustado | R$3.773.206 |
Capital Base | R$15.000 |
Capital de Risco | R$1.861.786 |
Capital Adicional de Risco de Subscrição | R$1.688.212 |
Capital Adicional de Risco de Crédito | R$119.354 |
Capital Adicional de Risco Operacional | R$65.274 |
Capital Adicional de Risco de Mercado | R$152.976 |
Correlação entre o Risco de Crédito e Subscrição | (R$164.030) |
Suficiência de R$1.911.420
Insuficiência de R$114.396
Suficiência de R$3.758.206
Insuficiência de R$2.084.994
Nas seguradoras, quando for constatada a insuficiência nas provisões técnicas, conforme valor apurado no Teste de Adequação de Passivos, deve ser constituída a:
Provisão de Excedentes Financeiros.
Provisão de Despesas Relacionadas.
Provisão de Excedentes Técnicos.
Provisão Complementar de Cobertura.
A Provisão Complementar de Cobertura (PCC) deve ser constituída quando:
for constatada insuficiência nas provisões técnicas, conforme valor apurado no Teste de Adequação de Passivos (TAP).
for necessária para garantir os valores destinados à distribuição de excedentes decorrentes de superávit técnico na operacionalização de seus contratos, caso haja previsão contratual.
for constatada insuficiência no Capital Mínimo requerido.
ainda não tiver ocorrido o evento gerador de resgate do título, devendo ser calculada para cada título que estiver em vigor ou suspenso durante o prazo previsto em nota técnica atuarial.
As demonstrações contábeis da Seguradora Potente apresentam, no ativo, o montante de R$400.000 correspondente a crédito tributário de diferenças temporárias. Em uma avaliação inicial, podemos identificar que o registro está de acordo com as regras vigentes se:
os créditos tributários são oriundos de diferenças permanentes.
a supervisionada não apresentar histórico de lucros tributáveis para fins de imposto de renda e contribuição social sobre o lucro, conforme o caso, comprovado pela ocorrência de prejuízos fiscais em, pelo menos, 3 dos últimos cinco exercícios sociais, incluindo o exercício em referência.
os créditos tributários decorrentes de diferenças temporárias ou de prejuízos fiscais de imposto de renda ou de bases negativas de cálculo da contribuição social sobre o lucro reconhecidos estiverem suportados por estudo técnico que demonstre a probabilidade de ocorrência de lucros tributáveis futuros que permitam a realização do crédito tributário no prazo máximo de 10 anos.
se o valor dos créditos estiver calculado com base nas alíquotas vigentes à época da contabilização dos valores.
As Seguradoras deverão elaborar o Teste de Adequação de Passivos (TAP) para avaliar as obrigações decorrentes dos seus contratos, utilizando critérios estatísticos e atuariais com base em considerações realistas. Julgue os itens abaixo e assinale a opção CORRETA.
A suficiência no TAP deverá ser reconhecida na provisão de excedentes técnicos.
A atualização obrigatória no TAP deve ser efetuada mensalmente e obedecerá a critérios definidos pela Susep.
Espera-se que os critérios utilizados pela Sociedade Seguradora no TAP estejam relacionados com os valores de provisões técnicas que tenham apresentado suficiência no último teste realizado.
O resultado do TAP será apurado pela diferença entre o valor das estimativas correntes dos fluxos de caixa e a soma do saldo contábil das provisões técnicas na data-base, deduzida dos custos de aquisição diferidos e dos ativos intangíveis diretamente relacionados às provisões técnicas.
A emissão da NFC-e deve ser substituída pela emissão da Nota Fiscal Eletrônica (NF-e) quando o valor da operação for
igual ou superior a R$ 50.000.
igual ou superior a R$ 100.000.
igual ou superior a R$ 200.000.
superior a R$ 50.000,01 e inferior a R$ 150.000.
superior a R$ 50.000,01 e inferior a R$ 200.000.
Com base na Lei nº 6.404/76, modificada pela Lei nº 11.941/09, acerca do Patrimônio Líquido, considere as seguintes afirmativas:
1. Denomina-se Capital Autorizado ao limite definido por estatuto, de competência de Assembleia Geral ou do Conselho de Administração, para aumentar o capital social de uma empresa.
2. As reservas de capital são contas que recebem contrapartidas de aumentos ou diminuições de valor atribuído a ativo e passivo, em decorrência de sua avaliação a valor justo.
3. Na Conta Capital Social, as ações devem figurar somente por seu valor nominal.
4. Denomina-se amortização de ações a operação pela qual a companhia distribui ao acionista, por suas ações, a quantia que lhe poderia caber em caso de liquidação da sociedade.
Assinale a alternativa correta.
Nas demonstrações contábeis consolidadas de Conglomerado Prudencial, as instituições financeiras devem elaborar essas demonstrações contábeis, incluindo os dados relativos às entidades discriminadas, localizadas no país ou no exterior, sobre as quais a instituição detenha controle direto ou indiretas. Acerca desse assunto, assinale a opção que está, integralmente, em conformidade com as normas do BCB.
Na consolidação das demonstrações contábeis do conglomerado prudencial, somente as demonstrações contábeis relativas a 31 de dezembro e suas respectivas notas explicativas, devem ser objetos de exame por auditor independente, devendo ser observados os requisitos mínimos fixados pelo BCB.
Os critérios contidos no Cosif relativos à elaboração, à divulgação e à remessa ao BCB das demonstrações contábeis consolidadas do conglomerado prudencial aplicam-se da mesma forma às administradoras de consórcio.
A existência de controle na consolidação de demonstrações contábeis fica caracterizada por participações em empresas localizadas no País ou no exterior em que a instituição detenha, direta ou indiretamente, isoladamente ou em conjunto com outros sócios, inclusive em função da existência de acordos de votos, direitos de sócio que lhe assegurem preponderância nas deliberações sociais ou poder de eleger ou destituir a maioria dos administradores.
Devem integrar as demonstrações contábeis consolidadas do conglomerado prudencial todos os fundos de investimento nos quais as entidades integrantes do conglomerado, sob qualquer forma, assumam ou retenham substancialmente riscos e benefícios, inclusive fundos de investimento cuja assunção ou retenção substancial de riscos e benefícios ocorra por meio de sociedades seguradoras, resseguradoras, sociedades de capitalização e entidades abertas de previdência complementar.
A Provisão de Sinistros a Liquidar (PSL) deverá ser constituída pelos Resseguradores Locais para cobertura dos valores:
A pagar relativos a sinistros e despesas a ocorrer.
A liquidar relativos a sinistros ocorridos e não avisados.
A liquidar relativos a sinistros avisados.
Assumidos pelos Resseguradores Locais.
A Seguradora ABC enquadrou um evento como outras despesas operacionais e o contrato desta seguradora com o ressegurador prevê cobertura para causas judiciais extracontratuais. Considerando as alternativas abaixo, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e assinale a opção CORRETA.
I. Para a Seguradora ABC, esse valor pode ser oferecido como redutor da necessidade de cobertura das provisões técnicas e afetar a composição dos sinistros retidos.
II. Existem contas específicas, tanto no ativo quanto no resultado, para segregar os valores dos ativos de resseguro relacionados a outros passivos que não provisões técnicas.
III. Para o cessionário, trata-se de uma operação relacionada ao contrato e à natureza da sua operação e, portanto, deve ser contabilizado como sinistro.
IV. Esse valor a recuperar não será base para o cálculo do capital de risco de crédito.
Estão CERTOS os itens:
I, II, III e IV.
II e III, apenas.
I, II e III, apenas.
II, III e IV, apenas.
A conta Bancos, nos registros contábeis, constava com o saldo de R$ 6.500,00 e o extrato continha o saldo de R$ 7.600,00. Sabe-se que o banco devolveu, por insuficiência de fundos, um cheque de R$ 800,00 que foi depositado. Por outro lado, constatou-se que o banco tenha efetuado a cobrança de um título de R$ 700,00 que lhe havia sido encaminhado. Verificou-se, ainda, que o banco não havia registrado, até o momento, cheques emitidos no valor de R$ 1.200,00.
Nessa situação hipotética, o saldo bancário ajustado será de
R$ 8.800,00.
R$ 7.700,00.
R$ 6.900,00.
R$ 6.600,00.
R$ 6.400,00.
A Escrituração Contábil Digital deverá ser transmitida ao Sistema Público de Escrituração Digital e compreenderá a versão digital dos seguintes livros:
livro Diário e seus auxiliares se houver; livro razão se houver.
Livro caixa e seus auxiliares se houver; livro de ajustes do resultado.
livro Diário, se houver; livro caixa e seus auxiliares.
Livro de apuração do lucro real; livro razão se houver.
Livro fiscal e livro caixa se houver.
A Seguradora ABC constituída em 20X1 vem apresentando prejuízos sucessivos decorrentes de sua atividade operacional e sem previsão de recuperação destes no curto prazo.
Conforme confirmado nos livros fiscais (e-LALUR e e-LACS – ECF), o montante de prejuízos fiscais, bases de cálculo negativos e de ativos fiscais diferidos, não reconhecidos na contabilidade foram os seguintes:
Prejuízos fiscais e bases de cálculo negativas | Ativos fiscais diferidos não reconhecidos na contabilidade | |||
Exercícios | Prejuízos Fiscais - IRPJ | Bases de cálculo negativas - CSLL | IRPJ 15% | CSLL 9% |
20X2 | 72.000 | 72.000 | 10.800 | 6.480 |
20X3 | 50.000 | 50.000 | 7.500 | 4.500 |
20X4 | 65.000 | 65.000 | 9.750 | 5.850 |
20X5 | 75.000 | 75.000 | 11.250 | 6.750 |
TOTAL | 262.000 | 262.000 | 39.300 | 23.580 |
Para reverter esta situação deficitária, a administração da Seguradora contratou uma consultoria para reestruturar seus negócios. Surpreendentemente, suas receitas deslancharam no ano 20X6 e apurou lucros tributáveis em montante capaz de absorver a totalidade dos prejuízos fiscais e bases de cálculo negativas dos exercícios anteriores.
Considerando o enunciado acima, avalie e julgue os procedimentos contábeis descritos como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Deveria apresentar os valores a compensar relativos a exercícios de X1 a X5 em nota explicativa às demonstrações contábeis, considerando a possibilidade de compensação desses créditos tributários, em exercícios futuros.
II. Os montantes dos créditos tributários consignados na nota explicativa, como sendo a melhor estimativa de possível compensação futura, foram corretamente calculados pelas alíquotas de 15% para o IRPJ (Imposto de Renda de Pessoa Jurídica) e 9% para a CSLL (Contribuição Social sobre o Lucro Líquido).
III. No exercício de 20X6, a Seguradora ABC deverá reconhecer os valores a compensar no montante de R$39.300,00 – IRPJ e R$23.580,00 – CSLL, como ajuste de exercícios anteriores, e o diferencial de alíquota (adicional do IRPJ – 10%) no montante de R$26.200,00 no resultado do exercício como mudança de estimativa contábil.
IV. No exercício de 20X6 deverá reconhecer o montante de R$65.500,00 – IRPJ a compensar e R$23.580,00 – CSLL a compensar no resultado do exercício, considerando mudança de estimativa contábil.
V. Deverá considerar o montante dos valores a compensar como redução do valor dos tributos devidos no exercício de 20X6 – reconhecendo a provisão do IRPJ e CSLL do exercício, pelo valor líquido.
A sequência CORRETA é:
V, V, V, F, F.
V, V, F, V, F.
V, V, F, F, V.
V, F, F, V, F.



