







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2016, a Cia. Participativa adquiriu 30% de participação na Cia. Iluminada por R$ 800.000,00 e passou a ter influência significativa sobre a investida. O Patrimônio Líquido da Cia. Iluminada era composto apenas pelo Capital Social, o qual era formado por 5.000 ações ordinárias. Durante o ano de 2017, a Cia. Iluminada apurou lucro líquido de R$ 200.000,00 e distribuiu dividendos no valor de R$ 80.000,00.
A Cia. Participativa, em 2017, reconheceu Receita de
Dividendos no valor de R$ 24.000,00, em função de avaliar a Cia. Iluminada pelo método da equivalência patrimonial.
Equivalência Patrimonial no valor de R$ 36.000,00, em função de avaliar a Cia. Iluminada pelo método de custo.
Dividendos no valor de R$ 24.000,00, em função de avaliar a Cia. Iluminada pelo método de custo.
Equivalência Patrimonial no valor de R$ 60.000,00, em função de avaliar a Cia. Iluminada pelo método da equivalência patrimonial.
Equivalência Patrimonial no valor de R$ 36.000,00 e Receita de Dividendos no valor de R$ 24.000,00, em função de avaliar a Cia. Iluminada pelo método da equivalência patrimonial.
Considere as alternativas disponibilizadas abaixo. Aquela que apresenta um lançamento consistente com o registro de receita de prestação de serviços é:
Débito | IPI s/vendas | Crédito | IPI a recolher |
Débito | ISS s/vendas | Crédito | ISS a recolher |
Débito | ICMS a recolher | Crédito | Bancos |
Débito | IPI a recolher | Crédito | Bancos |
Débito | ICMS s/ vendas | Crédito | ICMS a recolher |
Um órgão público apresentou em seu exercício financeiro de X1, os seguintes dados de Receitas e Despesas públicas. Dessa forma, em conformidade com a Lei Nº 4.320/64, as receitas e as despesas que pertencem ao exercício financeiro de X1, são, respectivamente:
Receita Prevista R$ 9.880.000,00
Receita Arrecadada R$ 8.700.000,00
Receita Lançada R$ 9.200.000,00
Despesa Empenhada R$ 7.400.000,00
Despesa Fixada R$ 7.990.000,00
Despesa Liquidada R$ 6.650.000,00
R$ 9.880.000,00 e R$ 6.650.000,00.
R$ 9.200.000,00 e R$ 7.400.000,00.
R$ 8.700.000,00 e R$ 7.400.000,00.
R$ 9.880.000,00 e R$ 7.990.000,00.
R$ 8.700.000,00 e R$ 6.650.000,00.
A definição de receita abrange tanto receitas propriamente ditas quanto ganhos. Ganhos representam outros itens que se enquadram na definição de receita e podem ou não
gerar expectativas de benefícios vincendos.
ser exploradas por uma variedade de nomes, tais como vendas, honorários, juros, dividendos, royalties, aluguéis.
gerar base de cálculo tributável.
levar em conta a natureza da entidade e suas operações.
surgir no curso das atividades usuais da entidade, representando aumentos nos benefícios econômicos.
Em relação a conta de resultados denominada de “Receitas”, marque a alternativa incorreta:
Diante das normas contábeis, a receita abrange tanto receitas quanto ganhos;
A receita surge no curso das atividades de uma entidade e é designada por uma variedade de nomes, tais como vendas, honorários, juros, dividendos, royalties e aluguéis;
As receitas são geradas através de fundos patrimoniais que a legislação permite que seja utilizado para determinados produtos ou serviços para que, sejam beneficiados por normas específicas com a finalidade de simplificar a evidenciação nas demonstrações contábeis;
Vários tipos de ativos podem ser recebidos ou aumentados por meio da receita;
Ganhos incluem, por exemplo, aqueles que resultam da venda de ativos não - correntes. A definição de receita também inclui ganhos não realizados.
Em 31/12/2016, uma empresa realizou vendas totais no valor de R$ 1.075.000,00, sendo que R$ 500.000,00 foram vendidos à vista e o saldo remanescente será recebido integralmente após 15 meses. A empresa praticava a taxa de juros de 11,83% ao ano para as suas vendas a prazo, que equivale a uma taxa de 15% no prazo de 15 meses. Em relação às vendas efetuadas em 31/12/2016, a empresa reconheceu Receita de Vendas no valor de
R$ 1.075.000,00 no resultado do ano de 2016, apenas.
R$ 500.000,00 no resultado do ano de 2016 e Receita de Vendas no valor de R$ 575.000,00 no resultado do ano de 2017.
R$ 1.000.000,00 no resultado do ano de 2016 e Receita Financeira no valor de R$ 59.150,00 no resultado do ano de 2017.
R$ 537.500,00 no resultado do ano de 2016 e Receita de Vendas no valor de R$ 537.500,00 no resultado do ano de 2017.
R$ 1.000.000,00 e Receita Financeira no valor de R$ 75.000,00, ambas no resultado do ano de 2016.
NÃO SE CARACTERIZA COMO OMISSÃO NO REGISTRO DA RECEITA:
a indicação na escrituração de saldo credor de caixa;
a escrituração de pagamentos efetuados;
a manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada;
a falta de emissão de nota fiscal, recibo ou documento equivalente, no momento da efetivação das operações de venda de mercadorias, prestação de serviços, operações de alienação de bens móveis, locação de bens móveis e imóveis ou quaisquer outras transações realizadas com bens ou serviços, bem como a sua emissão com valor inferior ao da operação.
Analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) Rendimentos de aplicações financeiras são registrados como parte do lucro operacional.
( ) Receitas com venda de ativos do imobilizado de empresa comercial compõem o resultado não operacional.
( ) Deságio na venda de ações são contabilizadas como lucro operacional.
( ) Juros ativos são receitas financeiras que afetam o lucro.
A sequência está correta em
F, F, F, V.
F, V, V, F.
V, V, F, V.
V, F, V, F.
Em 10.1.2017, uma Sociedade Empresária celebrou um contrato para venda de 100 unidades de uma determinada mercadoria pelo valor total de R$50.000,00.
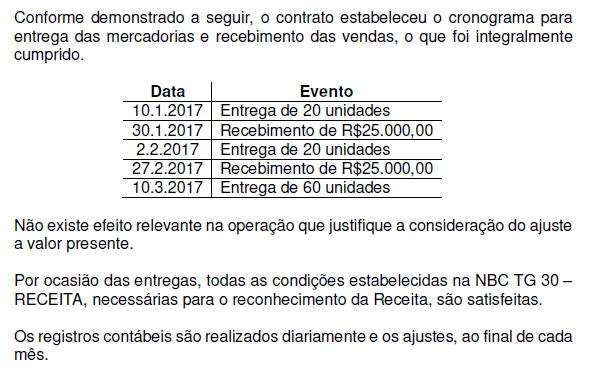
Desconsiderando-se os efeitos tributários e com base na NBC TG 30 – RECEITA, o valor da Receita dessa operação, a ser reconhecido em janeiro de 2017, é de:
Para elaboração e apresentação das demonstrações contábeis, o Comitê de Pronunciamentos Contábeis (CPC) apresenta os principais elementos dessas demonstrações. Nos benefícios econômicos, durante o período contábil, os aumentos e os decréscimos são denominados, respectivamente, de
ativos e passivos.
superávit e déficit.
receitas e despesas.
lucro e prejuízo.
A Instrução Normativa nº 1700/17, que dispõe sobre a determinação e o pagamento do imposto sobre a renda e da contribuição social sobre o lucro líquido das pessoas jurídicas, relaciona as receitas que não integram a base de cálculo para efeito do Imposto de Renda e Contribuição Social sobre o Lucro Líquido. Tais receitas incluem as seguintes, EXCETO:
as recuperações de créditos que representem ingressos de novas receitas.
os lucros e dividendos decorrentes de participações societárias não avaliadas pelo método da equivalência patrimonial, em empresas domiciliadas no Brasil.
os lucros, rendimentos e ganhos de capital decorrentes de participações societárias em empresas domiciliadas no exterior.
as parcelas referentes aos ajustes de preços de transferência.
a contrapartida do ajuste por aumento do valor de investimentos avaliados pelo método da equivalência patrimonial.
Uma obrigação presente pode ser liquidada de diversas maneiras. Em relação à afirmação assinale a informação INCORRETA:
Por meio de pagamento em caixa.
Por meio de transferência de ativos
Por prestação de serviços.
Por meio da conversão da obrigação em item de receita e despesa.
Em decorrência da substituição de uma obrigação por outra.
“Uma empresa efetuou a remessa de um bem a outra empresa para venda consignada, por meio da qual a venda é feita pelo comprador, por conta e ordem do vendedor.” Neste caso, quando a receita deve ser reconhecida pelo remetente
tão logo saia da primeira empresa.
no momento da entrega da mercadoria à segunda empresa.
pelo remetente apenas quando as mercadorias forem recebidas pelo comprador.
pelo remetente apenas quando as mercadorias forem vendidas pelo comprador a um terceiro.
A empresa de eletricidade ABX. LTDA. incorreu nos seguintes acontecimentos no ano de 2016:
Nesse caso, é correto afirmar que a receita do serviço referente ao contrato fechado com César em 05/03/2016 deverá ser reconhecida contabilmente em:
02/02/2016
05/03/2016
30/06/2016
20/04/2016
01/05/2016
O procedimento contábil de apuração de resultado requer que as contas de
receitas sejam debitadas em contrapartida de uma conta transitória.
despesas sejam debitadas tendo como crédito a conta lucros acumulados.
custos sejam creditadas em contrapartida da conta estoque de mercadorias.
reservas sejam creditadas para fins de distribuição de dividendos.
resultado sejam encerradas e seus saldos incorporados ao patrimônio líquido.
No dia 1º de dezembro de 2015, o Porto Paraná realizou aplicações financeiras em 3 ativos financeiros no valor de R$ 3.000,00 cada e sua classificação é apresentada a seguir:
Ativo Financeiro | Valor | Classificação |
A | R$ 3.000,00 | Destinado à negociação imediata |
B | R$ 3.000,00 | Mantido até o vencimento |
C | R$ 3.000,00 | Disponível para venda |
Em 31 de dezembro de 2015, foram reconhecidos os rendimentos e as aplicações financeiras estavam avaliadas em R$ 3.200,00, R$ 3.600,00 e R$ 3.900,00, respectivamente. Com base nessas informações, assinale a alternativa que indica o registro contábil CORRETO para essas transações.
Registro a crédito em Receita Financeira no valor de R$ 900,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 800,00.
Registro a crédito em Receita Financeira no valor de R$ 800,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 900,00.
Registro a crédito em Receita Financeira no valor de R$ 600,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 1.100,00.
Registro a crédito em Receita Financeira no valor de R$ 1.100,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 600,00.
A amortização de empréstimos é uma classificação do tipo de receita
de capital.
de créditos extraordinários.
de execução.
do encargo da dívida.
do ingresso operacional.
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou, Falso (F) e assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) ao se falar em juros, é comum classificar como somente Despesa. No entanto, o juro pode ser Receita, para quem empresta o dinheiro, ou Despesa, para quem toma emprestado o dinheiro.
( ) sempre que uma empresa for pagar obrigações com atraso, poderá estar sujeita ao pagamento de juros. O mesmo ocorre quando for receber Direitos com atraso, neste caso, a empresa poderá cobrar juros de seus clientes.
( ) Juros Passivos é o mesmo que Despesas de Juros.
V, F, V
V, F, F
F, F, F
F, V, F
V, V, V



