




Questões de Concurso sobre Tributos Sobre Lucro (IRPJ e CSLL)


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
315 questões encontradas
Questões por página
20
Mais recentes
 

A respeito de tributos federais, assinale a opção correta.


A

O livro de apuração do lucro real (LALUR) é composto das partes A, B e C.


B

O prejuízo a ser compensado não poderá exceder a 25% do valor positivo de lucro líquido, após as adições e as exclusões, apurado na parte A do LALUR.


C

O LALUR não poderá ser escriturado por meio de sistema eletrônico de processamento de dados.


D

De acordo com a legislação fiscal, o prazo para compensação de prejuízos fiscais e de base negativa de contribuição social sobre o lucro líquido é de dez anos.


E

Os prejuízos a compensar em períodos subseqüentes serão controlados na parte B do LALUR, e o crédito tributário correspondente será mantido no ativo circulante e(ou) realizável a longo prazo, caso haja condições objetivas e claras de seu aproveitamento em futuro próximo.

Para efeitos de determinação do lucro real, a soma do ágio amortizado com o valor compensado dos prejuízos fiscais de períodos-base anteriores não poderia exceder, em cada período-base, 30% do lucro líquido, ajustado pelas adições e exclusões previstas na legislação aplicável.


C
Certo

E
Errado

As perdas apropriadas referentes aos valores dos créditos de difícil recuperação deveriam ser adicionadas ao lucro líquido da instituição a ser incorporada, para fins de determinação do lucro real e da base de cálculo da contribuição social sobre o lucro líquido.


C
Certo

E
Errado

A empresa Energia e Cia apresentou os seguintes valores:
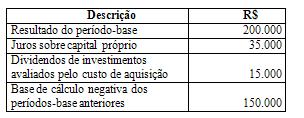
Imagem associada para resolução da questão

Considerando que da base de cálculo de cada período-base poderá ser deduzida a base de cálculo negativa de períodos anteriores, limitada a 30% do resultado ajustado para fins de apuração da Contribuição Social sobre o Lucro e que a alíquota de Contribuição Social Sobre o Lucro – CSL é de 9% , o Contador da Energia e Cia apurou uma CSL a pagar de:

A
R$ 10.710,00;

B
R$ 12.150,00;

C
R$ 13.000,00;

D
R$ 13.860,00;

E
R$ 15.750,00.

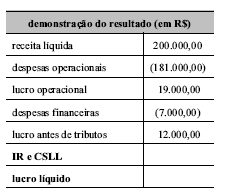
Imagem associada para resolução da questão

Com base na demonstração do resultado simplificado apresentado acima e considerando que a alíquota para IR e CSLL é de 34% e que nas despesas operacionais há R$ 10.000,00 de despesas com brindes e R$ 10.000,00 de provisão para contingências, assinale a opção correta.



A

O lucro líquido será superior a R$ 4.500,00.


B

O lucro líquido ficará entre R$ 4.300,00 e R$ 4.500,00.


C

O lucro líquido ficará entre R$ 4.000,00 e R$ 4.299,00.


D

As despesas com brindes são dedutíveis para fins de IR.


E

O crédito fiscal do imposto de renda pago antecipadamente, no conceito contábil, referente a despesas não-dedutíveis temporariamente, deve ser considerado diferido e registrado no passivo exigível a longo prazo.

Caso venha a ocorrer a reversão da contingência não-paga, o registro no resultado produzirá efeito direto sobre o cálculo da despesa de imposto de renda.


C
Certo

E
Errado

O imposto de renda retido na fonte dos rendimentos de aplicações financeiras de uma empresa não pode ser compensado com o imposto de renda retido na fonte da distribuição de juros sobre capital próprio, pela mesma empresa.


C
Certo

E
Errado

Havendo o registro de prejuízo na base de cálculo da contribuição social sobre o lucro líquido, a companhia aberta poderá registrar o ativo do crédito tributário, caso haja condição de recuperação futura.


C
Certo

E
Errado

O registro da despesa de contingência em determinado período, sem que tenha ocorrido o pagamento correspondente, gerará um aumento na despesa de imposto de renda.


C
Certo

E
Errado

Caso a CCA não tivesse registrado despesas financeiras no exercício social apresentado, o lucro líquido teria ficado entre R$ 1.300.000 e R$ 1.400.000, considerando os efeitos do imposto de renda e da contribuição social sobre o lucro, à alíquota geral de 34% sobre o lucro antes dos impostos.


C
Certo

E
Errado

Caso a CCA, no exercício social encerrado em 31/12/99, tivesse registrado as despesas financeiras mostradas no quadro NC-II, além de despesas nãodedutíveis para fins de imposto de renda e contribuição social sobre o lucro, em condições permanentes, de R$ 100.000, então o seu lucro líquido teria sido superior a R$ 690.000 e inferior a R$ 700.000.


C
Certo

E
Errado
 
Ir para a página:
OK
 
Gerar simulado
