







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado financeiro do exercício apurado no balanço financeiro será superavitário em $ 10 mil.
Certo
Errado
O balanço patrimonial contém quadro específico destinado a apurar o superávit, que pode ser utilizado para abertura de créditos suplementares e especiais no exercício seguinte, ou déficit financeiro.
Certo
Errado
A classificação do ativo e do passivo em financeiro e permanente permite a apuração do superávit financeiro no balanço financeiro.
Certo
Errado
Suponha‑se que, em 31/12/2024, o CRC‑AM apresentou os totais contábeis a seguir.

Nesse contexto, o balanço orçamentário do CRC‑AM evidencia superávit orçamentário de R$ 600.000, apurado pela diferença entre as receitas arrecadadas (R$ 15.800.000) e as despesas empenhadas do exercício (R$ 15.200.000), sendo irrelevantes, para fins de apuração do resultado orçamentário, a inscrição de restos a pagar e a variação do passivo financeiro.
Certo
Errado
Os atributos financeiro (F) e permanente (P) utilizados na classificação do ativo e do passivo possibilita a apuração do superávit financeiro no balanço patrimonial.
Certo
Errado
Em 31 de dezembro de determinado ano, o Balanço Orçamentário de um ente público apresentou, em suas colunas, os seguintes saldos:
Previsão Inicial | 100.000.000 |
Previsão Atualizada | 110.000.000 |
Receita Realizada | 95.500.000 |
Dotação Inicial | 100.000.000 |
Dotação Atualizada | 109.000.000 |
Despesas Empenhadas | 93.400.000 |
Despesas Liquidadas | 87.200.000 |
Despesas Pagas | 80.000.000 |
Considerando os saldos apresentados, as determinações da Lei nº 4.320/1964 e a atual estrutura do Balanço Orçamentário segundo o MCASP (11ª edição), assinale a alternativa correta.
O Superávit Orçamentário foi de R$ 2.100.000, o que indica que as Variações Patrimoniais Aumentativas foram maiores que as Variações Patrimoniais Diminutivas.
O Superávit Orçamentário foi de R$ 2.100.000, o que indica que as receitas arrecadadas superaram as despesas pagas.
O Resultado Patrimonial foi nulo, pois as Variações Patrimoniais Aumentativas e as Variações Patrimoniais Diminutivas se igualaram.
O Saldo da Dotação foi de R$ 15.600.000.
O Superávit Financeiro foi de R$ 15.500.000.
Na fase da licitação denominada habilitação, são analisados documentos e informações que demonstram a capacidade do licitante de realizar o objeto da licitação, dividindo-se em jurídica; técnica; fiscal; social e trabalhista; econômico-financeira. A habilitação econômico-financeira visa a demonstrar a aptidão econômica do licitante para cumprir as obrigações decorrentes do futuro contrato, devendo ser comprovada por coeficientes e índices econômicos previstos no edital, devidamente justificados no processo licitatório. Supondo que um desses índices econômicos seja o índice de endividamento geral, a partir da verificação do balanço patrimonial, utiliza-se a seguinte fórmula:
ativo circulante ÷ passivo circulante.
(ativo circulante – estoques) ÷ passivo circulante.
vendas ÷ ativo total.
lucro antes de juros e imposto de renda ÷ juros.
passivo total ÷ ativo total.
Assinale a alternativa correta sobre as demonstrações contábeis aplicadas ao setor público.
O resultado financeiro do exercício é apurado no Balanço Financeiro e não se confunde com o superávit ou déficit financeiro do Balanço Patrimonial.
Resultado financeiro e superávit/déficit financeiro são termos idênticos por definição legal, sem distinção quanto ao instrumento contábil que os apura.
O resultado financeiro do exercício é sempre igual ao saldo de caixa final em qualquer circunstância, independentemente das demais movimentações financeiras executadas no período.
O superávit financeiro é apurado no Balanço Financeiro, sendo desnecessária a análise do Balanço Patrimonial para identificar essa situação.
Não há distinção entre o resultado apurado no Balanço Financeiro e aquele apurado no Balanço Patrimonial, uma vez que ambas as demonstrações trazem informações idênticas.
No início do segundo trimestre de um exercício financeiro, a Secretaria de Planejamento de um ente da federação iniciou o levantamento de recursos passíveis de alocação para abertura de créditos adicionais suplementares ao orçamento vigente. Foi apurado que, na execução orçamentária do exercício anterior, as receitas superaram as despesas em R$ 2,3 milhões. Em seguida, a análise do Balanço Patrimonial do exercício anterior revelou um saldo de R$ 23 milhões no ativo financeiro e de R$ 16 milhões no passivo financeiro.
À luz da legislação aplicável aos créditos adicionais e com base nessas informações, conclui-se que
ao superávit financeiro de R$ 7 milhões devem ser adicionados R$ 2,3 milhões.
do superávit financeiro de R$ 7 milhões devem ser deduzidos, se houver, saldos de créditos adicionais transferidos.
o valor do superávit financeiro deve ser líquido de eventuais créditos extraordinários abertos no exercício.
o valor do superávit financeiro utilizável fica vinculado aos casos em que houver excesso de arrecadação.
o valor do superávit financeiro utilizável é dado pela diferença entre ativo financeiro e passivo financeiro, deduzido de restos a pagar.
Considere as seguintes informações referentes ao Balanço Orçamentário do exercício X1 de determinado ente da federação:
• receita total prevista: R$ 350.000;
• receita total arrecadada: R$ 325.000;
• despesa total fixada: R$ 350.000;
• despesa total empenhada: R$ 250.000;
• despesa total liquidada: R$ 200.000;
• despesa total paga: R$ 180.000.
Com base nas informações apresentadas, assinale a alternativa correta.
O resultado orçamentário geral do ente, no período, corresponde a um superavit no valor de R$ 125.000.
O resultado orçamentário geral do ente, no período, corresponde a um superavit no valor de R$ 170.000.
O resultado orçamentário geral do ente, no período, corresponde a um superavit no valor de R$ 75.000.
As despesas inscritas em restos a pagar serão iguais a R$ 20.000.
As despesas inscritas em restos a pagar serão iguais a R$ 50.000.
O Resultado Financeiro Real da Execução Orçamentária no ano de 2022 foi no valor de:
R$ 50.000,00.
R$ 65.000,00.
R$ 220.000,00.
R$ 265.000,00.
A Lei nº 4.320 de 17 de março de 1964, em seu art.15, define as Normas Gerais de Direito Financeiro que envolvem a elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Dadas as informações: Despesa empenhada de R$ 1.110.000; Restos a pagar inscritos de R$ 750.000; Receitas Patrimoniais Recebidas de R$ 1.115.000; Despesa corrente liquidada de R$ 1.105.000 e Receitas patrimoniais previstas de R$ 1.110.000. Calcule, analise e assinale a alternativa correta.
Esta Entidade apresentará um Superávit de R$ 5.000
Esta Entidade apresentará um Resultado nulo, ou zero contábil
Esta Entidade apresentará um Superávit de R$ 10.000
Esta Entidade apresentará um Déficit de R$ 10.000
As técnicas de contabilidade têm requisitos peculiares e de suma importância para o registro contábil da empresa. O analista tributária financeiro da empresa.
A sequência correta das técnicas típicas utilizadas na contabilidade é:
auditoria, escrituração, balancete de movimentação e balanço patrimonial.
análise, balanço, auditoria, demonstração contábil e plano de contas.
auditoria, planejamento de contas e demonstrações contábeis.
escrituração, demonstração contábil, auditoria e análise de balanço.
No Balanço Patrimonial de um órgão público elaborado ao final de um exercício, constavam as seguintes informações no Quadro Principal (valores em reais):
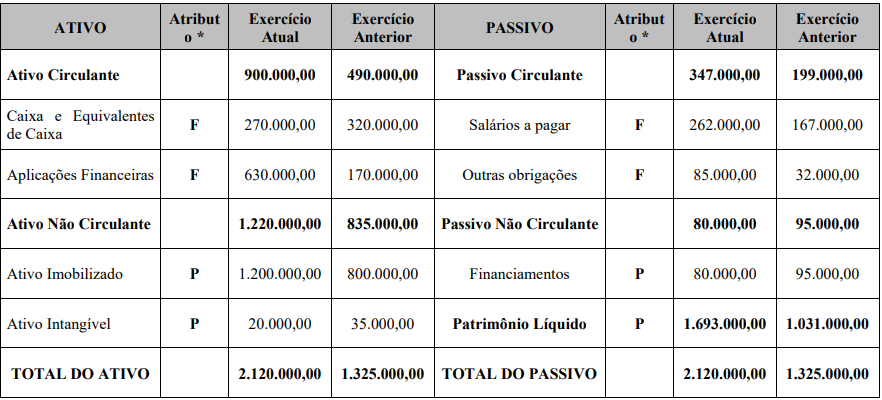
*Atributo F = Financeiro; Atributo P = Permanente
Considerando exclusivamente as informações apresentadas, o total do Superávit financeiro a ser apresentado no Anexo do Superávit/Déficit financeiro ao final do exercício atual é de
R$ 291.000,00.
R$ 340.000,00.
R$ 553.000,00.
R$ 740.000,00
Considere as informações a seguir:
Déficit Financeiro de 2021: | 1.500 |
Superávit de Execução Orçamentária de 2022: | 2.500 |
Cancelamento de Restos a Pagar em 2022: | 500 |
Diante dessas informações, é correto afirmar que o Resultado Financeiro (patrimônio financeiro) apurado em 2022 é
Déficit Financeiro de 500.
Déficit Financeiro de 1.500.
Superávit Financeiro de 500.
Superávit Financeiro de 1.500.
O Superávit Financeiro apurado em um exercício financeiro pode ser utilizado para abertura de créditos adicionais no exercício subsequente. Assinale a alternativa que indica a Demonstração Contábil na qual é apurada este indicador.
Demonstração dos Fluxos de Caixa.
Quadro das Origens e Aplicações de Recursos.
Balanço Patrimonial.
Balanço Orçamentário.
Balanço Financeiro.
Observe a tabela a seguir.
Tabela – Verificação de contas públicas
Fatos | R$ |
Receita fiscal | 66.000,00 |
Ativo financeiro | 80.000,00 |
Créditos adicionais transferidos | 35.000,00 |
Restos pagar | 10.000,00 |
Operações de créditos vinculadas | 20.000,00 |
Passivo financeiro | 30.000,00 |
Excesso de arrecadação | 26.000,00 |
Receita financeira operacional | 45.000,00 |
Determinada unidade pública solicitou ao departamento de Contabilidade e Finanças que verificasse a disponibilidade de recursos para abertura de créditos adicionais especiais ou suplementares durante a execução orçamentária. Imediatamente o contador apresentou as informações constantes na tabela acima. Com base nas informações apresentadas e de acordo com a Lei n° 4.320/64, que valor o contador apurou de superávit financeiro para fins de abertura de créditos adicionais?
R$ 50.000,00.
R$ 35.000,00.
R$ 95.000,00.
R$ 75.000,00.
A Prefeitura de um município está revisando o balanço financeiro do exercício fiscal para determinar se houve superávit ou déficit nas contas públicas. Após a análise, os seguintes valores foram identificados:
1) Ativo Financeiro: R$ 3.500.000,00
2) Passivo Financeiro: R$ 2.800.000,00
3) Saldos de Créditos Adicionais Transferidos: R$ 450.000,00
4) Operações de Crédito Vinculadas aos Créditos Adicionais: R$ 200.000,00
Com base na definição de superávit financeiro, qual é o valor do superávit financeiro da prefeitura?
R$ 500.000,00.
R$ 750.000,00.
R$ 950.000,00.
R$ 1.200.000,00.
Considere os seguintes dados extraídos do Balanço Orçamentário de um determinado ente público referente ao exercício de 2023:
▪ Recebimento de receitas tributárias no valor de R$ 1.000,00;
▪ Despesas empenhadas no valor de R$ 900,00;
▪ Despesas liquidadas no valor de R$ 700,00; e
▪ Despesas pagas no valor de R$ 200,00.
Com base unicamente nessas informações, assinale a afirmativa correta.
O ente público apresentou um superavit financeiro de R$ 800,00, e procedeu à inscrição de Restos a Pagar no valor de R$ 700,00.
O ente público apresentou um superavit financeiro de R$ 800,00, e procedeu à inscrição de Restos a Pagar Processados no valor de R$ 500,00.
O ente público apresentou um superavit financeiro de R$ 300,00, e procedeu à inscrição de Restos a Pagar não Processados no valor de R$ 700,00.
O ente público apresentou um superavit financeiro no valor de R$ 100,00, e procedeu à inscrição de Restos a Pagar não Processados no valor de R$ 200,00.
O Resultado da Execução Orçamentária de Capital é Superavitário em
R$ 3.900,00.
R$ 10.800,00.
R$ 8.800,00.
R$ 5.000,00.



