







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei nº 4.320/1964 estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Com base em sua disciplina, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
( ) O Balanço Patrimonial deve ser segregado nos grupos ‘Financeiro’ e ‘Permanente’, o que permite a apuração do superávit financeiro.
( ) No Balanço Financeiro, os restos a pagar inscritos no exercício serão computados como receita extraorçamentária, para compensar sua inclusão na despesa orçamentária.
( ) A Lei Orçamentária poderá conter autorização ao Executivo para abertura de créditos especiais até determinado montante.
A sequência está correta em:
V – F – F.
F – V – V.
V – F – V.
V – V – F.
F – V – F.
Sob o viés da Lei nº 4.320/1964, o balanço patrimonial é segregado nos grupos Financeiro e Permanente, o que permite apurar o superávit financeiro, que poderá servir como fonte de recursos para a abertura de créditos adicionais.
Certo
Errado
Por meio de qual demonstração contábil aplicada ao setor público é feita a apuração do superávit financeiro, uma das fontes necessárias à abertura de créditos adicionais?
Demonstração das variações patrimoniais.
Demonstração dos fluxos de caixa.
Balanço patrimonial.
Balanço financeiro.
Com base nas normas atinentes à Contabilidade Aplicada ao Setor Público, assinale a afirmativa INCORRETA.
A reabertura de créditos adicionais possibilita o aumento das despesas fixadas sem necessidade de novas arrecadações.
Regra geral, no momento inicial da execução orçamentária, tem-se o equilíbrio entre as receitas previstas e despesas fixadas.
Despesas executadas à conta do superavit financeiro do exercício anterior são despesas do referido exercício que não foram oportunamente empenhadas.
Iniciada a execução orçamentária e tendo ocorrido superavit financeiro em exercícios anteriores, conclui-se pela existência de recursos disponíveis que poderão ser utilizados para abertura de créditos para suportar despesas não fixadas ou não totalmente contempladas pela lei orçamentária.
Um município apresentou as seguintes informações:
Conta | Valor (em R$) |
Despesa orçamentária | 900.000,00 |
Pagamentos extraorçamentários | 87.000,00 |
Receita orçamentária | 910.000,00 |
Transferências financeiras recebidas | 450.000,00 |
Considerando essas informações, pode-se afirmar que
não houve deficit ou superavit no exercício.
o resultado financeiro do exercício do balanço financeiro totalizou R$ 373.000,00.
o resultado financeiro do exercício do balanço financeiro totalizou R$ 10.000,00.
o superavit financeiro do exercício do balanço patrimonial totalizou R$ 373.000,00.
o superavit financeiro do exercício do balanço patrimonial totalizou R$ 10.000,00.
Segundo a Lei nº 4.320/1964, o superávit de execução orçamentária referente ao exercício financeiro de 2022 foi, em RS,
308.650.000,00
308.750.000,00
162.880.000,00
60.880.000,00
106.050.000,00
A apuração do superávit financeiro, fonte possível de recursos para abertura de créditos adicionais, é levada a efeito no balanço financeiro, no encerramento de cada exercício.
Certo
Errado
O superávit financeiro apurado em balanço patrimonial do exercício anterior pode ser considerado na receita orçamentária do balanço orçamentário do exercício de referência.
Certo
Errado
A Prefeitura Municipal de determinado município, solicitou informações à Secretaria de Contabilidade e Finanças para verificar a disponibilidade de recursos para abertura de créditos adicionais especiais, durante a execução orçamentária. Imediatamente, o Contador Geral do Município apresentou as seguintes informações:
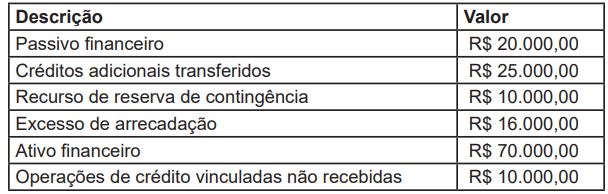
Com base nas informações apresentadas e de acordo a Lei n° 4.320/64, assinale a alternativa que indica o valor que o contador apurou de superávit financeiro para fins de abertura de créditos adicionais.
R$ 65.000,00
R$ 50.000,00
R$ 35.000,00
R$ 25.000,00
R$ 15.000,00
Os demonstrativos contábeis da Prefeitura Municipal de XZ apresentaram, em 31/12/2xx1, superávit financeiro de R$ 500.000,00 e excesso de arrecadação na ordem de R$ 1.000.000,00. Os resultados apresentados são apurados, respectivamente, por meio de
balanço financeiro e balanço orçamentário.
balanço orçamentário e balanço patrimonial.
anexo de metas fiscais e balanço patrimonial.
balanço patrimonial e demonstrativo das mutações do patrimônio líquido.
balanço patrimonial e balanço orçamentário.
A revisão de balanços e de contas em geral, a verificação de haveres, bem como a elaboração de pareceres técnicos e de relatórios técnicos ou gerenciais de natureza contábil, financeira e orçamentária exigem conhecimentos das normas e procedimentos contábeis aplicáveis à Administração Pública. Marque V para as afirmativas verdadeiras e F para as falsas.
( ) Em decorrência da utilização do superavit financeiro de exercícios anteriores, apurado no Balanço Patrimonial do exercício anterior ao de referência, ser utilizado para abertura de créditos adicionais, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
( ) É possível o Balanço Orçamentário demonstrar desequilíbrio entre a previsão atualizada da receita e a dotação atualizada em virtude de reabertura de créditos adicionais, especificamente os especiais e os extraordinários que tiveram o ato de autorização promulgado nos últimos quatro meses do ano anterior, caso em que esses créditos serão reabertos nos limites de seus saldos e incorporados ao orçamento do exercício financeiro em referência.
( ) O superavit financeiro não é receita do exercício de referência, pois é resultado de ocorrências do exercício anterior; contudo, constitui disponibilidade para utilização no exercício de referência.
A sequência está correta em
V, V, V.
F, V, F.
F, F, V.
V, F, F.
O cancelamento de restos a pagar não processados causa acréscimo do superávit financeiro, pela redução de passivo financeiro.
Certo
Errado
Uma entidade do setor público apresentou, ao final do exercício financeiro em suas demonstrações contábeis, uma arrecadação de R$5.000.000,00, que ultrapassou em R$400.000,00 as despesas fixadas para o mesmo exercício. Considerando a diferença entre as receitas e despesas, é correto afirmar que foi apurado um superávit orçamentário.
Certo
Errado
Durante a execução orçamentária, um município realizou despesas no valor de R$ 7,48 milhões. Se o município arrecadou R$ 8,37 milhões, qual foi o superávit orçamentário?
R$ 790.000,00.
R$ 890.000,00.
R$ 990.000,00.
– R$ 890.000,00.
A apuração do Superávit Financeiro, possível fonte de recursos para abertura de créditos adicionais, é evidenciada:
na Demonstração das Variações Patrimoniais.
no Balanço Financeiro.
na Demonstração das Origens e Aplicações de Recursos.
no Balanço Patrimonial.
na Demonstração dos Fluxos de Caixa.
Conforme previsto no artigo 43 da Lei nº 4.320/1964, o superávit financeiro apurado em balanço patrimonial do exercício anterior constitui fonte para abertura de crédito adicional. Análise as afirmativas abaixo e resposta a alternativa correta:
Os superávits financeiros não são considerados na receita orçamentária do exercício de referência nem serão considerados no cálculo do déficit ou superávit orçamentário já que foram arrecadados em exercícios anteriores.
O Superávit Financeiro é a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de créditos neles vinculadas. Portanto, tratase de nova receita a ser registrada no orçamento público.
A Lei traz o conceito de ativo financeiro para fins do cálculo do superávit financeiro, o qual é fonte para abertura de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas computadas ou suficientemente dotadas na Lei Orçamentária.
O Superávit Financeiro do exercício anterior é fonte de recursos para abertura de créditos suplementares e especiais. O crédito suplementar conserva sua especificidade, demonstrando-se as despesas realizadas à conta dos mesmos, separadamente, enquanto que os créditos especiais e extraordinários se incorporam ao orçamento, adicionando-se à dotação orçamentária que deva reforçar.
Com relação ao Balanço Patrimonial, ao quadro do Superávit/Déficit Financeiro, que resulta da diferença entre o Ativo Financeiro e Passivo Financeiro, conforme o quadro dos Ativos e Passivos financeiros e permanentes, foram feitas as seguintes afirmações:
I. Se Ativo Financeiro < Passivo Financeiro, então resulta em déficit financeiro.
II. Se Ativo Financeiro > Passivo Financeiro, então resulta em déficit financeiro.
III. Se o resultado é superávit financeiro do exercício anterior, então esse valor é fonte de recursos para abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Está CORRETO o que se afirma, apenas, em:
I.
II.
III.
I e III.
Uma das informações complementares consideradas na MSC é o indicador do superávit financeiro, classificação criada para atender à Lei nº 4.320/64, que separa as contas do ativo e do passivo em financeiro e permanente e permite a apuração do superávit financeiro no Balanço Patrimonial. Será identificada com o código FP, composto de um dígito, sendo para Financeiro:
0.
1.
2.
3.
4.
Sobre os créditos adicionais, sabemos que uma das fontes de recurso para sua abertura é o Superávit Financeiro. Esse saldo de superávit pode ser apurado em que Demonstração contábil?
Balanço Patrimonial
Balanço Orçamentário
Balanço Financeiro
Demonstração do Fluxo de Caixa
Demonstração das Variações Patrimoniais
O resultado financeiro do exercício (RFE) apurado no balanço financeiro dessa entidade foi deficitário em R$ 10 mil.
Certo
Errado



