







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
“O ______ compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.”
Assinale a alternativa que preencha corretamente a lacuna.
Contas de Compensação
Passivo Financeiro
Lucro Líquido
Ativo Permanente
Saldo Patrimonial
A gestão de um município está sujeita a impactos de atos potenciais a executar que podem afetar seu patrimônio, imediata ou indiretamente, positivamente ou negativamente, classificados como atos potenciais ativos e passivos. São exemplos de atos potenciais: direitos e obrigações conveniadas ou contratadas; responsabilidade por valores, títulos e bens de terceiros; garantias e contragarantias recebidas e concedidas. É uma exigência do Plano de Contas do Setor Público que esses atos potenciais (contas de controle) estejam evidenciados no:
Balanço Orçamentário.
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Com relação aos ativos do setor público, o potencial de serviços ou a capacidade de gerar benefícios econômicos podem surgir tanto do próprio recurso como dos direitos de sua utilização.
Certo
Errado
Castro (2018) argumenta sobre as finalidades da existência de um controle interno e destaca as mais importantes, entre elas, proteger o Ativo. Tendo em vista que existem três interpretações atribuídas ao conceito de proteção de Ativos, analise as afirmativas a seguir.
I. Trata-se da proteção contra erros voluntários ou involuntários.
II. A mais restrita das interpretações entende que a proteção dos Ativos refere-se aos erros intencionais, mesmo sem limitações no sistema de controle interno.
III. Os Ativos devem ser resguardados de qualquer situação indesejável. Compreende-se, nesse caso, que a proteção dos Ativos na área privada constitui uma das ações principais da administração.
Está INCORRETO o que se afirma em
I, II e III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
Leia o excerto abaixo:
“É geralmente a obrigação da adquirente de transferir ativos adicionais ou participações para os antigos proprietários da operação adquirida como parte da mudança do controle da operação adquirida, se eventos futuros específicos ocorrerem ou condições forem atendidas”.
O trecho acima diz respeito a:
Operação adquirida.
Contraprestação contingente.
Aquisição.
Operação combinada.
Entidade resultante.
Em relação ao Balanço Patrimonial das entidades públicas, analisa as afirmativas abaixo.
I. O Ativo Financeiro compreenderá os bens, os créditos e os valores, cujas mobilização ou alienação independam de autorização legislativa.
II. Atos Potenciais ativos são os atos e fatos que possam vir a aumentar o ativo ou a diminuir o passivo da entidade governamental.
III. Nas contas de compensação, serão registrados os bens, os valores, as obrigações e as situações não compreendidas no Ativo Financeiro ou Ativo Permanente e no Passivo Financeiro ou Passivo Permanente e que, mediata ou indiretamente, possam vir a afetar o patrimônio.
Está(ão) correta(s) a(s) afirmativa(s):
II apenas.
III apenas.
I e III apenas.
II e III apenas.
I, II e III.
As informações apresentadas no Quadro III a seguir foram extraídas do balancete contábil de um determinado Município.
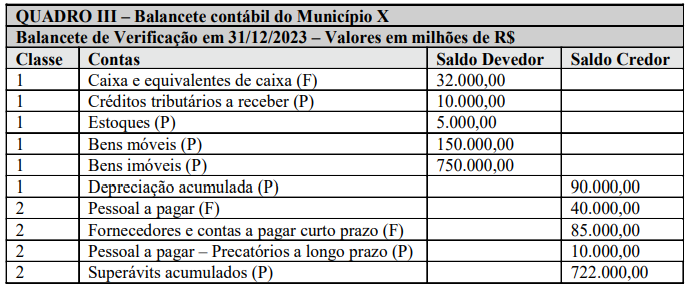
Fonte: Elaboração própria
Com base nas informações apresentadas no Quadro III, é CORRETO concluir que, em 31/12/2023, o valor do ativo total é de:
R$ 847.000,00.
R$ 947.000,00.
R$ 852.000,00.
R$ 857.000,00.
R$ 937.000,00.
Para um ativo satisfazer os critérios de identificação e ser considerado como intangível deve
existir a imposição legal de um direito.
existir serviços gerados pelo pessoal especializado e pelo treinamento.
existir talento gerencial ou técnico específico.
o custo ou valor justo do ativo possa ser mensurado com segurança.
ser separável independente da intenção de uso pela entidade; ou resultar de compromissos obrigatórios.
No caso de um ativo intangível decorrente de uma aquisição separada não paga pelo preço à vista, a diferença entre o preço pago e o preço à vista deve ser
lançada em contas de patrimônio líquido, compondo o valor da reserva de reavaliação.
reconhecida como variação patrimonial diminutiva com juros.
reconhecida como conta redutora do respectivo ativo.
adicionada ao valor do respectivo ativo.
O primeiro passo para efetuar o lançamento contábil corretamente é identificar as contas envolvidas na escrituração, suas respectivas naturezas e se os seus saldos estão aumentando ou diminuindo. Com base nisso, se tratando do grupo ativo de contas patrimoniais, ela possui natureza:
Credora, aumentando o crédito e diminuindo o débito.
Devedora, aumentando o débito e diminuindo o crédito.
Devedora, aumentando o crédito e diminuindo o débito.
Credora, aumentando o débito e diminuindo o crédito.
Devedora, aumentando e diminuindo o débito.
A propriedade legal do recurso não é uma característica essencial de um ativo, mas é um dos indicadores de controle.
Certo
Errado
As contas contábeis de uma empresa são classificadas em ativos, passivos, receitas e despesas. Elas são utilizadas justamente para organizar os registros, dando nome a cada movimentação realizada pelo negócio. Sem esse método, fazer a análise fica muito mais difícil.
Quanto a classificação contábil, assinale:
1. Ativo.
2. Passivo.
3. Receita.
4. Despesa.
( ) Ficam registrados todos os valores recebidos pela empresa. Eles podem ser provenientes da operação direta, como venda de produtos ou serviços, de receitas não operacionais, como juros recebidos.
( ) Ficam as contas em que são registrados os deveres e obrigações da empresa com terceiros, como parceiros de negócio, bancos e governos. Alguns exemplos de são: pagamento dos fornecedores, empréstimos e financiamentos, obrigações fiscais e sociais. Geralmente, são registros em longo prazo, ou seja, compromissos assumidos por um determinado período de tempo.
( ) É composto pelas contas em que são registrados todos os desembolsos realizados pela organização, como pagamento de funcionários e fornecedores, compra de matéria-prima ou equipamentos e pagamento por serviços de terceiros. Caso não exista esse registro, há possibilidade de ocorrer 2 problemas: erro no processo ou falta de pagamento. Ambos são graves e devem ser motivo de preocupação para os gestores.
( ) Ficam as contas nas quais são registrados os bens, créditos e direitos que compõem o patrimônio da empresa. Alguns exemplos são: estoque (de produtos acabados ou de matéria-prima); bens, como máquinas, equipamentos e prédios; e ainda contas de ativos financeiros, como investimentos ou duplicatas a receber.
Assinale a sequência CORRETA:
1 – 2 – 3 – 4.
3 – 2 – 4 – 1.
2 – 1 – 3 – 4.
3 – 4 – 1 – 2.
1 – 4 – 3 – 2.
A respeito dos grupos do Ativo e respectivas características, numere a coluna da direita de acordo com a da esquerda.
1. Ativo Financeiro
2. Ativo Permanente
3. Ativo Imobilizado
4. Ativo Intangível
( ) Bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) Itens tangíveis que são mantidos para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por mais de um período.
( ) Créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
( ) Direitos que tenham por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade.
Assinale a sequência correta.
3, 2, 1, 4
4, 3, 2, 1
2, 4, 1, 3
2, 3, 1, 4
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP – Estrutura Conceitual, ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
Desse modo, com relação ao conceito de ativo, assinale a alternativa correta.
Recurso é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos, sendo que sua forma física é uma condição necessária para um recurso.
O potencial de serviços corresponde, necessariamente, a entradas de caixa ou a reduções das saídas de caixa.
A propriedade legal do recurso não é uma característica essencial de um ativo, mas é um indicador de controle.
A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, sempre por meio de transação com contraprestação.
As contas patrimoniais são classificadas em ativo, passivo e patrimônio líquido. O ativo engloba recursos controlados pela empresa, como dinheiro, estoques e equipamentos. O passivo representa as obrigações da empresa, como empréstimos e contas a pagar. O patrimônio líquido é o valor residual dos ativos após a dedução dos passivos.
Certo
Errado
Em 31/12/2021, a Prefeitura Municipal de OPT apresentou os seguintes saldos em seus demonstrativos contábeis:
Conta | Saldo em R$ |
Caixa | 55.000,00 |
Fornecedores | 275.000,00 |
Custo de Serviços Prestados | 680.000,00 |
Despesas antecipadas com Seguros | 35.000,00 |
Veículos | 620.000,00 |
Contribuições Sociais a pagar | 25.000,00 |
Softwares | 5.000,00 |
Contas de luz e água | 3.750,00 |
Despesas com Folha de Pagamento | 150.000,00 |
Assinale a alternativa que apresenta o saldo total das contas de Ativo.
R$ 675.000,00.
R$ 680.000,00.
R$ 715.000,00.
R$ 718.750,00.
R$ 1.398.750,00.
O patrimônio público é cercado de terminologias na sua composição. Dentre os itens que compõe terminologias do patrimônio público um deles compreende as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. Assinale a alternativa correspondente.
Ativo financeiro.
Passivo financeiro.
Passivo permanente.
Ativo recorrente.
Ativo permanente.
No mês de agosto de 2023, a Prefeitura de um pequeno município realizou algumas movimentações patrimoniais que afetaram seus ativos. As operações estão descritas a seguir:
• Compra a prazo de material de escritório para uso posterior no valor de R$ 150.000,00;
• Registro de depreciação dos veículos pertencentes ao município no valor de R$ 60.000,00;
• Aquisição à vista de um equipamento para uma unidade de saúde no valor de R$ 180.000,00;
• Pagamento de fornecedores no valor de R$ 50.000,00;
Com base nas movimentações patrimoniais acima, qual foi a variação no Ativo da Prefeitura:
Aumento de R$ 70.000,00.
Redução de R$ 110.000,00.
Aumento de R$ 120.000,00.
Redução de R$ 90.000,00.
Aumento de R$ 40.000,00.
Uma entidade do setor público, que trabalhava com tecnologia, mantinha em seu escritório equipamentos de informática sobressalentes para utilização em caso de quebra e desgaste dos atuais ativos. Ao elaborar as demonstrações contábeis da entidade, os contadores avaliaram que estes equipamentos atendiam à definição de ativo, mas não a de ativo imobilizado.
Neste caso, os equipamentos sobressalentes devem ser classificados como:
estoques.
investimentos.
ativos especiais.
ativos intangíveis.
ativos contingentes.
Os benefícios econômicos correspondem a entradas de caixa ou a reduções das saídas de caixa. As entradas de caixa (ou as reduções das saídas de caixa) podem derivar, por exemplo, da utilização do ativo na produção e na venda de serviços ou da troca direta do ativo por caixa ou por outros recursos. Assinale a alternativa que apresente a classificação do ativo, no Balanço Patrimonial, de acordo com o Manual de Contabilidade aplicado ao Setor Público, conforme o art. 105 da Lei nº 4.320/1964.
Ativo econômico e ativo permanente.
Ativo social e ativo financeiro.
Ativo financeiro e ativo permanente (não financeiro).
Ativo variável e invariável.



