







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Orçamentário deve ser elaborado utilizando-se as seguintes classes do Plano de Contas Aplicado ao Setor Público (PCASP):
1 e 2.
2 e 3.
3 e 4.
5 e 6.
7 e 8.
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, conforme o Manual de Contabilidade Aplicada ao Setor Público, analise as seguintes assertivas:
I. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II. O balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. É composto por dois quadros: Quadro Principal e Quadro da Execução dos Restos a Pagar Não Processados.
III. O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Quais estão corretas?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
No encerramento do exercício de 2017, a Prefeitura de Valente gerou as seguintes informações extraídas de seu Balanço Orçamentário:
Orçamento aprovado para o exercício | R$ 12.225.000,00 |
Receitas orçamentárias arrecadadas no exercício | R$ 10.200.000,00 |
Despesas empenhadas no exercício | R$ 8.100.000,00 |
Despesas liquidadas e pagas no exercício | R$ 7.500.000,00 |
Utilizando essas informações, a Prefeitura de Valente, no exercício de 2017, apresentou o resultado descrito de forma correta na alternativa:
Um Superávit Orçamentário de R$ 4.725.000,00.
Um Superávit Orçamentário de R$ 4.125.000,00.
Um Superávit Orçamentário de R$ 2.700.000,00.
Um Superávit Orçamentário de R$ 2.100.000,00.
O Balanço Orçamentário é estruturado de modo a evidenciar:
A integração entre o planejamento e a execução orçamentária.
As receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
As alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Qualitativa e quantitativamente a situação patrimonial da entidade pública.
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) estão padronizadas quanto à sua estrutura e definições dos elementos que as compõem na Parte V do Manual de Contabilidade Aplicada ao Setor Público (MCASP).
(____) Demonstra as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
(____) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Possibilita a apuração do resultado financeiro do exercício.
(____) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle).
(____) Evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício, apurado pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, o qual representa um medidor do quanto o serviço público, ofertado promoveu alterações quantitativas dos elementos patrimoniais.
Em relação às DCASP, indique a sequência correta que preenche as lacunas acima:
Balanço Orçamentário – Demonstração dos Fluxos de Caixa – Balanço Financeiro – Demonstração das Variações Patrimoniais.
Balanço Financeiro – Demonstração das Variações Patrimoniais – Balanço Patrimonial – Demonstração dos Fluxos de Caixa.
Balanço Orçamentário – Balanço Financeiro – Balanço Patrimonial – Demonstração das Variações Patrimoniais.
Demonstração dos Fluxos de Caixa – Balanço Financeiro – Balanço Patrimonial – Balanço Orçamentário.
Demonstração das Variações Patrimoniais – Balanço Orçamentário – Balanço Financeiro – Balanço Patrimonial.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Balanço Orçamentário apresentará as receitas e as despesas previstas em confronto com as realizadas, conforme a classificação por
empenho.
origem.
natureza
liquidação.
Assinale a melhor definição do aspecto orçamentário da Contabilidade aplicada ao Setor Público:
Compreende o registro e a evidenciação da composição patrimonial do ente público.
Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
Compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor público visa a contribuir, primordialmente, para o desenvolvimento deste aspecto.
Analise as informações que determinado município apresentou em seu balanço orçamentário anual.

déficit de 500.000.
superávit de 500.000.
restos a pagar no total de 1.700.000.
excesso de arrecadação de 1.000.000.
As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade pública. Neste contexto, a Lei N.º 4.320/64 esclarece que o Balanço Orçamentário evidenciará:
A receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
Os restos a pagar do exercício, que serão computados na receita extraorçamentária.
As receitas e despesas previstas, apenas.
As despesas e receitas orçadas, com previsão para o próximo triênio.
As receitas e despesas previstas em confronto com as realizadas.
Os dados a seguir foram retirados do Balanço Orçamentário de um município localizado no sudeste do país em 2018:
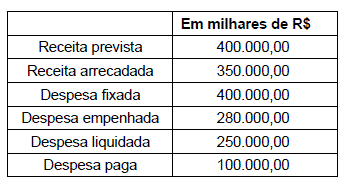
O resultado orçamentário do município em 2018, é, em R$:
0,00.
50.000,00.
70.000,00.
80.000,00.
150.000,00.
Na Lei Orçamentária de determinado Município da região Noroeste, para o exercício de 2018, consta a autorização da despesa na dotação orçamentária “serviços de conservação e manutenção de logradouros públicos”, no valor de R$ 220.000,00. Ao final do exercício de 2018, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada: R$ 130.000,00
- Despesa liquidada (processada): R$ 93.000,00
- Despesa paga: R$ 81.000,00
- Anulação parcial da referida dotação: R$ 20.000,00
Ao final do exercício de 2018 a execução orçamentária apresentou uma economia orçamentária. Quanto ao valor, assinale a alternativa correta.
Em uma determinada autarquia foram registrados os seguintes eventos, em R$:
- Lançamento de imposto: 91.000
- Arrecadação de imposto: 78.000
- Compra de bens móveis à vista com recebimento imediato: 19.000
- Empenho, liquidação e pagamento de folha de pessoal: 17.000
- Empenho e liquidação de despesas com luz e telefone: 7.000
Considerando as informações acima, o resultado orçamentário vai indicar:
Superávit financeiro de R$ 35 mil.
Resultado patrimonial positivo de R$ 35 mil.
Resultado financeiro de R$ 56 mil.
Superávit orçamentário de R$ 35 mil.
Com base no balanço orçamentário de uma determinada prefeitura, elaborado em 31/12/2018, foram extraídas as seguintes informações:
Economia de gastos............R$ 3.300,00
Superávit.............................R$ 9.900,00
Excesso de arrecadação......R$ 2.640,00
Dotação atualizada.............R$ 52.800,00
Sabendo-se que, no exercício, a LOA não foi retificada, não houve refinanciamento de dívidas e nem reabertura de saldo remanescente de créditos adicionais do exercício anterior, o montante das receitas realizadas no exercício foi igual a:
R$ 49.500,00
R$ 56.100,00
R$ 46.200,00
R$ 59.400,00
Associe a segunda coluna de acordo com a primeira, que relaciona o demonstrativo contábil com seu objetivo.
Primeira coluna: nome do demonstrativo contábil
1- Balanço orçamentário
2- Balanço financeiro
3- Balanço patrimonial
Segunda coluna: objetivo do demonstrativo
(_) Demonstra a execução orçamentária em um determinado exercício, apresentando um resultado positivo (superávit) ou negativo (déficit).
(_) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público.
(_) Demonstra a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Assinale a alternativa apresenta a correta associação entre as colunas:
3 – 1 – 2.
1 – 3 – 2.
3 – 2 – 1.
1 – 2 – 3.
2 – 1 – 3.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), há uma demonstração contábil aplicada ao setor público que apresenta as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação. Demonstra, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Qual é essa demonstração contábil?
A Demonstração das Variações Patrimoniais (DVP)
Quando o Balanço Orçamentário apresenta economia orçamentária, isso ocorre em razão de:
Despesa Fixada > Despesa Empenhada.
Receita Realizada > Despesa Empenhada.
Despesa Fixada < Despesa Empenhada.
Receita Realizada < Despesa Empenhada.
Despesa Realizada > Receita Prevista.
Considere os dados extraídos do Balanço Orçamentário de um município, em determinado exercício.
Receitas correntes previstas | R$ 100.000,00 |
Receitas de capital previstas | R$ 90.000,00 |
Despesas correntes fixadas | R$ 150.000,00 |
Despesas de capital fixadas | R$ 40.000,00 |
Receitas correntes arrecadadas | R$ 160.000,00 |
Receitas de capital arrecadadas | R$ 95.000,00 |
Despesas correntes empenhadas | R$ 130.000,00 |
Despesas de capital empenhadas | R$ 30.000,00 |
Receitas correntes previstas | R$ 100.000,00 |
Marque a alternativa CORRETA.
Houve excesso de arrecadação no valor de R$ 60.000,00.
Houve excesso de arrecadação no valor de R$ 5.000,00.
Houve insuficiência de arrecadação no valor de R$ 65.000,00.
Houve excesso de arrecadação no valor de R$ 65.000,00.
Houve insuficiência de arrecadação no valor de R$ 60.000,00.
Considere as seguintes informações de uma determinada prefeitura municipal:
Previsão atualizada da receita | R$ 6.000,00 |
Receitas realizadas | R$ 7.300,00 |
Dotação inicial da receita | R$ 5.000,00 |
Dotação atualizada da despesa | R$ 8.800,00 |
Despesas empenhadas | R$ 6.400,00 |
Despesas inscritas em restos a pagar | R$ 5.000,00 |
Despesas pagas | R$ 1.000,00 |
Despesas liquidadas | R$ 2.000,00 |
De acordo com as informações apresentadas no balanço orçamentário, é CORRETO afirmar que o Resultado Orçamentário é:
Há um déficit orçamentário de R$ 1.400,00.
Há um déficit orçamentário de R$ 2.800,00.
Há um superávit orçamentário de R$ 1.000,00.
Há um superávit orçamentário de R$ 900,00.
O resultado orçamentário do exercício financeiro de 2018 foi de
$ 4.000,00.
$ 1.000,00.
$ 3.000,00.
$ 2.000,00.
Leia as afirmativas a seguir:
I. O balanço patrimonial não apresenta os bens da entidade.
II. O Google Chrome é um software especializado na edição de imagens, apenas.
Marque a alternativa CORRETA:



