







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo os demonstrativos contábeis, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) No balanço patrimonial é canalizado todo o resultado das operações da empresa e das transações que terão realização futura.
( ) A finalidade da demonstração de lucros ou prejuízos acumulados é complementar os dados da empresa, evidenciando a origem dos recursos e onde estes foram aplicados.
( ) Quando ocorrer um cenário inflacionário no país, a demonstração de resultados pode ser elaborada na moeda corrente ou em dólar.
E - C - E.
C - E - E.
E - C - C.
C - C - E.
No que se refere às Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), o Manual de Contabilidade Aplicada ao Setor Público determina que
a Demonstração das Mutações no Patrimônio Líquido (DMPL) é obrigatória para as empresas estatais dependentes, constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação.
a Demonstração dos Fluxos de Caixa (DFC) deve ser elaborada pelo método direto e indireto.
a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no Patrimônio Líquido, resultantes ou independentes da execução orçamentária, e indicará o superávit ou déficit financeiro.
no Balanço Financeiro (BF), é evidenciada a inscrição de restos a pagar não processados como pagamentos extraorçamentários.
Com relação às Demonstrações Contábeis Aplicadas ao Setor Público, analise as afirmativas e assinale com (V) as verdadeiras e com (F) as falsas.
( ) Passivos contingentes e compromissos contratuais não reconhecidos são evidenciados em Notas Explicativas.
( ) A Demonstração das Mutações no Patrimônio Líquido é obrigatória para as autarquias federais.
( ) A Demonstração dos Fluxos de Caixa apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de custeio e de investimento.
( ) As contas de compensação são evidenciadas no Balanço Orçamentário.
( ) No Balanço Patrimonial, os saldos das contas intragovernamentais deverão ser excluídos para viabilizar a consolidação das contas no ente.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
V - F - V - F - V.
V - V - F - F - V.
F - V - V - F - F.
F - V - V - V - F.
V - F - F - F - V.
É uma demonstração obrigatória apenas para as empresa estatais dependentes para os entes que as incorporarem o processo de consolidação das contas, e objetiva mostrar as alterações ocorridas no patrimônio líquido do período. demonstrando se houve aumento ou decréscimo da riqueza. Trata-se:
do balanço financeiro.
do balanço patrimonial.
da demonstração dos fluxos de caixa.
da demonstração das variações patrimoniais.
da demonstração das mutações do patrimônio líquido.
A Norma Brasileira de Contabilidade, NBC TSP 11, de 18 de outubro de 2018, estabelece regras para apresentação das demonstrações contábeis. Assinale a alternativa correta em relação à Demonstração das Mutações do Patrimônio Líquido (DMPL).
Trata-se de uma demonstração contábil de pouca relevância para as entidades do setor público, por isso não consta no conjunto de demonstrações contábeis da norma.
Tem pouca utilidade para analisar as variações na conta de Patrimônio Líquido, nas entidades do setor público.
Pode ser substituída por informações apresentadas em notas explicativas das mutações ocorridas no Patrimônio Líquido.
Deve demonstrar o resultado do período e cada item de receita e despesa do período que seja reconhecido diretamente no Patrimônio Líquido, dentre outras informações.
É a Demonstração contábil que substituiu a Demonstração do Resultado e a Demonstração do Fluxo de Caixa.
Os ajustes de exercícios anteriores, as transações de capital com os sócios, a aquisição ou venda de ações em tesouraria e os juros sobre capital próprio, o superávit ou déficit patrimonial e a destinação do resultado, são aspectos tratados na seguinte Demonstração Contábil Financeira do Setor Público:
Balanço Orçamentário.
Demonstração do Valor Adicionado.
Balanço Patrimonial.
Balancete de Verificação.
Demonstração das Mutações do Patrimônio Líquido.
De acordo com a Parte V do Manual de Contabilidade Aplicada ao Setor Público (MCASP), a Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade durante um período. Quanto aos itens demonstrados na DMPL, assinale a alternativa incorreta.
As transações de capital com os proprietários como, por exemplo, o aumento de capital, a aquisição ou venda de ações em tesouraria, os juros sobre capital próprio e as distribuições aos proprietários
Cada item de receita e despesa do período que seja reconhecido diretamente no patrimônio líquido em virtude de norma específica
Para cada item do patrimônio líquido divulgado, os efeitos das alterações nas políticas contábeis sem a correção de erros
A destinação do resultado, como a constituição de reservas e a distribuição de dividendos
A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO). Na DMPL os valores acrescidos ao patrimônio que NÃO transitaram pelo resultado como variações patrimoniais aumentativas representam:
Resultados Acumulados.
Reservas de Lucros.
Ajustes de Avaliação Patrimonial.
Reservas de Capital.
Adiantamento para Futuro Aumento de Capital.
Uma das alternativas a seguir apresenta um Demonstrativo Contábil, cuja aplicabilidade ao setor público encontra-se consignada no MCASP– Manual de Contabilidade Aplicado ao Setor Público. Identifique-a.
Mutações do Patrimônio Líquido
Valor Adicionado
Anexo de Riscos Fiscais
Origens e Aplicações de Recursos
Demonstração do Resultado
O total de mutações patrimoniais passivas equivale a
R$ 225.000.
R$ 275.000.
R$ 280.000.
R$ 285.000.
R$ 300.000.
Entre as demonstrações contábeis que se tornaram obrigatórias para a contabilidade pública posteriormente à edição da Lei n.º 4.320/1964, menciona-se a demonstração
do resultado econômico.
do valor agregado.
das origens e aplicações de recursos.
das variações patrimoniais.
das mutações do patrimônio líquido.
A Demonstração das Mutações no Patrimônio Líquido (DMPL) indicará a evolução do patrimônio líquido da entidade. Com relação à DMPL, é correto afirmar:
o superávit ou déficit orçamentário é explicitado na DMPL.
a DMPL complementa o Anexo de Metas Fiscais (AMF).
na esfera federal, a DMPL é facultativa para as empresas estatais dependentes.
na DMPL, a Reserva de Capital compreende as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas.
na DMPL, o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos são lançados nos Ajustes de Avaliação Patrimonial.
O Balanço Patrimonial é composto por:
I. Quadro Principal.
Il. Quadro dos Ativos e Passivos Financeiros e Permanentes.
III. Quadro das Contas de Compensação (controle).
IV. Quadro do Superávit / Déficit Financeiro.
V. Quadro da Execução de Restos a Pagar Processados e não Processados.
Assinale a alternativa correta:
Todas os quadros estão corretos.
Apenas 01 quadro está incorreto.
Apenas 02 quadros estão incorretos.
Apenas 02 quadros estão corretos.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, inclusive a Lei nº. 4.320/64, são demonstrações contábeis das entidades definidas no campo da contabilidade aplicada ao setor público:
Balanço Patrimonial, Balanço Orçamentário, Demonstração do Resultado do Exercício e Demonstração das Variações Ambientais, Notas Explicativas.
Balanço Patrimonial, Balanço Orçamentário, Demonstração do Valor Adicionado e Demonstração das Mutações do Patrimônio Líquido.
Balanço Patrimonial, Balanço Orçamentário, Demonstração do Valor Abrangente e Balanço Financeiro, notas explicativas.
Balanço Patrimonial, Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais, Demonstração dos Fluxos de Caixa, Demonstração das Mutações do Patrimônio Líquido, Notas Explicativas.
Balanço Patrimonial, Demonstração do Resultado Econômico e Fiscal, Demonstração de Custos e Demonstração do Valor Adicionado.
A Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. A DMPL complementa:
a Lei de Diretrizes Orçamentárias (LDO) e a Lei orçamentária Anual (LOA).
o Balanço Financeiro e a Demonstração das Variações Patrimoniais (DVA).
o Plano Plurianual (PPA) e a Lei de Diretrizes Orçamentárias (LDO).
o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequência correta, de cima para baixo.
( ) No Patrimônio Líquido, deve ser evidenciado o resultado do período segregado dos resultados não acumulados de períodos anteriores.
( ) A classificação dos elementos patrimoniais considera a segregação em circulante e não circulante, com base em seus atributos de conversibilidade e exigibilidade.
( ) As contas do ativo devem ser dispostas em ordem decrescente de grau de conversibilidade; as contas do passivo, em ordem decrescente de grau de exigibilidade.
( ) O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.
( ) O Balanço Orçamentário é estruturado de forma a evidenciar a integração entre o planejamento e a execução orçamentária.
( ) O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
V, V, V, V, V, V
V, V, F, F, V, F
F, F, V, F, F, F
V, F, F, V, V, V
F, V, V, V, V, V
Analise a demonstração das mutações do patrimônio líquido:
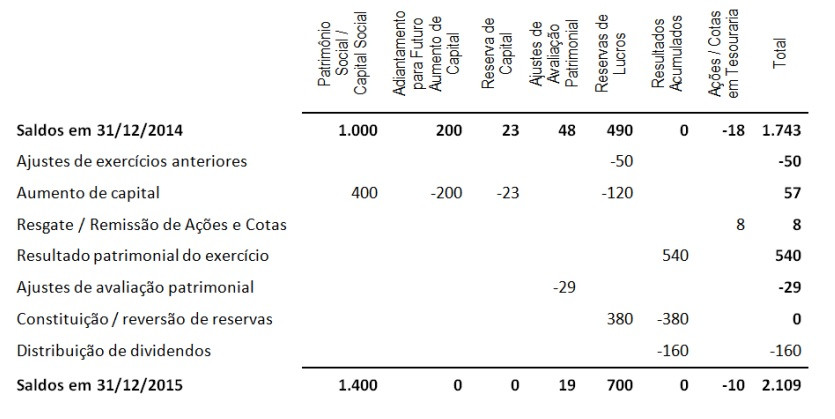
De acordo com essa análise e em conformidade com a Portaria STN nº 700, de 10 de dezembro de 2014, é correto afirmar que:
a entidade que reporta revisou estimativas contábeis realizadas em anos anteriores, acarretando impacto negativo de $50.000 sobre o valor do patrimônio líquido;
durante o período, os sócios aportaram novos recursos na entidade totalizando o montante de $400.000, integralizados em dinheiro;
a variação líquida do valor justo de ativos e passivos cuja contrapartida não transita pelo resultado patrimonial do período provocou redução de $29.000 no patrimônio líquido;
na demonstração do resultado do período (demonstração das variações patrimoniais), essa entidade apresentou lucro líquido (resultado patrimonial) no montante de $351.000;
a entidade que reporta comprou mais ações (cotas) de seu capital social que estavam em circulação, pelo custo de aquisição de $8.000.



