







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O que a Demonstração das Variações Patrimoniais evidencia?
as receitas e despesas previstas em confronto com as realizadas.
as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Em 31/12/2020, na demonstração das variações patrimoniais, o resultado patrimonial do exercício foi superavitário em:
R$ 5.000.
R$ 6.000.
R$ 7.000.
R$ 8.000.
R$ 9.000.
A Demonstração das Variações Patrimoniais é um demonstrativo contábil, exigido pela Lei nº 4.320/64, que tem o objetivo de evidenciar variações ocorridas no patrimônio da entidade do setor público durante o exercício financeiro.
Um ente público apresentou as seguintes informações na sua Demonstração das Variações Patrimoniais em determinado exercício financeiro:
Conta contábil | Valor (em R$) |
Despesa fixada | 500.000,00 |
Impostos arrecadados | 450.000,00 |
Despesas empenhadas | 80.000,00 |
Veículo recebido em doação | 50.000,00 |
Receita prevista | 600.000,00 |
Com base nas informações anteriores, essa Demonstração das Variações Patrimoniais apresentará um resultado patrimonial nesse exercício financeiro de:
R$ 100.000,00.
R$ 420.000,00.
R$ 370.000,00.
R$ 520.000,00.
Em relação à Receita de Transação sem Contraprestação, assinale a afirmativa INCORRETA.
Em geral, é aquela em que a entidade recebe ativos ou serviços ou tem passivos extintos e, em contrapartida, entrega valor irrisório ou nenhum valor em troca.
As Variações Patrimoniais Aumentativas (VPA), configuradas na receita sem contraprestação, representam uma redução na situação patrimonial líquida do ente.
Ao contrário do que ocorre no setor privado, a maior parte das Variações Patrimoniais Aumentativas - VPA das entidades do setor público decorrem de transações sem contraprestação, principalmente as relativas a tributos, transferências e multas.
O Ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo seu valor justo na data de aquisição.
Qual dos títulos a seguir é classificado na Demonstração das Variações Patrimoniais como uma variação patrimonial aumentativa?
Benefícios Previdenciários e Assistenciais.
Contribuições.
Incorporação de Passivos.
Transferências e Delegações Concedidas.
Uso de Bens, Serviços e Consumo de Capital Fixo.
Em uma entidade do setor público, a Demonstração das Variações Patrimoniais indica o resultado patrimonial do exercício e evidencia as alterações verificadas
no ativo, resultantes ou independentes da execução orçamentária.
no patrimônio, resultantes ou independentes da execução orçamentária.
nas contas de compensação, que podem vir a afetar o patrimônio.
pela conversão dos débitos, créditos e valores em espécie.
O relatório contábil que permite analisar como as políticas adotadas pelos entes públicos geraram modificações no patrimônio público é
o balanço patrimonial.
o balanço orçamentário.
a demonstração dos fluxos de caixa.
a demonstração das mutações no patrimônio líquido.
a demonstração das variações patrimoniais.
Assinale abaixo qual instrumento orçamentário serve para indicar o resultado patrimonial do exercício:
Balancete por Exercício.
Demonstração das Variações Patrimoniais.
Relatório Resumido da Execução Orçamentária.
Relatório da Gestão Fiscal.
Assinale a alternativa que exemplifica uma variação patrimonial aumentativa (VPA), nas contas do ativo:
O registro da perda de equipamentos de informática, pertencentes à administração do município.
O registro de valores a pagar em precatórios.
O registro do recebimento de uma doação de veículos pelo munícipio.
O registro da apropriação mensal para o 13º salário, direito do trabalhador em decorrência do mês trabalhado.
O registro da aquisição de material de consumo, estocado em almoxarifado para uso em momento posterior.
Um município apresentou as seguintes informações:
Receita arrecadada: R$ 500.000,00
Receita prevista: R$ 550.000,00
Receita lançada: R$ 500,000,00
Despesa fixada: R$ 550.000,00
Despesa empenhada: R$ 450.000,00
Despesa liquidada: R$ R$ 300.000,00
Despesa paga: R$ 200.000,00
Conforme o regime de competência da contabilidade, o valor da despesa que comporá a Demonstração das Variações Patrimoniais é, em R$:
0
200.000,00
300.000,00
450.000,00
550.000,00
No dia 2 de março, foi descentralizada para a UFMS dotação orçamentária para recomposição de estoque de material de consumo. No dia 3 de março, foi feito o empenho em favor da empresa. O material foi entregue no dia 10 de março, sendo conferido o material no mesmo dia. No dia 12 de março, foi feita a liquidação, tendo o fornecedor sido pago no dia 14 de março. O material foi utilizado em sua totalidade no dia 17 de março, tendo os registros contábeis pertinentes sido efetuados no mesmo dia de sua ocorrência. O lançamento que reconheceu uma variação patrimonial diminutiva ocorreu no dia:
3 de março.
10 de março.
12 de março.
14 de março.
17 de março.
A Demonstração das Variações Patrimoniais é uma Demonstração Contábil Aplicada ao Setor Público que:
apresenta um indicador de desempenho, assim como o lucro/prejuízo na Demonstração do Resultado do Exercício.
proporciona uma análise de como o Patrimônio Público foi alterado quantitativamente pelas políticas adotadas.
é elaborada com contas de todas as classes da Natureza de Informação Patrimonial.
representa o confronto das receitas e das despesas, tanto sob o enfoque patrimonial quanto sob o enfoque orçamentário.
evidenciará a evolução de todas as contas do patrimônio líquido da entidade.
A mensuração de um bem do patrimônio cultural, assim como dos demais itens do ativo imobilizado, é realizada a partir do seu custo histórico.
De acordo com a NBC T 16.6, que estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público, assinale a alternativa abaixo que corresponde a uma das listadas pela norma.
Demonstração do desempenho das entidades governamentais.
Índice de Liquidez Orçamentária.
Demonstração das Variações Patrimoniais.
Demonstração da Execução do Orçamento.
Balanço dos Restos a Pagar.
Um ente público apresentou as seguintes informações na sua Demonstração das Variações Patrimoniais, referente ao exercício financeiro de 2019; observe.
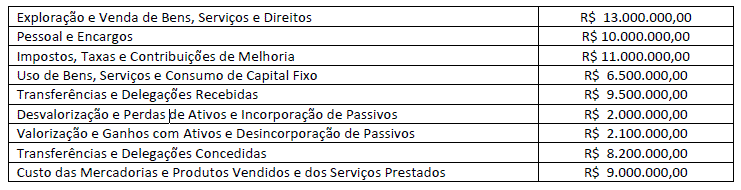
Com base nessas informações, essa Demonstração das Variações Patrimoniais apresentará um resultado patrimonial, no exercício financeiro de 2019, de: (Assinale o valor do déficit ou superávit patrimonial da Demonstração das Variações Patrimoniais.)
Superávit patrimonial R$ 2.100.000,00
Déficit patrimonial de R$ 6.100.000,00
Superávit patrimonial de R$ 2.700.000,00
Déficit patrimonial de R$ 100.000,00
São oriundas de fatos administrativos que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido as Variações Patrimoniais
aumentativas.
diminutivas.
mistas.
quantitativas.
qualitativas.
Na demonstração contábil dos entes públicos denominada Demonstração das Variações Patrimoniais,
serão evidenciadas apenas as alterações verificadas no patrimônio resultantes da execução orçamentária e será indicado o resultado patrimonial do exercício.
deverá constar a variação patrimonial diminutiva decorrente com desvalorização e perdas de ativos, com redução a valor recuperável.
será discriminado e apurado o resultado patrimonial do período pelo confronto entre as variações patrimoniais, aumentativas e diminutivas, tanto as quantitativas quanto as qualitativas.
a aquisição de ativos permanentes representa uma variação patrimonial aumentativa.
haverá a inclusão de contas de compensação, que representam atos contábeis em potencial que poderão vir a influenciar o saldo patrimonial de exercícios subsequentes.
A escrituração é uma técnica contábil utilizada para registrar a ocorrência de fatos que afetam, e atos potenciais que venham a afetar, o patrimônio público.
Em conformidade com o previsto no art. 50 da Lei Complementar no 101/2000, além de obedecer às demais normas de contabilidade pública, a escrituração das contas públicas observará:
I. a disponibilidade de caixa que constará de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória fiquem identificados e escriturados de forma individualizada;
II. a despesa e a assunção de compromisso que serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa;
III. as receitas e despesas previdenciárias que serão apresentadas em demonstrativos financeiros e orçamentários gerais, em livro de registro particular de cada órgão;
IV. a demonstração das variações patrimoniais que dará destaque à natureza e ao tipo de credor, referente aos recursos provenientes da alienação de passivos.
Está correto o que se afirma em:
I, apenas.
III, apenas.
I e II, apenas.
I e IV, apenas.
II e III, apenas.
Uma característica atribuída à Demonstração das Variações Patrimoniais é a seguinte:
apresenta as contas do ativo, passivo e patrimônio líquido.
permite aos usuários projetar cenários de fluxos futuros de caixa.
as alterações ocorridas no patrimônio durante o exercício
as despesas e receitas orçamentárias, por categoria econômica.
a movimentação financeira da entidade no período demonstrado.
Analise as assertivas a seguir e marque a alternativa correta:
I - A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, desde que sejam resultantes da execução orçamentária, e indicará o resultado patrimonial do exercício.
II – O Modelo Analítico da DPV tem como característica facilitar a visualização dos grandes grupos de variações patrimoniais que compõem o resultado patrimonial. Esse modelo especifica apenas os grupos (2º nível de detalhamento do PCASP), acompanhado de quadros anexos que detalham sua composição.
III - A Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa e as classifica em fluxos operacional, de investimento e de financiamento.
Apenas a afirmação I está correta
Apenas a afirmação II está correta
Apenas a afirmação III está correta
As afirmações I e III estão corretas
Todas as afirmações estão corretas



