







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas estão organizadas em subsistemas, evidenciando, desse modo, a composição, a variação e o estado do patrimônio, assim como bens direitos, obrigações e situações que possam impactar exercícios futuros.
A receita na área pública está sempre relacionada ao ingresso e à arrecadação, sendo o elemento fundamental para a manutenção dos serviços prestados pelo ente público. Nesse sentido, avalie as assertivas que seguem:
I. No momento da previsão da receita orçamentária, a contabilidade deverá registrar esse ato apenas no Sistema de Informações Orçamentárias, pois, nesse momento, o patrimônio da instituição ainda não sofreu alterações.
II. As receitas de capital são as provenientes da realização de recursos financeiros oriundos da constituição de dívidas; da conversão em espécie de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital e, ainda, o superávit do orçamento corrente.
III. O superávit do orçamento corrente resultante do balanceamento dos totais das receitas e despesas correntes, apurado na demonstração a que se refere o Anexo nº 1 da Lei nº 4320, constituirá item de receita orçamentária.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Uma conta de natureza patrimonial não pode ter como contrapartida uma conta de natureza orçamentária, ainda que seja utilizado o método das partidas dobradas e que os valores totais lançados a débito e a crédito não apresentem diferença.
A estrutura de contas do PCASP é baseada nos sistemas orçamentário, financeiro, patrimonial e de compensação.
A Contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre esses subsistemas, de acordo com a NBC T 16.2
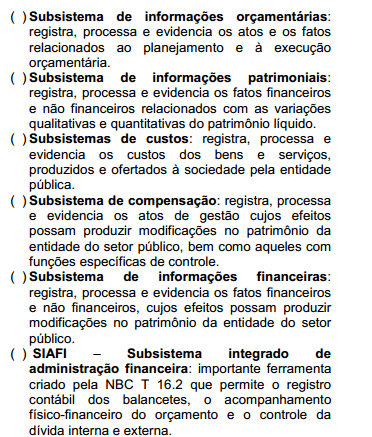
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – F – V – V – F.
V – F – V – F – F – V.
F – V – F – F – V – V.
V – V – V – V – F – F.
V – F – V – V – F – F.
Os principais objetos de custos devem ser identificados a partir das informações extraídas do subsistema referente à natureza de informação de controle.
De acordo com o Plano de Contas aplicado ao setor público, compreendem informações de natureza patrimonial, orçamentária e de controle, respectivamente, as referentes a:
Pessoal e encargos sociais; Inscrição de Restos a pagar e Execução de dívida ativa.
Impostos, taxas e contribuições; Pessoal e encargos sociais e Inscrição de Restos a pagar.
Inscrição de Restos a pagar; Execução de dívida ativa e Execução Orçamentária.
Inscrição de Restos a pagar; Pessoal e encargos sociais e Execução Orçamentária.
Inscrição de Restos a pagar; Execução orçamentária e Execução de dívida ativa.
No caso de liquidação de despesa envolvendo a aquisição de bem com recebimento imediato desse bem, deve haver o registro contábil da incorporação do bem no sistema de contas patrimonial.
A apropriação da despesa da folha de pessoal do mês para pagamento no próximo mês não enseja registro contábil no sistema de contas financeiro, por não ser essa uma transação equivalente de caixa.
Em diversas situações, um ato da administração pode gerar lançamentos em mais de um dos sistemas contábeis ao mesmo tempo e, em outros casos, em apenas um deles. Um evento que gera lançamento contábil somente no sistema patrimonial é a
previsão da receita tributária.
arrecadação de impostos.
baixa por cancelamento de dívidas passivas.
liquidação da despesa com pessoal.
alienação de bens móveis.
O sistema patrimonial sofreu registro pela inscrição da despesa em restos a pagar.



