







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com as regras do Plano de Contas Aplicado ao Setor Público, o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
Então, se ocorreu um lançamento na conta “8.3 - Execução da Dívida Ativa”; a contrapartida será uma conta da natureza da informação:
No setor público, para o registro e escrituração das transações patrimoniais, são utilizadas contas contábeis, codificadas numericamente, desdobradas em sete níveis de especificação e que, na composição e estrutura do PCASP, são agrupadas nas naturezas de informações patrimonial, orçamentária e de controle. Um exemplo de conta contábil, cuja natureza de informação seja orçamentária é:
Determinado município arrecadou receitas de impostos no valor de R$ 2.450.000,00. De acordo com a Contabilidade Aplicada ao Setor Público, o recebimento de impostos é contabilizado nas naturezas das informações contábeis:
Ativo, Passivo e Patrimônio Líquido.
Orçamentária, Financeira e Variações Patrimoniais.
Patrimonial, Orçamentária e Controle.
Orçamentária, Financeira e Patrimonial.
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica da escrituração contábil, organizada na forma de sistemas de informações. Sobre o tema, analise os itens a seguir:
I- As contas de controle evidenciam os fatos financeiros e não financeiros;
II- O plano de contas é dividido em oito grupos de contas, classificadas de acordo com os seguintes aspectos de informação: orçamentária, patrimonial e controle;
III- Caracterizam a natureza da informação orçamentária o registro da previsão adicional de receita originado de anulação de recursos.
Dos itens acima:
Apenas o item III está correto.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
Todos os itens estão corretos.
No Plano de Contas Aplicado ao Setor Público (PCASP), a conta da classe “3. Variações Patrimoniais Diminutivas” pertence à natureza da informação:
Orçamentária.
Controle.
Financeira.
Patrimonial.
Variações.
Segundo as características do PCASP, os benefícios previdenciários e assistenciais pertencem à natureza de informação:
Patrimonial.
De controle.
Financeira.
Orçamentária.
Considerando o Plano de Contas Aplicado ao Setor Público (PCASP), analise os itens a seguir:
I- As contas contábeis são classificadas segundo a natureza das informações que evidenciam, de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais.
II- O registro e a evidenciação dos atos de gestão que possam produzir modificações no patrimônio público caracterizam a natureza da informação orçamentária.
III- Possui como uma de suas finalidades atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social (RPPS). Dos itens acima:
Apenas os itens I e II estão corretos.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
Todos os itens estão corretos.
Na estrutura do Plano de Contas Aplicado ao Setor Público, a conta “Crédito Empenhado Pago” pertence à natureza da informação:
Sobre as restrições acerca da informação incluída nas demonstrações contábeis, assinale a melhor definição da Materialidade:
A informação contábil impõe custos, e seus benefícios devem justificá-los. A aplicação da restrição custo-benefício envolve avaliar se os benefícios de divulgar a informação provavelmente justificam os custos incorridos para fornecê-la e utilizá-la.
A informação é material se a sua omissão ou distorção puder influenciar o cumprimento do dever de prestação de contas e responsabilização, ou as decisões que os usuários tomam com base nas demonstrações contábeis elaboradas para aquele exercício.
Ao fazer essa avaliação, é necessário considerar se uma ou mais características qualitativas podem ser sacrificadas até certo ponto para reduzir o custo.
As características qualitativas funcionam, conjuntamente, para contribuir com a utilidade da informação. Por exemplo, nem a descrição que represente fielmente um fenômeno irrelevante, nem a descrição que represente de modo não fidedigno um fenômeno relevante resultam em informação útil. Do mesmo modo, para ser relevante, a informação precisar ser tempestiva e compreensível.
Na estrutura do Plano de Contas Aplicado ao Setor Público (PCASP) há uma natureza da informação que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público.
Qual é o nome dessa natureza da informação?
Analise o lançamento contábil abaixo:
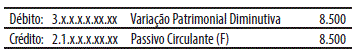
O lançamento contábil acima foi realizado por um órgão público.
Sobre esse lançamento contábil, é correto afirmar:
Reconheceu uma despesa de capital.
Contribuiu para o aumento do resultado patrimonial do exercício.
A conta debitada é classificada no ativo circulante da entidade.
A natureza da informação é patrimonial.
É relativo à realização de uma operação de crédito.
Admitindo-se que o fato gerador do IPTU ocorreu no mês de janeiro, quando o Município emitiu os respectivos documentos para arrecadação, constituindo o respectivo crédito tributário, e, ainda, que determinado contribuinte efetuou o pagamento do imposto no mês de fevereiro, à luz das normas aplicáveis à contabilidade de setor público, em especial do Plano de Contas Aplicado ao Setor Público (PCASP), vários lançamentos contábeis são efetuados para o registro desses fatos. Entre eles, podemos citar como exemplo:
Em janeiro, nas contas de natureza de informação patrimonial: D 1.1.2.2.x.xx.xx Créditos Tributários a Receber. C 4.1.1.2.x.xx.xx Impostos Sobre o Patrimônio e a Renda.
Em janeiro, nas contas de natureza de informação orçamentária: D 6.2.1.1.x.xx.xx Receita a Realizar. C 5.2.1.1.x.xx.xx Impostos Sobre o Patrimônio e a Renda.
Em fevereiro, nas contas de natureza de informação patrimonial: D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional. C 4.1.1.2.x.xx.xx Impostos Sobre o Patrimônio e a Renda.
Em fevereiro, nas contas de natureza de informação patrimonial: D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional. C 6.2.1.2.x.xx.xx Receita Realizada.
Em fevereiro, nas contas de natureza de informação orçamentária: D 6.2.1.1.x.xx.xx Receita a Realizar. C 4.1.1.2.x.xx.xx Impostos Sobre o Patrimônio e a Renda.
As afirmativas abaixo se referem ao Plano de Contas da União. Assinale a alternativa INCORRETA:
O Grupo Uso de Bens, Serviços e Consumo de Capital Fixo representa uma Variação Patrimonial Aumentativa.
O Grupo Pessoal e Encargos representa uma Variação Patrimonial Diminutiva.
O Grupo Transferências Concedidas representa uma Variação Patrimonial Diminutiva.
O Grupo Transferências Recebidas representa uma Variação Patrimonial Aumentativa.
O Grupo Exploração e Venda de Bens, Serviços e Direitos representa uma Variação Patrimonial Aumentativa.
Um dos objetivos da adoção do Plano de Contas Aplicado ao Setor Público (PCASP) é padronizar os registros contábeis das entidades do setor público a fim de permitir a consolidação nacional das contas públicas.
No PCASP as contas são agrupadas em classes, de acordo com a natureza da informação.
Uma das classes relacionadas com a natureza de informação orçamentária é:
“A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público (PCASP) foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.”
(Manual de Contabilidade Aplicada ao Setor Público, parte IV.) No PCASP a segregação está de acordo com as naturezas:
I. Natureza de Informação Orçamentária: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II. Natureza de Informação Patrimonial: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas.
III. Natureza de Informação de Registro: registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Sobre a natureza das contas registradas no PCASP estão corretas as afirmativas
Considerando que o plano de contas aplicado ao setor público é dividido em classes, e que as contas contábeis são classificadas segundo a natureza de suas informações, é correto afirmar que possui natureza de informação orçamentária a seguinte classe
controles devedores.
variações patrimoniais aumentativas.
controles credores.
variações patrimoniais diminutivas.
controles da aprovação do planejamento e orçamento.
O registro contábil das operações de uma entidade é feito por meio de lançamentos usualmente pelo método das partidas dobradas. A essência do método é que o registro de qualquer operação implica que a um débito numa ou mais contas deve corresponder um crédito equivalente em uma ou mais contas, de forma que a soma dos valores debitados seja sempre igual à soma dos valores creditados. Entretanto, como esta atividade está sujeita a erros, deve haver forma de corrigi-los. Aponte a informação incorreta.
Retificação de lançamento é o processo técnico de correção de um registro realizado com erro, na escrituração contábil das Entidades.
Lançamento de transferência consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.
Lançamento de complementação é aquele que vem, posteriormente, complementar, aumentando ou reduzindo, o valor anteriormente registrado.
Em qualquer das modalidades de retificação de lançamento, o histórico do lançamento deverá precisar o motivo da retificação, a data e a localização do lançamento de origem.
Os lançamentos realizados fora da época devida deverão consignar, nos seus históricos, as datas efetivas das ocorrências e a razão do atraso.
Na Contabilidade Aplicada ao Setor Público, as contas contábeis são classificadas segundo a natureza das informações que evidenciam. Considerando tal afirmação, assinale a alternativa INCORRETA:
As contas com informações de natureza patrimonial são representadas pelas contas que integram o Ativo, Passivo, Patrimônio Líquido, Variações Patrimoniais Diminutivas (VPD) e Variações Patrimoniais Aumentativas (VPA).
As contas com informações de natureza orçamentária são representadas pelas contas que registram aprovação e execução do planejamento e orçamento, inclusive restos a pagar.
As contas com informações de natureza financeira são representadas pelas contas que registram o efetivo pagamento dos gastos que haviam sido planejados e constam do orçamento, inclusive restos a pagar.
As contas com informações de natureza típica de controle são representadas pelas contas não caracterizadas como contas patrimoniais, que tenham função precípua de controle, seja para fins de elaboração de informações gerenciais específicas, acompanhamento de rotinas, elaboração de procedimentos de consistência contábil ou para registrar atos que não ensejaram registros nas contas patrimoniais, mas que potencialmente possam vir a afetar o patrimônio.



