







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A natureza de informação patrimonial contempla os registros financeiros e patrimoniais.
Certo
Errado
De acordo com o Plano de Contas Aplicada ao Setor Público (PCASP), a metodologia utilizada para a sua estruturação foi a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados. Ela permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza. Considerando essa metodologia, assinale a alternativa que apresenta a natureza de informação e a classe dos Controles da Execução do Planejamento e Orçamento.
Controle – Classe 7.
Patrimonial – Classe 4.
Controle – Classe 8.
Orçamentária – Classe 6.
Orçamentária – Classe 1.
Observado o disposto no Manual de Contabilidade Aplicado ao Setor Público (MCASP – 10ª edição, 2023) no que diz respeito ao Plano de Contas Aplicado ao Setor Público (PCASP), marque a opção INCORRETA.
A utilização do PCASP é obrigatória para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, fundações, empresas estatais dependentes e demais entidades.
As informações contábeis de natureza orçamentária registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
As informações contábeis de natureza patrimonial registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas.
As informações contábeis de natureza de controle registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Atributos da conta contábil são características próprias que as distinguem de outras contas do plano de contas, podendo ser decorrentes de conceitos teóricos, da lei ou do sistema operacional utilizado.
O Plano de Contas Aplicado ao Setor Público (PCASP) representou grande avanço na contabilidade aplicada ao setor público, pois permitiu a inserção de práticas internacionalmente aceitas, a padronização de registros e facilitou o processo de consolidação das contas públicas. De acordo com o MCASP 9ª Edição, quanto às naturezas de informação, é correto afirmar que o PCASP está segregado em
orçamentária, patrimonial e de controle.
fiscal, patrimonial e de compensação.
orçamentária, patrimonial e de compensação.
patrimonial, financeira, de controle e de custos.
orçamentária, financeira e de custos.
Uma conta com a natureza de informação patrimonial (NIP) pode ter como contrapartida uma conta com a natureza de informação de controle (NIC).
Certo
Errado
Considere a contratação de uma operação de crédito por um determinado ente público. Assinale a alternativa que representa, CORRETAMENTE, o lançamento contábil dessa operação no momento da contratação, do ponto de vista da natureza de informação de controle:
D- Crédito Disponível
C- Crédito Empenhado a Liquidar.
D- Caixa e Equivalentes de Caixa em Moeda Nacional (F)
C- Empréstimos a Curto Prazo – Externo (P).
D- Receita a Realizar
C- Receita Realizada.
D- Controle da Disponibilidade de Recursos
C- Disponibilidade por Destinação de Recursos (DDR).
Julgue as sentenças abaixo como VERDADEIRAS ou FALSAS.
(__) A informação contábil deve ser capaz de influenciar as decisões dos usuários, fornecendo-lhes dados significativos e oportunos para a análise e a compreensão da situação financeira e patrimonial.
(__) A informação contábil deve permitir a comparação de dados ao longo do tempo (temporal) e entre diferentes entidades (interorganizacional).
(__) A confiabilidade da informação contábil é essencial para que os usuários possam confiar nas demonstrações e nos relatórios contábeis.
A sequência CORRETA é:
V, F,V.
F, V, V.
V, V, V.
V,V, F.
V, F,F.
No plano de contas aplicado ao setor público, as contas contábeis de variações patrimoniais diminutivas e variações patrimoniais aumentativas pertencem à natureza da informação:
Controle.
Financeira.
Patrimonial.
Orçamentária.
Compensação.
O Sistema Contábil é a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social. Esse sistema é organizado em subsistemas de informações, que oferecem produtos diferentes em razão das especificidades demandadas pelos usuários e facilitam a extração de informações.
Assinale a alternativa que contém uma informação que pertença ao subsistema de informações patrimoniais.
Orçamento.
Resultado orçamentário.
Resultado nominal.
Programação e execução orçamentária.
Conforme o Manual de Contabilidade Aplicada ao Setor Público, o 13º salário (gratificação natalina) e férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência. Nesse sentido, assinale a alternativa que apresenta o lançamento de natureza patrimonial relativo à apropriação mensal do 13º (1/12 avos):
D 7.1.1.x.x.xx.xx Remuneração a pessoal – 13º Salário
C 8.1.1.1.x.xx.xx Pessoal a pagar – 13º Salário
D 6.1.1.x.x.xx.xx Remuneração a pessoal – 13º Salário
C 2.1.1.1.x.xx.xx Pessoal a pagar – 13º Salário
D 8.1.1.x.x.xx.xx Remuneração a pessoal – 13º Salário
C 5.1.1.1.x.xx.xx Pessoal a pagar – 13º Salário
D 5.1.1.x.x.xx.xx Remuneração a pessoal – 13º Salário
C 2.1.1.1.x.xx.xx Pessoal a pagar – 13º Salário
D 3.1.1.x.x.xx.xx Remuneração a pessoal – 13º Salário
C 2.1.1.1.x.xx.xx Pessoal a pagar – 13º Salário
Na contabilidade pública, a metodologia utilizada para a estruturação do plano de contas aplicado ao setor público foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.
A natureza de informação que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público é a:
Sintética.
Financeira.
Patrimonial.
De controle.
Orçamentária.
Para melhor evidenciar os fatos contábeis envolvidos, a receita de transferência do Fundo de Participação dos Municípios – FPM deve ser contabilizada pelo valor bruto e o redutor financeiro registrado como dedução da referida receita. Considere os dados hipotéticos disponibilizados a seguir:
Distribuição de Arrecadação Federal: FPM Município: Alfa | |||
DATA | PARCELA | VALOR DISTRIBUÍDO | |
10.01.20XX | Parcela de IPI | R$ 6.000,00 | C |
Parcela de IR | R$ 130.000,00 | C | |
Redutor LC 91/97 | R$ 30.000,00 | D | |
TOTAL: | R$ 106.000,00 | C | |
No município Alfa (recebedor dos recursos transferidos) foram feitos os seguintes registros contábeis:
I. Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F).....R$ 106.000,00
C 4.5.2.x.x.xx.xx Transferências Intergovernamentais .................................R$ 106.000,00
II. Natureza da informação: orçamentária
D 6.2.1.1.x.xx.xx Receita a Realizar ........................................................R$ 106.000,00
D 6.2.1.3.x.xx.xx *Dedução da Receita Realizada (FPM) ........................R$ 30.000,00
C 6.2.1.2.x.xx.xx Receita Realizada R$ 136.000,00
Obs.: *Dedução de FPM – Retificadora da Receita Orçamentária Realizada
III. Natureza da informação: orçamentária
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos ..............R$ 106.000,00
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos......... R$ 106.000,00
Considerando unicamente as informações disponibilizadas, assinale a afirmativa correta.
Todos os registros contábeis estão equivocados.
Os registros contábeis foram corretamente efetuados.
Apenas o registro contábil do item I está correto, os demais são indevidos.
Os registros contábeis dos itens I e II estão corretos. O registro contábil do item III é indevido e redundante
O registro contábil do item II está incorreto e redundante. Apenas os registros dos itens I e III deveriam ter sido efetuados.
A necessidade de evidenciar com qualidade os fenômenos patrimoniais e a busca por um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público tornaram imprescindível a elaboração de um plano de contas com abrangência nacional, cuja metodologia, estrutura, regras, conceitos e funcionalidades permitissem a obtenção de dados que atendessem aos diversos usuários da informação contábil. A Secretária do Tesouro Nacional (STN) visando atender a essas necessidades editou o Plano de Contas Aplicado ao Setor Público (PCASP).
-
O PCASP está estruturado em 3 categorias de natureza das informações contábeis: Natureza de Informação Orçamentária, Natureza de Informação Patrimonial e :
Natureza de Informação Financeira.
Natureza de Informação de Controle.
Natureza de Informação de Compensação.
Natureza de Informação de Custos.
Leia as seguintes afirmações:
I - Na contabilidade pública, para o registro das receitas públicas sob enfoque (natureza de informação) orçamentário, adota-se o regime de caixa.
II - Na contabilidade pública, para o registro das receitas públicas sob enfoque (natureza de informação) patrimonial, adota-se o regime de competência.
III - Na contabilidade pública, para o registro das despesas públicas sob enfoque (natureza de informação) orçamentário, adota-se o regime de caixa.
IV - Na contabilidade pública, para o registro das despesas públicas sob enfoque (natureza de informação) patrimonial, adota-se o regime de competência.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), o Manual de Contabilidade Aplicado ao Setor Público (MCASP) e a Lei 4.320/1964, são verdadeiras as afirmações:
Apenas a afirmação I é verdadeira.
Apenas as afirmações I e II são verdadeiras.
Apenas as afirmações II e III são verdadeiras.
Apenas as afirmações I, II e IV são verdadeiras.
Todas as afirmações são verdadeiras.
O Plano de Contas Aplicado ao Setor Público (PCASP), editado pela Secretaria do Tesouro Nacional (STN), é considerado como ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade. No PCASP, as contas contábeis são apresentadas segundo a natureza das informações que evidenciam, estando o mesmo estruturado de acordo com as seguintes naturezas das informações contábeis:
Extraordinária, de Controle e Patrimonial.
Patrimonial, Orçamentária e de Controle.
Orçamentária, Financeira e de Controle.
Patrimonial, Financeira e Extraordinária.
Especial, Orçamentária e de Compensação.
O contador de uma entidade encontrou 10.000 unidades danificadas do Produto XYZ. Considerando que consta nos registros que o custo unitário desse produto é de R$ 50,00, faz-se necessário proceder ao ajuste de perdas de estoques para adequar ao valor realizável líquido, conforme preconizam as normas contábeis. Sendo assim, de acordo com os procedimentos contábeis constantes no Manual de Contabilidade Aplicada ao Setor Público (8ª edição), marque a alternativa que contenha a contabilização correta do ajuste de perdas de estoques para adequar ao valor realizável líquido:
Natureza da informação: patrimonial
D 3.6.1.8.x.xx.xx VPD com Ajuste de Perdas de Estoques R$ 500.000,00
C 1.1.5.9.x.xx.xx (-) Ajuste de Perdas de Estoques R$ 500.000,00
Natureza da informação: patrimonial
D 3.6.1.8.x.xx.xx VPD com Ajuste de Perdas de Estoques R$ 400.000,00
C 1.1.5.9.x.xx.xx (-) Ajuste de Perdas de Estoques R$ 400.000,00
Natureza da informação: patrimonial
D 3.6.1.8.x.xx.xx VPD com Ajuste de Perdas de Estoques R$ 50.000,00
C 1.1.5.9.x.xx.xx (-) Ajuste de Perdas de Estoques R$ 50.000,00
Natureza da informação: patrimonial
C 3.6.1.8.x.xx.xx VPD com Ajuste de Perdas de Estoques R$ 500.000,00
D 1.1.5.9.x.xx.xx (-) Ajuste de Perdas de Estoques R$ 500.000,00
Natureza da informação: patrimonial
C 3.6.1.8.x.xx.xx VPD com Ajuste de Perdas de Estoques R$ 40.000,00
D 1.1.5.9.x.xx.xx (-) Ajuste de Perdas de Estoques R$ 40.000,00
A classe 5 (controles da aprovação do planejamento e orçamento) e a classe 6 (controles da execução do planejamento e orçamento) pertencem à natureza de informação orçamentária, que registra, processa e evidencia os atos e fatos relacionados ao planejamento e à execução orçamentária.
De acordo com a 8ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Plano de Contas Aplicado ao Setor Público (PCASP) pode ser definido como a “estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários”.
Ainda de acordo com o MCASP, o PCASP é dividido em 8 classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam, conforme evidenciado na Tabela a seguir:
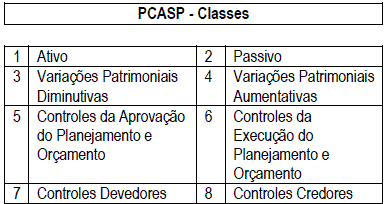
As classes apresentadas na tabela acima relacionam-se às naturezas das informações que registram. Em relação às referidas naturezas, assinale a alternativa correta.
Natureza de Informação Orçamentária: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária e financeira.
Natureza de Informação Patrimonial: registra, processa e evidencia os fatos financeiros relacionados à composição do patrimônio público e sem suas variações qualitativas e quantitativas.
Natureza de Informação de Controle: registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Natureza de Informação Financeira: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas.
Tanto a classe 3 (variação patrimonial diminutiva) quanto a classe 4 (variação patrimonial aumentativa) pertencem à natureza de informação de controle, que registra os atos da gestão que produzem modificações no patrimônio da entidade do setor público.
Assinale a alternativa correta sobre a localização da informação contábil de acordo com o Manual de Contabilidade Aplicada ao Setor Público:
A localização da informação nas demonstrações contábeis não contribui para representar um panorama financeiro mais abrangente da entidade.
Para as demonstrações contábeis, a informação exposta é mostrada nos quadros da demonstração apropriada, enquanto as evidenciações ficam de fora das notas explicativas.
Distinguir a informação exposta e a informação evidenciada por meio da localização não assegura que esses itens podem ser realçados com informação ainda mais detalhada fornecida por meio da evidenciação em notas explicativas.
A localização da informação tem impacto sobre a contribuição da informação para a realização dos objetivos da elaboração e da divulgação da informação contábil e para o atendimento das características qualitativas.



