







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2025, o valor inscrito em restos a pagar não processados foi de:
R$ 20.000.
R$ 25.000.
R$ 30.000.
R$ 40.000.
R$ 50.000.
Como nem todas as despesas públicas passam pelo processo completo de execução orçamentária dentro do exercício em que foram empenhadas, a legislação brasileira prevê a figura dos chamados Restos a Pagar e das Despesas de Exercícios Anteriores. Sobre esses instrumentos, assinale a alternativa correta.
A partir de 1º de janeiro de 2026, se for verificado, ao final de um exercício, que a disponibilidade de caixa não é suficiente para honrar os compromissos de restos a pagar processados e não processados inscritos e as demais obrigações financeiras, aplica-se, até a próxima apuração anual, vedação à concessão ou ampliação de incentivo ou benefício de natureza tributária.
Os restos a pagar, por serem despesa consignada a exercício anterior, integram a dívida fundada do ente.
No cancelamento de restos a pagar em que houver obrigação a pagar, como já houve autorização orçamentária, o atributo do superávit financeiro é “P”. Assim, no cancelamento de restos a pagar, deve-se alterar o atributo financeiro “P” para atributo “F”.
Restos a pagar que tiverem sua prescrição interrompida poderão ser pagos por dotação orçamentária específica, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica.
O reconhecimento de obrigação de pagamento das despesas de exercício anterior deverá ocorrer em procedimento administrativo, sendo alguns dos elementos mínimos necessários para sua aprovação a descrição do objeto da despesa, a importância a ser paga, a comprovação da existência de cobertura financeira para a despesa na data do fato gerador e a motivação para a despesa não ter sido empenhada em época própria.
De acordo com a Lei nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que apresenta corretamente o conceito geral de Restos a Pagar no âmbito da despesa pública:
Despesas empenhadas e não pagas até o final do exercício, classificadas em processadas e não processadas.
Despesas liquidadas e não empenhadas, registradas ao final do exercício financeiro.
Despesas liquidadas e não pagas, independentemente de empenho prévio.
Despesas autorizadas na lei orçamentária, ainda não submetidas à fase de empenho.
A Lei nº 4.320/1964 define os componentes da Dívida Flutuante para fins contábeis. Assinale a alternativa que reproduz literalmente o texto do Art. 92, inciso I, sobre o que compreende a Dívida Flutuante.
Os restos a pagar, excluídos os serviços da dívida.
Os serviços da dívida a pagar.
Os débitos de tesouraria.
Os depósitos.
As operações de crédito por antecipação de receita.
No Início de Janeiro de 2025, o Campus ABC tinha os seguintes valores em seu Balanço Orçamentário:
Balanço Orçamentário - Janeiro/2025
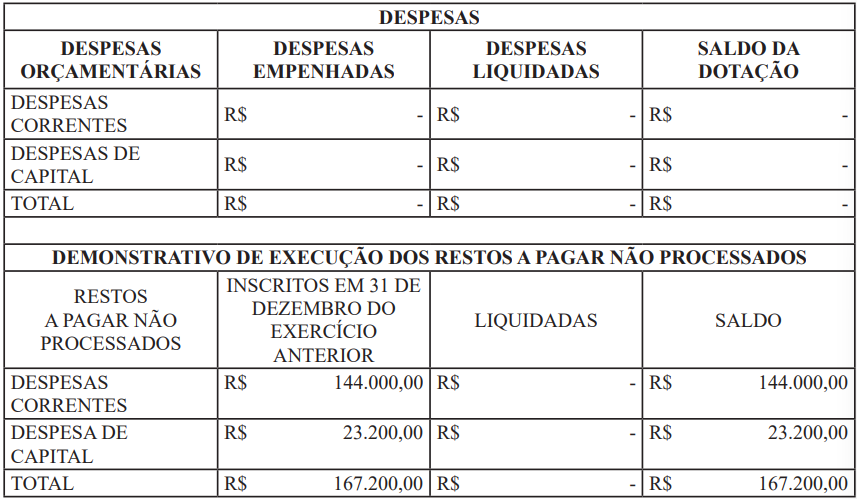
Fonte: Dados fictícios (IFSP, 2025).
Neste mesmo mês, a Contabilidade empenhou:
• R$ 28.800,00 para os contratos vigentes;
• R$ 13.200,00 para compra de material de almoxarifado;
• R$ 2.000,00 para despesas de exercício anteriores referente a fatura de energia de competência de dez/24.
Também foram liquidados pela contabilidade:
• R$ 44.000,00 dos empenhos não processados em 2024 de despesas correntes;
• R$ 18.200,00 dos empenhos do exercício.
Após os lançamentos acima, e sabendo que não houveram outros lançamentos, qual o saldo total dos “Restos a Pagar não Processados” no final do mês de Janeiro de 2025?
R$ 100.000,00
R$ 102.000,00
R$ 123.200,00
R$ 125.200,00
Hipoteticamente, a Prefeitura de Cerquilho empenhou o montante de R$ 50.000,00 (cinquenta mil reais) para aquisição de móveis para escritório no ano de 2024. Os móveis foram entregues. Contudo, até o dia 31 de dezembro, o valor devido ao vendedor não havia sido efetivamente pago.
Essa despesa é considerada
dívida fundada.
saldos de créditos especiais.
serviços da dívida a pagar.
restos a pagar.
débitos de tesouraria.
Ao final de cada exercício financeiro, os Entes públicos devem verificar os valores a serem inscritos em Restos a Pagar, respeitados os requisitos legais. Assinale a alternativa incorreta no que diz respeito aos dispositivos legais que tratam dos Restos a Pagar:
O pagamento dos Restos a Pagar consiste em uma despesa extraorçamentária.
Os valores inscritos em Restos a Pagar devem ser liquidados integralmente até o último dia do exercício seguinte àquele em foram inscritos.
Somente podem ser inscritos como Restos a Pagar os valores empenhados, podendo estar liquidados ou não.
Valores inscritos em Restos a Pagar podem ser anulados (cancelados).
É vedado ao titular de Poder ou órgão público, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
O ordenador de despesas de uma entidade do setor público autorizou a contratação de empresa especializada para a prestação de serviços de limpeza e conservação predial nas suas instalações. O contrato foi firmado com valor mensal de R$ 200.000,00 e vigência de 01/06/2024 a 31/05/2025. Considerando que, ao final do exercicio financeiro de 2024, foram inscritos em restos a pagar o montante de R$ 200.000,00, é CORRETO afirmar que o valor da despesa paga no exercicio de 2024 foi de:
R$ 1.000.000,00.
R$ 1.200.000,00.
R$ 1.400.000,00.
R$ 2.200.000,00.
O Município “XX”, em 31/12/X4, apresentou no Balanço Orçamentário: Dotação inicial: R$ 100.000.000,00; Dotação atualizada: R$ 120.000.000,00; Despesas empenhadas: R$ 110.000.000,00; Despesas liquidadas: R$ 105.000.000,00; Despesas pagas: R$ 100.000.000,00. Com base nessas informações, o ente apresentou de restos a pagar em 31/12/X4 o montante de:
R$ 15.000.000,00.
R$ 20.000.000,00.
R$ 5.000.000,00.
R$ 10.000.000,00.
R$ 25.000.000,00.
Em uma entidade pública, ao final do exercício financeiro, certas despesas foram devidamente empenhadas, mas ainda não foram pagas. Essas despesas, registradas para pagamento no exercício seguinte, são classificadas como:
Suprimento de fundos.
Despesas liquidadas.
Restos a pagar.
Dívida fundada.
Créditos adicionais.
Com base na legislação orçamentária e na Lei nº 4.320/64, assinale a alternativa que corresponde a Restos a Pagar.
São despesas empenhadas, mas não pagas até o final do exercício, podendo ser processadas ou não processadas.
Os Restos a Pagar não integram a Dívida Flutuante, pois se referem a débitos de longo prazo.
Os Restos a Pagar não processados referem-se a despesas liquidadas, porém não empenhadas.
A inscrição em Restos a Pagar pode ocorrer mesmo sem disponibilidade orçamentária.
Os Restos a Pagar processados devem ser cancelados automaticamente no início do exercício seguinte.
O valor inscrito em restos a pagar é de R$ 3.000.
Certo
Errado
Ao final de cada exercício financeiro os Entes públicos devem verificar seus saldos para inscrição em Restos a Pagar. Analise as afirmativas abaixo que tratam dos Restos a Pagar:
I - Após a inscrição dos valores em restos a pagar, não é permitido o cancelamento da inscrição.
II - Todas as despesas inscritas em restos a pagar foram consideradas como despesas sob o ponto de vista orçamentário, mas nem todas foram consideradas despesas no sistema patrimonial.
III - É vedado ao titular de Poder ou órgão público, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
IV - Não é permitida inscrição em restos a pagar gasto classificado como despesa extraorçamentária.
Estão corretas:
Somente as afirmativas I, II e III.
Somente as afirmativas I, II e IV.
Somente as afirmativas I, III e IV.
Somente as afirmativas II, III e IV.
Todas as afirmativas.
No âmbito da contabilidade pública aplicável ao setor público, durante o processo de encerramento do exercício e abertura do seguinte, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) 11ª edição, é correto afirmar que:
As contas do grupo “5 – Inscrições de Restos a Pagar” e “6 – Execução de Restos a Pagar” devem ser encerradas, mas não transferidas para novas contas no exercício seguinte.
Os saldos de restos a pagar não processados liquidados no exercício, mas ainda não pagos devem ser reclassificados para “Restos a Pagar Processados” em razão da liquidação ocorrida.
A abertura de saldos do exercício seguinte exige que os saldos finais do exercício anterior sejam transferidos para as contas com título “Exercícios Anteriores”, mantendo a mesma numeração e natureza da conta original.
O encerramento das contas de instrução orçamentária implica que os saldos das contas de controle da execução orçamentária (grupos 7 e 8) devem permanecer ativos no início do novo exercício, a fim de garantir a rastreabilidade dos atos intraorçamentários.
A apuração dos resultados do exercício exige que os elementos das classes 3 (Receitas) e 4 (Despesas) não sejam zerados no final do exercício, devendo apresentar seus saldos acumulados até a data da aprovação das demonstrações.
Quanto aos Restos a Pagar,
consideram-se Restos a Pagar as despesas empenhadas, mas não as pagas até o dia 31 de dezembro, sem distinguir as processadas das não processadas.
os empenhos que correm à conta de créditos com vigência plurianual, que não tenham sido liquidados, serão computados como Restos a Pagar após o primeiro ano de vigência do crédito.
os Restos a Pagar não fazem parte da dívida flutuante.
os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
são provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
No encerramento do exercício de 2024, o contador de uma Prefeitura Municipal verificou a seguinte situação.
• Receita tributária arrecadada: R$ 1.200.000,00.
• Despesa empenhada: R$ 1.000.000,00.
• Despesa liquidada: R$ 750.000,00.
• Despesa paga: R$ 700.000,00.
Diante desse cenário, e considerando o que dispõe o Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 10ª Edição e a Lei de Responsabilidade Fiscal, o valor a ser inscrito em Restos a Pagar será:
R$ 250.000,00 de não processados e nenhum processado.
R$ 250.000,00 de processados e R$ 50.000,00 de não processados.
nenhum processado e R$ 300.000,00 de não processados.
R$ 300.000,00 de processados e nenhum não processado.
R$ 50.000,00 de processados e R$ 250.000,00 de não processados.
Qual é o valor a ser inscrito em restos a pagar não processados relativos às despesas de capital, em reais (R$)?
950.200,00
1.295.800,00
1.403.450,00
1.496.360,00
1.869.500,00
Considerando que no início do exercício de 2025 o município prosperidade tinha um saldo de restos a pagar de R$ 4.000,00 de despesa de pessoal e que o total dos desembolsos financeiros durante o exercício até o mês de outubro está no montante de R$ 59.000,00, podemos afirmar que o saldo atual dos restos a pagar:
Execução orçamentária de 2025 até o mês de outubro
Dotação inicial | Empenhado | Liquidado | Pago | Saldo | |
Despesa Corrente | 87.000 | 83.000 | 58.100 | 46.480 | 4.000 |
Pessoal | 55.000 | 53.000 | 37.100 | 29.680 | 2.000 |
Juros e encargos da dívida | 7.000 | 7.000 | 4.900 | 3.920 | 0 |
Outras despesas correntes | 25.000 | 23.000 | 16.100 | 12.880 | 2.000 |
Despesas de Capital | 18.000 | 17.000 | 11.900 | 9.520 | 1.000 |
Investimentos | 18.000 | 17.000 | 11.900 | 9.520 | 1.000 |
2.000,00
4.000,00
0,00
1.000,00
5.000,0
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP) e com o Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 11ª edição, a inscrição de Restos a Pagar Não Processados envolve registros em contas de natureza da informação:
Patrimonial.
Orçamentária.
De controle apenas.
Patrimonial e financeira.
Financeira e de controle.
Arespeito dos Restos a Pagar, conforme as normas de contabilidade pública, assinale a alternativa CORRETA.
Restos a pagar são despesas empenhadas e não pagas no exercício subsequente.
Restos a pagar processados são aqueles referentes a despesas apenas empenhadas, mas não pagas até 31 de dezembro.
Restos a pagar processados são despesas de exercícios anteriores que foram pagas no exercício corrente.
Restos a pagar são despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Compreendem todos os valores inscritos em dívida ativa ao final do exercício financeiro, independentemente de terem sido ou não empenhados ou liquidados.



