







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Orçamentário, de acordo com o art. 102 da Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas. Determinado município, ao final do exercício financeiro, apresentou em seu Balanço Orçamentário as seguintes informações:
RECEITAS ORÇAMENTÁRIAS | PREVISÃO INICIAL | RECEITAS ARRECADADAS |
Receitas Correntes | 5.550.000,00 | 5.575.000,00 |
DESPESAS ORÇAMENTÁRIAS | DESPESAS EMPENHADAS | DESPESAS LIQUIDADAS | DESPESAS PAGAS |
Despesas Correntes | 5.525.000,00 | 5.525.000,00 | 5.525.000,00 |
Os Restos a Pagar inscritos no período totalizaram R$ 750.000,00. Considerando esses valores, esta entidade apresentará
Resultado igual a zero.
Resultado igual a zero.
Déficit de R$ 50.000,00.
Superávit de R$ 25.000,00.
Com relação a restos a pagar, assinale a alternativa incorreta.
Restos a pagar são todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente
Os restos a pagar podem ser restos a pagar processados e restos a pagar não processados
Serão inscritas em restos a pagar não processados as despesas liquidadas e não pagas no exercício financeiro
As despesas inscritas em restos a pagar, processadas ou não, serão pagas em exercícios seguintes, desde que liquidadas
O balanço orçamentário deve ser acompanhado de um quadro da execução dos restos a pagar não processados e de um quadro da execução dos restos a pagar processados
Consideram-se Restos a Pagar as despesas empenhadas e não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. Os contribuintes que desejarem obter informações sobre a execução dos Restos a Pagar poderão consultar as seguintes demonstrações contábeis:
Balanço Patrimonial e Balanço Financeiro.
Balanço Orçamentário e Balanço Financeiro.
Balanço Patrimonial e Demonstração das Variações Patrimoniais.
Balanço Orçamentário e Demonstração das Variações Patrimoniais.
Os "Restos a Pagar" referem-se às despesas empenhadas, mas não pagas até o encerramento do exercício financeiro. A contabilidade desempenha um papel crucial no registro e controle desses compromissos financeiros não liquidados. É responsável por manter registros precisos desses valores, identificando sua origem, data de empenho e o exercício ao qual se referem.
Certo
Errado
Um município tem despesas empenhadas para aquisição de equipamentos de saúde no final do ano fiscal. Essas despesas devem ser registradas pelo departamento de contabilidade como "Restos a Pagar", juntamente com informações detalhadas sobre cada empenho, como o fornecedor, valor e data de empenho.
Certo
Errado
Em relação aos restos a pagar, analise as assertivas abaixo:
I. Os restos a pagar são as despesas empenhadas, mas não liquidadas e não pagas até o final do exercício financeiro, que devem ser inscritas em um registro próprio e evidenciadas no balanço e nas demonstrações contábeis do órgão ou entidade.
II. Os restos a pagar são classificados em processados e não processados, sendo processados aqueles em que ocorreu apenas o empenho, mas ainda não houve a liquidação, e não processados aqueles em que já ocorreu tanto o empenho quanto a liquidação da despesa.
III. Os restos a pagar não processados prescrevem em cinco anos, contados da data de sua inscrição, salvo se houver comprovação de que o credor permaneceu em mora ou se houver outro motivo legal para a interrupção da prescrição.
Quais estão INCORRETAS?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Restos a Pagar referem-se a despesas que foram empenhadas mas não foram pagas até o dia 31 de dezembro, sendo possível distinguir entre as processadas (despesas empenhadas e liquidadas) e as não processadas (despesas apenas empenhadas e aguardando a liquidação).
Com relação aos Restos a Pagar, avalie os itens a seguir e assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) A vedação do gestor público, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
( ) O registro dos Restos a Pagar faz-se por exercício e por devedor.
( ) A obrigatoriedade de o gestor público, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
As afirmativas são, respectivamente,
F – V – F.
F – V – V.
V – F – F.
V – V – F.
V – F – V.
A edição 9 do Manual de Contabilidade Aplicada ao Setor Público (MCASP) define como restos a pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.
Sobre esse tema, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) A despesa orçamentária inscrita em restos a pagar não observa totalmente os estágios da execução da despesa orçamentária (empenho, liquidação e pagamento) previstos na Lei nº 4.320/1964.
( ) A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
( ) As despesas inscritas em restos a pagar, processadas ou não, serão pagas em exercícios seguintes, desde que liquidadas.
( ) Serão inscritas em restos a pagar não processados as despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do artigo 63 da Lei nº 4.320/1964.
Assinale a sequência correta
F V V F
V V F V
F F F V
V F V F
Os restos a pagar e as despesas de exercícios anteriores são conceitos importantes na gestão pública. Sobre esses conceitos, pode-se afirmar que:
Restos a pagar são despesas empenhadas, mas não pagas, até o final do exercício financeiro.
Despesas de exercícios anteriores são aquelas que foram pagas dentro do exercício financeiro corrente.
Os restos a pagar podem ser pagos apenas com recursos do exercício financeiro em que foram empenhados.
As despesas de exercícios anteriores devem ser canceladas se não forem pagas até o final do exercício.
Com relação a restos a pagar, analise as informações a seguir.
I. Restos a Pagar são as despesas empenhadas, mas não pagas até o dia 31 de dezembro de cada ano.
II. O registro dos restos a pagar é feito por exercício e por credor distinguindo-se as despesas processadas das não processadas.
III. Os restos a pagar não processados decorrem das despesas empenhadas e liquidadas, mas que, até 31 de dezembro, não foram pagas.
IV. Segundo a lei nº 4.320/64, as despesas orçamentárias pertencem ao exercício na qual foram empenhadas. Desse modo, no exercício seguinte os pagamentos dos restos a pagar são considerados dispêndios extraorçamentários
Estão corretas as afirmativas:
I apenas
I e II apenas
I, II e III apenas
I, II e IV apenas
I, II, III e IV
Qual o valor dos restos a pagar total de X0?
1.500,00
9.000,00
6.000,00
3.000,00
7.500,00
A referida despesa deve ser paga à conta de despesa de exercícios anteriores.
Certo
Errado
No âmbito da Administração Pública, restos a pagar é melhor definido como:
Despesas pagas com atraso
Despesas empenhadas e não pagas até o final do exercício financeiro
Despesas liquidadas e não empenhadas
Despesas planejadas para o próximo exercício
Considere que a execução orçamentária do órgão X tenha apresentado, ao final do exercício, a seguinte composição (Valores em R$):
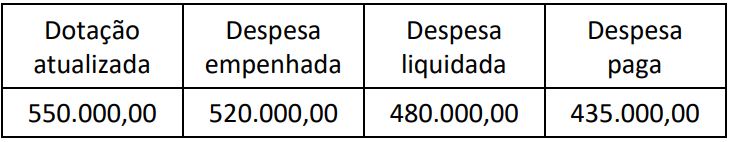
Considerando as informações apresentadas, o montante dos restos a pagar processados a serem registrados é, em reais, de
85.000,00.
45.000,00.
40.000,00.
115.000,00.
30.000,00.
O valor inscrito em restos a pagar não processados foi de:
R$ 3.000.
R$ 8.000.
R$ 12.000.
R$ 15.000.
R$ 27.000.
Ao final de cada exercício financeiro, os Entes públicos devem verificar as informações nos sistemas orçamentário e financeiro com o objetivo de realizar a inscrição de valores em restos a pagar. Analise as afirmativas abaixo que tratam dos restos a pagar:
I - Após a inscrição do valor em restos a pagar pode haver alteração no valor a ser pago ao credor.
II - O pagamento dos restos a pagar representa uma despesa extraorçamentária para o Entes Públicos.
III - Os valores inscritos em restos a pagar processados não devem constar no passivo do sistema patrimonial do Ente público.
Estão corretas:
Somente as afirmativas I e II.
Somente as afirmativas I e III.
Somente as afirmativas II e III.
Todas as afirmativas.
Sobre os balanços, no contexto da Lei nº 4.320/1964, assinale as afirmativas a seguir.
I. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
II. A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício.
III. Os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
Está correto o que se afirma em
I, II e III.
I e II, apenas.
I e III, apenas.
II e III, apenas.
O montante da despesa orçamentária inscrita em Restos a Pagar no exercício financeiro de 2023 é de:
22.500,00.
16.500,00.
16.000,00.
18.500,00.
18.000,00.
Os restos a pagar, excluídos os serviços da dívida, integram a dívida:
flutuante.
fundada ou consolidada.
ativa tributária.
ativa não tributária.
De acordo com o Art. 36 da Lei nº 4.320/64, os restos a pagar referem-se a despesas empenhadas que não foram quitadas no exercício financeiro. Com base nisso, assinale a alternativa que descreve corretamente os restos a pagar:
Restos a pagar são despesas que foram pré empenhadas e pagas após o exercício financeiro.
As despesas empenhadas, mas ainda não pagas até 31 de dezembro, são classificadas como restos a pagar processados ou não processados.
As despesas empenhadas, mas ainda não pagas até 31 de dezembro, são classificadas como restos a pagar processados ou não processados.
Despesas empenhadas e pagas em outros exercícios.
Restos a pagar só se aplicam a despesas não liquidadas dentro do exercício financeiro.



