







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme a Lei Federal nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público, despesas orçamentárias com fornecedores, devidamente empenhadas e liquidadas, porém não pagas até o final do exercício financeiro, poderão ser inscritas em:
Restos a Pagar Processados.
Restos a Pagar Não Processados.
Dívida Ativa Tributária.
Dívida Ativa Não Tributária.
Receitas Residuais.
Observando o disposto no Manual de Demonstrativos Fiscais (MDF) - 14ª edição, 2023 - no que tange os principais conceitos, analise os itens abaixo e marque a opção incorreta.
Despesa empenhada é o valor do crédito orçamentário ou adicional para fazer face a compromisso assumido; a execução da despesa inicia-se por meio do empenho, que representa o primeiro estágio da execução da despesa orçamentária.
A liquidação das despesas com fornecimento ou com serviços prestados terão por base: o contrato, ajuste ou acordo respectivo; a nota de empenho; e os comprovantes da entrega de material ou da prestação efetiva do serviço.
O empenho será formalizado mediante a emissão de um documento denominado “Nota de Empenho”, do qual deve constar o nome do credor, a especificação do credor e a importância da despesa, bem como os demais dados necessários ao controle e execução orçamentária.
Despesa paga é o segundo estágio da execução orçamentária. O pagamento da despesa é normalmente processado pelas Unidades Executoras ao receberem o objeto do empenho (o material, serviço, bem ou obras).
Consideram-se restos a pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, estando a sua execução condicionada aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
No exercício de 2022 uma entidade pública empenhou 100% de uma determinada despesa pública, conseguiu liquidar 80% dessa despesa durante o exercício, pagou 50% do valor liquidado ainda em 2022. Assinale a assertiva que representa o percentual dessa despesa que será inscrito em restos a pagar processado.
20%.
30%.
40%.
60%.
A partir das informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor a ser inscrito em Restos a Pagar Processados e em Restos a Pagar Não Processados.
R$ 65.000,00 e R$ 50.000,00.
R$ 95.000,00 e R$ 115.000,00.
R$ 115.000,00 e R$ 65.000,00.
R$ 155.000,00 e R$ 115.000,00.
Conforme o Manual de Contabilidade Aplicada ao Setor Público, os restos a pagar são todas as despesas empenhadas no exercício anterior ou atual, e pagas até 31 de dezembro do exercício financeiro vigente.
A informação está:
Parcialmente correta, já que os restos a pagar são as despesas empenhadas apenas no exercício atual.
Parcialmente correta, uma vez que os restos a pagar são todas as despesas empenhadas no exercício anterior ou atual, mas não pagas até 31 de dezembro do exercício financeiro vigente.
Correta.
Totalmente incorreta.
Ausente de fundamentação contábil.
Os restos a pagar, devidamente inscritos, em 31/12/2023, totalizaram
R$ 290.000,00.
R$ 120.000,00.
R$ 240.000,00.
R$ 170.000,00.
Um ente público possuía despesas fixadas para o ano de 2022 no valor de R$ 10.000.000,00, porém, só foi empenhado um valor de R$ 8.000.000,00 e liquidado um valor de R$ 4.500.000,00. Sabe-se ainda que essa entidade pública pagou durante o exercício em questão um valor de R$ 2.500.000,00. Com base nessas informações, assinale corretamente o valor dos restos a pagar não processados que serão inscritos para o exercício de 2023.
R$ 3.500.000,00.
R$ 2.000.000,00.
R$ 5.500.000,00.
R$ 7.500.000,00.
R$ 1.000.000,00.
Analise as afirmativas a seguir.
I. Restos a pagar são aquelas despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
II. As descentralizações de créditos orçamentários são aquelas transferências e/ou transposições que modificam a programação ou o valor das dotações orçamentárias, alterando a unidade orçamentária detentora do crédito orçamentário aprovado na lei.
III. As despesas de caráter orçamentário necessitam de recurso público previsto para sua realização e devem ser autorizados pelo Poder Legislativo, exceto quando se tratar de créditos adicionais do tipo extraordinário, os quais, por sua natureza, não carecem de determinação da origem de recursos para sua cobertura.
Está correto o que se afirma em
I, II e III.
I, apenas.
II, apenas.
I e III, apenas.
Em se tratando de contabilidade pública, as despesas empenhadas e não pagas devem ser registradas como restos a pagar, evidenciando os compromissos assumidos e não honrados no exercício financeiro.
Certo
Errado
Os restos a pagar inscritos na condição de não processados que tenham sido liquidados em exercício anterior ao de referência deverão compor o quadro da execução de restos a pagar processados, o qual compõe o balanço orçamentário.
Certo
Errado
Ao final de um exercício financeiro, o departamento de contabilidade precisa apurar os valores a serem inscritos em Restos a Pagar. Considere as seguintes informações para resolução da questão:
- Dotação orçamentária total aprovada na Lei do Orçamento: R$ 23.000.000,00.
- Valor total liquidado no exercício: R$ 19.600.000,00.
- Valor total empenhado no exercício: R$ 21.400.000,00
- Valor total pago no exercício: R$ 18.900.000,00.
O valor total inscrito em Restos a Pagar foi:
R$ 700.000,00.
R$ 1.800.000,00.
R$ 2.500.000,00.
R$ 3.400.000,00.
R$ 4.100.000,00.
A Lei nº 4.320/1964 considera Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
No balanço financeiro, os Restos a Pagar constam como Ingresso na categoria de
pagamentos extraordinários.
saldos para o exercício seguinte.
transferências financeiras concedidas.
recebimentos extraorçamentários.
despesas orçamentárias.
Com relação aos restos a pagar, considere que um determinado Município no dia 31/12/20XX, imediatamente antes de fazer a apuração do valor a ser inscrito em restos a pagar, apresentou os seguintes saldos orçamentários:
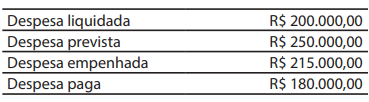
Com base nessas informações, é correto afirmar que o valor a ser inscrito em “restos a pagar não processados (RPNP)”, em 31/12/20XX, será de:
R$ 15.000,00.
R$ 20.000,00.
R$ 35.000,00.
R$ 50.000,00.
R$ 70.000,00.
Os restos a pagar representam um compromisso financeiro da administração pública que deve ser observado e administrado com cuidado, pois impactam o fluxo de caixa e o equilíbrio das contas públicas. Diante do exposto, assinale a alternativa correta.
São Restos a Pagar todas as despesas regularmente empenhadas do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente. Os restos a pagar podem ser restos a pagar processados (RPP) ou restos a pagar não processados (RPNP)
Restos a pagar processados (RPP) devem ser considerados como despesas empenhadas, ou seja, são registrados como compromissos a serem liquidados e pagos nos exercícios seguintes
Restos a pagar não processados (RPNP) são as despesas empenhadas, mas não pagas até o final do exercício financeiro
Os recursos financeiros oriundos do cancelamento de despesas inscritas em restos a pagar, provenientes da baixa de obrigação constituída em exercícios anteriores, podem ser reconhecidos como receita orçamentária para o próximo período
Considerando o impacto dos "restos a pagar" na gestão financeira de entidades públicas, é correto afirmar que são:
Despesas empenhadas e não pagas em um exercício financeiro.
Dívidas do Governo Federal com o setor privado.
Créditos de contribuintes junto à Receita Federal.
Dotações orçamentárias canceladas ao final do exercício financeiro.
De acordo com a Lei nº 4.320/1964, os Restos a Pagar inscritos no exercício de 2022 importam em:
30.000,00.
72.500,00.
47.500,00.
62.500,00.
52.500,00.
Conforme as normas de contabilidade pública, quando os empenhos do exercício não serão incluídos em Restos a Pagar, e após o cancelamento dos valores registrados no exercício anterior, a despesa é então inscrita em Restos a Pagar, com validade até 10 de dezembro do exercício seguinte.
Certo
Errado
Em relação ao Caso 2, ao final do exercício financeiro de 2023, o total do valor inscrito em restos a pagar processados foi de:
R$ 5.000.
R$ 10.000.
R$ 25.000.
R$ 35.000.
R$ 40.000.
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público em 31/12/2023. Recebimento de receitas tributárias no valor de R$ 1.000,00; despesas legalmente empenhadas e não pagas no valor de R$ 830,00; liquidação de despesa corrente no valor de R$ 700,00 não pagas. Considerando o exemplo, é INCORRETO afirmar que o total
do superavit financeiro é de R$ 170,00.
de restos a pagar inscritos é de R$ 700,00.
de restos a pagar processados é de R$ 700,00.
de restos a pagar não processados é de R$ 130,00.
Os Restos a Pagar são classificados em Processados e Não Processados. No contexto da Contabilidade Pública, se caracterizam por ser:
Despesas que foram empenhadas, mas não pagas até o final do exercício.
Despesas já executadas e quitadas.
Receitas não realizadas.
Despesas canceladas pelo gestor público.
Saldo de caixa no final do exercício.



