







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em conformidade com KOHAMA, sobre restos a pagar, é CORRETO afirmar que:
A escrituração contábil dos restos a pagar é feita no final do exercício financeiro, para efeito de encerramento e levantamento do balanço.
O registro dos restos a pagar far-se-á por exercício e por credor, sem distinção entre despesas processadas e não processadas.
Os restos a pagar do exercício serão computados na receita orçamentária.
A escrituração contábil da baixa de restos a pagar pode ocorrer somente pelo pagamento.
Qual das despesas a seguir, a inscrição em restos a pagar não-processado é inexequível?
Precatórios emitidos.
Locação de mão de obra.
Passagens e despesas com locomoção.
Material de consumo.
Obras de infraestrutura.
Ao efetuar o pagamento de restos a pagar, o ente público está convertendo uma despesa extraorçamentária em uma despesa orçamentária.
Certo
Errado
Um agente contábil da Prefeitura de Dracena realizou um empenho dia 20/11/2017 para aquisição de uma máquina, o pedido foi feito ao fornecedor, porém a empresa vai demorar 60 dias para providenciar e entregar a máquina, considerando que no próximo orçamento não estará previsto esta despesa, este empenho passou para o exercício de 2018 como:
Restos a pagar processado.
Despesa do exercício de 2018.
Restos a pagar não processado.
Restos a pagar não processado liquidado.
Despesa de exercício anterior.
Em 01/06/2017, uma determinada entidade pública estadual recebeu uma transferência voluntária de recursos no valor de R$ 890.000,00 a título de assistência financeira, cujo transferidor foi o governo federal. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a transação realizada em 01/06/2017 gerou uma transferência
intergovernamental, sendo que no ente transferidor esta deve ser contabilizada como uma despesa.
intergovernamental, sendo que no ente transferidor esta deve ser contabilizada como uma dedução de receita.
intragovernamental, sendo que no ente transferidor esta deve ser contabilizada como uma despesa.
intragovernamental, sendo que no ente transferidor esta deve ser contabilizada como uma dedução de receita.
intragovernamental, sendo que no ente transferidor esta deve ser contabilizada como uma variação patrimonial aumentativa.
Em 25/11/2016, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 60.000,00 para aquisição de um veículo. Em 30/12/2016, o veículo foi entregue pelo fornecedor e o ativo foi reconhecido pela entidade, no entanto, a despesa foi liquidada e paga somente em 05/01/2017, pelo valor total empenhado. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, o valor de R$ 60.000,00 foi inscrito em Restos a Pagar
Processados, sendo que o pagamento em 05/01/2017 corresponde a uma despesa extraorçamentária.
não Processados a Liquidar, sendo que o pagamento em 05/01/2017 corresponde a uma despesa orçamentária.
não Processados a Liquidar, sendo que o pagamento em 05/01/2017 corresponde a uma despesa extraorçamentária.
não Processados em Liquidação, sendo que o pagamento em 05/01/2017 corresponde a uma despesa orçamentária.
não Processados em Liquidação, sendo que o pagamento em 05/01/2017 corresponde a uma despesa extraorçamentária.
No que tange à contabilidade pública e em relação às despesas, temos que não poderão ser inscritas em restos a pagar – não processados – as referentes a:
Ajudas de custo.
Viagem.
Água.
Luz.
Telefone.
Ao final do exercício financeiro um ente da federação apresentou os seguintes saldos contábeis:
Com base nesses saldos, é correto afirmar que:
Houve excesso de arrecadação de R$ 1.000.
O valor inscrito em restos a pagar processados foi de R$ 3.000.
O montante total de valores inscritos em restos a pagar foi de R$ 4.000.
O valor inscrito em restos a pagar não processados foi de R$ 2.000.
O superávit financeiro foi de R$ 3.000, que corresponde à diferença entre a o empenho da despesa no valor de R$ 9.000 e o pagamento de despesas no valor de R$ 6.000.
No exercício financeiro anterior houve a inscrição de valores em restos a pagar.
Então, no exercício atual, no momento do pagamento, essas obrigações serão reconhecidas pelo contador de um ente público:
Como uma despesa orçamentária do exercício anterior.
Como uma despesa orçamentária, mas sem necessidade de realização de empenho.
Como uma despesa extraorçamentária, que não necessita ser empenhada.
Como uma despesa orçamentária, que deve ser empenhada utilizando a dotação do exercício financeiro anterior.
Como uma despesa extraorçamentária, que deve ser empenhada utilizando a dotação do exercício financeiro atual.
O Quadro da Execução dos Restos a Pagar Não Processados compõe o Balanço Orçamentário.
Certo
Errado
Um auxiliar de contabilidade da Prefeitura de Taiaçu realizou um empenho dia 01/11/2017. A nota fiscal foi emitida em 01/12/2017 e foi liquidada dia 15/12/2017, contudo, seu pagamento foi realizado dia 05/01/2018. Sendo assim, esta despesa passou para o exercício de 2018 como:
Restos a pagar não processado.
Restos a pagar não processado liquidado.
Despesa de exercício anterior.
Despesa do exercício de 2018.
Restos a pagar processado.
As despesas empenhadas, mas não pagas até o último dia do exercício financeiro, são consideradas:
restos a pagar.
despesas de exercício anteriores.
despesas liquidadas.
despesas interrompidas.
inversões financeiras.
São restos a pagar apenas as despesas regularmente empenhadas e liquidadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro.
Certo
Errado
Os restos a pagar não processados de despesas correntes em 31/12/2017 é de
- R$ 178.515.077,52.
R$ 183.070.024,12.
- R$ 183.070.024,12.
R$ 178.515.077,52.
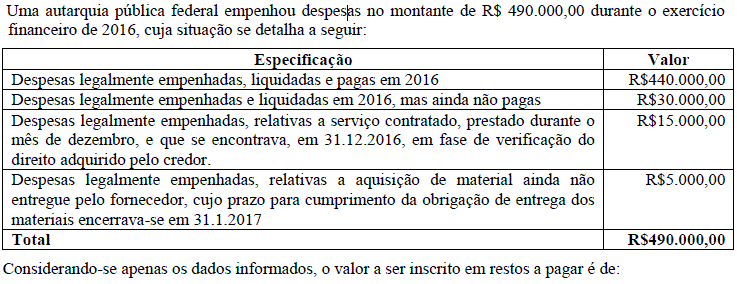
R$20.000,00.
R$30.000,00.
R$35.000,00.
R$45.000,00.
R$50.000,00.
A inscrição de restos a pagar, relativa às despesas processadas,
transfere para o orçamento do ano seguinte a responsabilidade da liquidação.
constitui despesa orçamentária do exercício subsequente.
aumenta o montante das obrigações financeiras do balanço patrimonial.
implica no comprometimento de um crédito orçamentário.
representa gastos que não necessitam de autorização orçamentária.
O valor total dos restos a pagar de uma entidade, no final do ano, foi de R$ 1.000. Sabendo que a despesa empenhada foi de R$ 20.000, assinale a alternativa correta.
Despesa aprovada R$ 21.000.
Receita aprovada de R$ 21.000.
Despesa liquidada R$ 21.000.
Receita arrecadada R$ 19.000.
Despesa paga R$ 19.000.
O departamento de Contabilidade verificou que ocorreram as seguintes movimentações em determinada dotação orçamentária da Câmara Municipal:
DATA | OPERAÇÃO | VALOR |
01/12/2016 | DOTAÇÃO INICIAL | R$ 610.000,00 |
15/12/2016 | EMPENHO DA DESPESA | R$ 370.000,00 |
19/12/2016 | LIQUIDAÇÃO DA DESPESA | R$ 230.000,00 |
27/12/2016 | PAGAMENTO DA DESPESA | R$ 160.000,00 |
02/01/2017 | ANULAÇÃO DE DESPESA DO ANO DE 2016 | R$ 20.000,00 |
Somente com base nos dados acima, assinale os saldos apurados em 31/12/2016 e o registro contábil posterior a ser realizado pelo Ente Público:
Restos a pagar processados R$ 70.000,00 e Receita do Exercício de 2017 R$ 20.000,00.
Restos a pagar processados R$ 90.000,00 e Receita de Exercício Anterior R$ 20.000,00.
Restos a pagar não processados R$ 120.000,00 e Receita do Exercício de 2017 R$ 20.000,00.
Restos a pagar não processados R$ 160.000,00 e Receita de Exercício Anterior R$ 20.000,00.
Restos a pagar não processados R$ 210.000,00 e Receita de Exercício Anterior R$ 20.000,0 0.
Sobre a Contabilidade Orçamentária e Financeira do ente público, marque a alternativa INCORRETA sobre a dívida flutuante:
Os restos a pagar, incluídos os serviços da dívida.
Os serviços da dívida a pagar.
Os depósitos.
Os débitos de tesouraria.
Os restos a pagar, excluídos os serviços da dívida.
Determinado município brasileiro registrou os seguintes fatos em sua contabilidade durante um período contábil:
R$ 2.125,00 como Processados.
R$ 1.500,00 como Processados.
R$ 625,00 como Não Processados.
R$ 250,00 como Não Processados.



