







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Como se chamam as despesas empenhadas, mas não pagas até o dia 31 de dezembro de cada ano?
Empenho.
Restos a pagar.
Subempenho.
Dívida ativa.
Sobre Restos a Pagar marque a única alternativa correta:
São Despesas empenhadas e pagas, até 31 de dezembro, distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
São Despesas empenhadas, mas não pagas, até 31 de dezembro, não distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
São Despesas empenhadas, mas não pagas, até 31 de dezembro, distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas empenhadas e que já foi a liquidada).
São Despesas empenhadas, mas não pagas, até 31 de dezembro, distinguindo-se as processadas (despesas empenhadas e liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
São Despesas empenhadas, mas não pagas, até 31 de dezembro, igualando-se as processadas (despesas empenhadas e não liquidadas) das não processadas (despesas apenas empenhadas e aguardando a liquidação).
O plano de contas de uma entidade tem como objetivo atender o registro contábil dos atos e fatos praticados por ela, de modo uniforme e sistematizado.
Nesse sentido, o grupo inscrição de restos a pagar pertence à seguinte classe:
Ativo.
Passivo.
Variação Patrimonial Aumentativa.
Controles da Execução do Planejamento e Orçamento.
Controles da Aprovação do Planejamento e Orçamento.
No encerramento do exercício financeiro de 2015 o departamento de contabilidade da Junta Comercial do Estado do Paraná verificou as seguintes informações referentes ao exercício que estava findando:
- Despesa empenhada R$ 15.840.000,00.
- Despesa autorizada R$ 16.100.000,00.
- Despesa processada R$ 15.280.000,00.
- Despesa paga R$ 14.220.000,00.
- Cancelamento de empenho de despesa do exercício de 2014 R$ 130.000,00.
O valor total dos Restos a Pagar foi de:
R$ 690.000,00.
R$ 930.000,00.
R$ 1.060.000,00.
R$ 1.620.000,00.
R$ 1.750.000,00.
Os dispêndios com quitação de restos a pagar (RP) são classificados como:
Receitas orçamentárias do exercício anterior e não vinculadas a despesas específicas.
Dispêndios resultantes da anulação de empenhos no final do exercício anterior e reconhecidas como RP no orçamento em vigor.
Despesass orçamentárias do atual exercício, resultantes do cancelamento de empenhos no fim do exercício pretérito.
Dispêndios extraorçamentários resultantes de resíduos passivos do orçamento do exercício anterior.
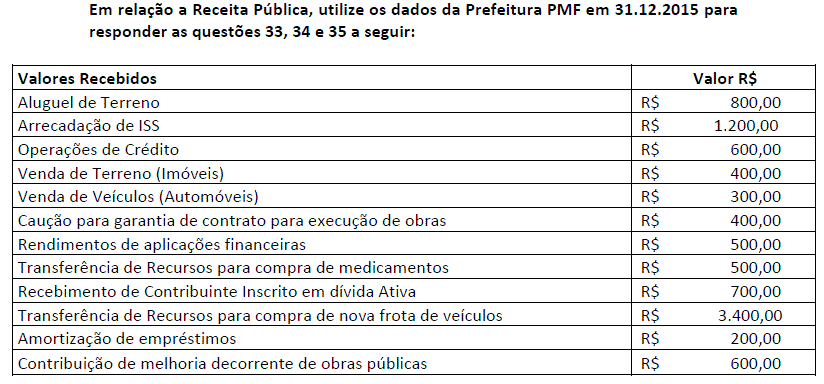
Após ocorrer o cancelamento da inscrição da despesa inscrita em Restos a Pagar, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a:
O valor de Restos a Pagar Não Processados é:
R$ 700,00.
R$ 3.000,00.
R$ 480,00.
R$ 3.400,00.
Acerca do controle contábil de restos a pagar é CORRETO afirmar que
é realizado controle dos restos a pagar por empenho no ativo e passivo compensado.
os restos a pagar processados são registrados em uma única conta do passivo.
o cancelamento de restos a pagar não processados não provoca alteração na situação patrimonial do ente público.
o pagamento de restos a pagar processados não implica a realização de controle no passivo compensado. Parte superior do formulário e parte inferior do formulário.
os restos a pagar não processados figuram no passivo da entidade em contas separadas para as despesas correntes e despesas de capital.
Uma empresa forneceu material ao órgão público, cujo empenho foi entregue ao credor, e a despesa foi considerada liquidada, estando apta ao pagamento. Nessa fase, até a liquidação, e em termos orçamentários, foi considerada realizada, faltando apenas a entrega dos recursos através do pagamento.
Despesas Antecipadas.
Restos a Pagar de Despesas Processadas.
Restos a Pagar de Despesa Não Processada.
Restos a Pagar.
Contas a Pagar.
Quando um órgão público precisar realizar a inscrição de uma despesa em restos a pagar, tal lançamento deverá ser debitado na conta
Restos a pagar.
Bancos.
Descentralização concedida.
Depósito de terceiros.
Despesa orçamentária.
Das transações efetuadas por uma prefeitura, no exercício financeiro vigente, aquela que acarreta somente lançamento nas contas contábeis, agrupadas no PCASP – Plano de Contas Aplicado ao Setor Público –, de natureza orçamentária, é:
inscrição de restos a pagar não processados
arrecadação de impostos
transferência de consignação retida
assinatura de contrato de prestação de serviço
pagamento de pessoal civil
As despesas processadas cujo empenho foi entregue ao credor, que por sua vez forneceu o material, prestou o serviço ou ainda executou a obra e a despesa foi considerada liquidada, em termos orçamentários, foi considerada “despesa realizada”, faltando apenas o processamento do pagamento. O enunciado se refere
aos restos a pagar.
ao endividamento.
à garantia de capital.
à gestão patrimonial.
ao patrimônio.
Assinale a alternativa INCORRETA em relação a restos a pagar.
Restos a pagar processados são as despesas legalmente empenhadas cujo objeto de empenho já foi recebido, respeitando o princípio da competência.
Restos a pagar são as despesas constantes no orçamento, mas não pagas até 31/12.
Restos a pagar não processados são as despesas legalmente empenhadas que não foram liquidadas e não foram pagas até 31/12 do mesmo exercício.
O pagamento da despesa inscrita em restos a pagar, processada ou não, deve ocorrer no ano seguinte ao da sua inscrição, com base na liquidação da despesa.
Os valores inscritos e não pagos deverão ser cancelados pela Unidade Gestora, quando se extingue a obrigação da Administração Pública perante o credor.
“Uma vez empenhada a despesa, ela pertence ao exercício financeiro, onerando as dotações orçamentárias daquele exercício”.
Assinale a alternativa que apresente o correto significado da frase acima.
Análise contábil.
Contas de compensação.
Restos a pagar.
Equação patrimonial.
Capitais de terceiros.
Nos termos da Lei Federal nº 4.320/1964, o valor empenhado e não pago até 31/12/2014 classifica-se como
contas a pagar − dívida flutuante.
credores − passivo circulante.
dívida ativa − passivo não circulante.
restos a pagar − dívida flutuante.
devedores − passivo circulante.
Os restos a pagar decorrem do regime de competência da despesa, compondo a dívida flutuante. No encerramento do exercício social de 2014 o contador da Prefeitura de Taquara analisou os seguintes dados:
160.000 e 110.000
250.000 e 270.000
110.000 e 160.000
160.000 e 250.000
150.000 e 110.000
O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. O Balanço Orçamentário é composto por: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
Com base no Quadro de Restos a Pagar Não Processados assinale a alternativa INCORRETA.
Os Restos a Pagar Liquidados compreendem o valor dos restos a pagar não processados, liquidados após sua inscrição e ainda não pagos.
Os Restos a Pagar Cancelados compreendem o cancelamento de restos a pagar não processados por insuficiência de recursos, pela inscrição indevida ou para atender dispositivo legal.
Os Restos a Pagar Pagos compreendem o valor dos restos a pagar não processados, liquidados após sua inscrição e pagos.
Os Restos a Pagar inscritos em exercícios anteriores compreendem o valor de restos a pagar não processados relativos aos exercícios anteriores, inclusive os relativos ao exercício imediatamente anterior, que não foram cancelados porque tiveram seu prazo de validade prorrogado.
No final do exercício social da entidade pública, podem ser constatados vários resultados decorrentes de suas movimentações, em termos de despesas e de receitas públicas. Correlacione as colunas abaixo, considerando, respectivamente, a combinação número e letra e, em seguida, assinale a alternativa que apresenta a sequência correta.
Coluna A | Coluna B | ||
Número | Conta | Letra | Subgrupo |
1 | Receita prevista menor que despesa fixada. | A | Restos a Pagar Não Processados, relativos ao exercício social. |
2 | Receita realizada igual à Despesa realizada. | B | Menor dispêndio, comparativamente ao orçamento da entidade. |
3 | Despesas empenhadas menos Despesas Liquidadas. | C | Equilíbrio na fase de execução orçamentária. |
4 | Despesa Fixada maior que Despesa Realizada. | D | Desequilíbrio negativo na previsão orçamentária. |
1D/ 2C/ 3B/ 4A
1D/ 2C/ 3A/ 4B
1A/ 2C/ 3B/ 4D
1C/ 2D/ 3A/ 4B
1B/ 2C/ 3A/ 4D



