







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o seguinte quadro abaixo, retirado do relatório de gestão anual de uma IFES (Instituição Federal de Ensino Superior). Quanto aos restos a pagar não processados no valor de R$ 55.000,00, assinale a alternativa correta.
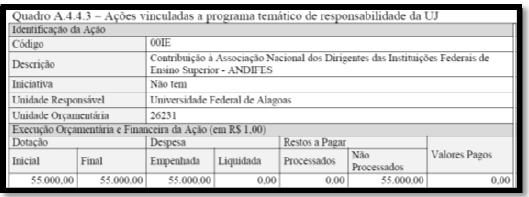
Portal da Transparência da UFAL. Disponível em: www.ufal.edu.br
A IFES realizou o empenho para a ANDIFES, mas não realizou a dotação do orçamento até 31 de dezembro de 2012.
A IFES realizou a liquidação da despesa para a ANDIFES, mas não realizou o pagamento até 31 de dezembro de 2012.
A IFES realizou o empenho para a ANDIFES, mas não realizou a liquidação da despesa até 31 de dezembro de 2012.
A IFES realizou a dotação inicial do orçamento para a ANDIFES, mas não empenhou até 31 de dezembro de 2012.
A IFES realizou a dotação final do orçamento para a ANDIFES, mas não empenhou até 31 de dezembro de 2012.
Utilizando os dados da tabela, assinale a alternativa que corresponde ao valor referente a Restos a Pagar não Processados, conforme o MCASP
R$ 1.000,00.
R$ 2.000,00.
R$ 3.000,00.
R$ 4.000,00.
R$ 5.000,00.
No dia 31/12/2013 foi apresentado um relatório relativo à execução do empenho 2013NE800351 durante o exercício financeiro, conforme especificação seguinte.
Empenho | Valor de Emissão | Valor Liquidado | Valor pago |
2013NE800351 | R$151.216,00 | R$132.839,00 | R$124.718,00 |
Analisando-se os dados, é correto inferir que o valor de empenhos a liquidar e o valor inscrito em restos a pagar não processados serão, respectivamente,
R$8.121,00 e R$18.377,00.
R$8.121,00 e R$26.498,00.
R$18.377,00 e R$8.121,00.
R$18.377,00 e R$18.377,00.
R$18.377,00 e R$26.498,00.
Uma das modalidades de dispêndio de recursos públicos é a celebração de convênios entre entidades da Administração Pública. São condições para a efetiva liquidação dos restos a pagar não processados, EXCETO:
Os órgãos federais somente podem conveniar com entidades da União.
No convênio, a posição jurídica dos signatários é somente uma, idêntica para todos.
Os recursos recebidos a título de convênio serão classificados como receita orçamentária.
Os órgãos da Administração Direta podem executar programas a cargo da Administração Indireta.
O Demonstrativo de Execução dos Restos a Pagar Não Processados complementa as informações evidenciadas na seguinte demonstração contábil:
Balanço Patrimonial.
Balanço Financeiro.
Balanço Orçamentário.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração dos Fluxos de Caixa.
Em 31/12/2013, a contabilidade de um determinado estado da federação apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em Reais):
Crédito Disponível.......................................... 30.000 Crédito Empenhado a Liquidar........................ 75.000 Crédito Empenhado Liquidado a Pagar........... 25.000 Crédito Empenhado Pago.............................. 520.000 Receita Realizada.......................................... 880.000 Caixa e Equivalente de Caixa....................... 190.000 Previsão Atualizada....................................... 650.000 |
Com base nestes dados e, sabendo-se que no exercício findo não houve refinanciamento da dívida e nem reabertura de saldo remanescente do exercício anterior, pode-se afirmar que o montante dos Restos a Pagar inscritos no exercício foi igual a:
R$ 190.000,00
R$ 100.000,00
R$ 360.000,00
R$ 230.000,00
R$ 75.000,00
As despesas empenhadas e liquidadas, mas não pagas no próprio exercício de competência, nos termos da Lei Federal no 4.320/1964, serão
canceladas.
anuladas e empenhadas no exercício seguinte.
classificadas como despesas de exercícios anteriores − DEA.
inscritas em restos a pagar não processados.
inscritas em restos a pagar processados.
Restos a pagar do exercício classificam-se como
Receita Orçamentária no Balanço Orçamentário.
Ingressos Extraorçamentários no Balanço Financeiro.
Receita Orçamentária no Balanço Financeiro.
Despesa Extraorçamentária no Balanço Orçamentário.
Ingressos Extraorçamentários no Balanço Patrimonial.
Os restos a pagar são despesas empenhadas mas não pagas até o dia 31 de dezembro. Embora a regra para a inscrição seja despesa empenhada e não paga, esta inscrição está sujeita ao atendimento de condições impostas pelas normas vigentes. Portanto, a inscrição da despesa só é permitida se, EXCETO
estiver vigente o prazo para cumprimento da obrigação assumida pelo credor nela estabelecida.
estiver vencido o prazo, mas que esteja em curso a liquidação da despesa ou seja de interesse da administração exigir o cumprimento da obrigação assumida.
a despesa obrigatoriamente estiver inscrita para garantir o direito ao pagamento.
se destinar a atender transferências a instituições públicas ou privadas.
corresponder a compromissos assumidos no exterior.
O saldo final da conta “Restos a Pagar Processados” é
$320.
$290.
$280.
$270.
$260.
O valor da inscrição de restos a pagar não processados é a diferença entre a despesa
empenhada e despesa paga.
liquidada e despesa paga.
empenhada e despesa inscrita em restos a pagar processados.
empenhada e despesa liquidada.
liquidada e despesa empenhada não paga.
Dentre os itens que contemplam a dívida flutuante, inclui-se os Restos a Pagar, por sua vez, o seu registro será feito por exercício e por credor, distinguindo-se:
os débitos e créditos de natureza financeira.
os registros sintéticos de natureza contábil e financeira.
os débitos de tesouraria e os créditos da dívida.
as despesas processadas das não processadas.
as operações contábeis de ativos e passivos financeiros.
Os empenhos que não foram pagos, apesar de liquidados, serão, em 2013, objeto de processo de despesas de exercícios anteriores.
Corresponde à despesa orçamentária paga com amortização e refinanciamento da dívida incluindo o pagamento dos restos a pagar processados e não processados referentes à amortização e refinanciamento da dívida. A presente definição se refere ao seguinte fluxo da Demonstração de Fluxo de Caixa:
Ingressos das Operações.
Ingressos de Investimento.
Desembolsos das Operações.
Desembolsos de Investimento.
Desembolsos de Financiamento.
Resulta(m) do atraso do pagamento de rubricas, tais como: pessoal a pagar, fornecedores, obrigações fiscais no curto prazo etc. A presente definição se refere a:
Restos a pagar.
Dívida Fundada.
Dívida Ativa Tributária.
Dívida Ativa não Tributária.
Operações por Antecipação da Receita.
Com relação às inscrições de despesas em restos a pagar, assinale a alternativa correta.
A contabilização de restos a pagar obedece à lógica de que há uma correspondência entre a despesa que foi orçada e compromissada e a receita que foi prevista e arrecadada para a sua cobertura.
A sistemática adotada na contabilização de restos a pagar propicia o surgimento de superavit financeiro no balanço patrimonial.
O interesse da Administração no cumprimento de obrigação de terceiros é irrelevante para efeito de inscrição de despesas em restos a pagar quando o prazo para o cumprimento da referida obrigação estiver vencido.
A proibição da Lei de Responsabilidade Fiscal (LRF) quanto à assunção de obrigações no último ano de mandato não se aplica quando houver reeleição do chefe do Executivo.
A exigência de disponibilidade financeira para os compromissos assumidos ao final do mandato de chefes do Executivo verifica-se e aplica-se no momento em que o compromisso está sendo assumido.
O valor a ser inscrito em restos a pagar, ao final da execução orçamentária e financeira das despesas públicas, será de
20.000.
18.000.
16.400.
9.600.
2.200.
Assinale a opção que trata dos restos a pagar.
São todos os compromissos assumidos pelo governo e os respectivos juros.
É um processamento especial da despesa pública orçamentária, através do qual se coloca o numerário à disposição de um funcionário ou servidor, a fim de dar-lhe condições de realizar gastos que, por sua natureza, não possam obedecer ou depender de trâmites normais.
Em seu conceito clássico, é considerado como o conjunto de bens, direitos e obrigações pertencentes a pessoa física ou jurídica.
Consideram-se as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo- se as processadas das não processadas.
São valores que se adicionam ou acrescem ao orçamento, quer como reforço de dotações existentes, quer como dotações destinadas a cobertura de encargos provenientes da criação de novos serviços, ou, ainda, para atender a despesas imprevisíveis e urgentes.



