







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No encerramento de um exercício, as despesas orçamentárias podem apresentar-se nas seguintes situações: empenhadas, liquidadas e pagas; empenhadas, liquidadas e não pagas; e empenhadas, não liquidadas e não pagas.
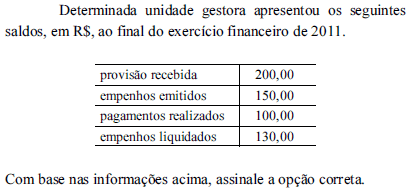
O saldo empenhado a liquidar foi de R$ 50,00.
O valor inscrito em restos a pagar processado foi igual a R$ 50,00.
O crédito disponível em 31/12/2011 foi de R$ 100,00.
O valor a ser inscrito em restos a pagar não processados para o exercício seguinte foi de R$ 20,00.
O saldo que poderia dar origem a processo de exercícios anteriores foi de R$ 30,00.
Considerando que em determinado Município, as despesas no exercício apresentam a seguinte situação, responda:
- Fixada 800.000
- Liquidada 620.000
- Paga 530.000
- Economia orçamentária 110.000
Os restos a pagar processados importam em:
50.000
60.000
70.000
80.000
90.000
Ainda com base no quadro anterior, é correto afirmar que os restos a pagar inscritos no ano foram de
100.
200.
300.
400.
700.
Os restos a pagar não processados totalizaram
R$ 350.000.
R$ 30.000.
R$ 240.000.
R$ 380.000.
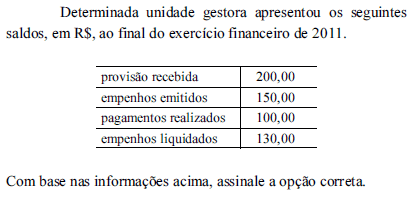
O saldo empenhado a liquidar foi de R$ 50,00.
O valor inscrito em restos a pagar processado foi igual a R$ 50,00.
O crédito disponível em 31/12/2011 foi de R$ 100,00.
O valor a ser inscrito em restos a pagar não processados para o exercício seguinte foi de R$ 20,00.
O saldo que poderia dar origem a processo de exercícios anteriores foi de R$ 30,00.
Um cancelamento de Restos a Pagar é caracterizado como uma:
Superveniência Ativa.
Insubsistência Ativa.
Superveniência Passiva.
Insubsistência Passiva.
No final de um determinado exercício financeiro, foram levantadas as seguintes informações na contabilidade de uma prefeitura:
Disponível.......................................................... .R$ 1.900.000
Crédito Orçamentário Disponível..............................R$ 300.000
Crédito Empenhado a Liquidar................................ R$ 750.000
Crédito Empenhado Pago....................................... R$ 5.200.000
Crédito Empenhado Liquidado a Pagar.....................R$ 1.250.000
Receita Realizada................................................. R$ 8.750.000
Sabendo-se que não há valores a restituir a terceiros e que o próximo exercício financeiro é o início de mandato do novo prefeito eleito, o montante que poderia ser inscrito em restos a pagar correspondeu a:
R$ 2.000.000
R$ 1.900.000
R$ 1.250.000
R$ 750.000
R$ 300.000
Os restos a pagar, assim como os serviços da dívida a pagar, integra a dívida flutuante.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não, o seu resultado. Nesse sentido, assinale a opção correspondente a uma variação ativa.
cancelamento de restos a pagar
despesas com pagamento de pessoal
absorção de dívidas de terceiros
cancelamento da dívida ativa
consumo de bens
Tendo por base a tabela de eventos contábeis utilizada atualmente no governo federal, assinale a opção falsa a respeito de seus conceitos, estrutura e fundamentos lógicos.
A previsão da receita se faz mediante o uso de eventos da classe 10 no documento Nota de Lançamento.
Documentos tais como Ordem Bancária – OB e Nota de Lançamento – NL são flexíveis quanto ao uso de eventos, podendo receber os das classes 50, 60, 70 e 80.
Alguns eventos exigem a utilização de outros eventos como contrapartida para completar o rol de lançamento com partidas dobradas.
Eventos da classe 54 são destinados exclusivamente ao registro de transações relacionadas com os restos a pagar.
Eventos da classe 40 são destinados à emissão de empenhos e pré-empenhos, não podendo ser utilizados em outro tipo de documento.
Comparando os valores apurados de Despesas Empenhadas, Despesas Liquidadas e Despesas Pagas de determinada entidade pública, pode-se afirmar que a fórmula correta utilizada na apuração dos Restos a Pagar é:
Despesas Empenhadas – Despesas Liquidadas – Despesas Pagas = Restos a Pagar Processados inscritos no exercício
Despesas Empenhadas – Despesas Pagas = Restos a Pagar Processados inscritos no exercício
Despesas Liquidadas – Despesas Pagas = Restos a Pagar Não Processados inscritos no exercício
Despesas Empenhadas – Despesas Liquidadas = Restos a Pagar não Processados inscritos no exercício
Despesas Empenhadas – Despesas Liquidadas = Restos a Pagar Processados inscritos no exercício
O valor remanescente para pagamento de restos a pagar no ano 3 foi de R$ 18.000,00.
Considerando que 10% das despesas executadas tenham sido inscritas em restos a pagar, é correto afirmar que o resultado orçamentário do exercício foi superavitário em R$ 89.000,00.
Dentre as alternativas abaixo, somente uma não está relacionada ao conceito de restos a pagar. Trata-se de (da/do)
despesa orçamentária executada pelo regime de competência.
uma despesa empenhada e não paga até 31 de dezembro.
uma despesa realizada.
credor que ainda não forneceu o material ou prestou o serviço.
uma despesa considerada liquidada, por ter sido cumprido o terceiro estágio da despesa pública.
Quando parte das despesas inscritas em restos a pagar é cancelada, o montante correspondente deve ser classificado como receita do exercício em que se deu o cancelamento.
Sobre os restos a pagar, as despesas de exercícios anteriores e a sua contabilização, assinale a alternativa correta.
As contas que registram os restos a pagar de exercícios anteriores são contas do sistema orçamentário e patrimonial.
Os restos a pagar têm vigência restrita ao ano de sua inscrição. São anulados, caso não sejam pagos até o final do ano de sua inscrição.
As despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las e que não se tenham processado na época própria, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos e obedecida, sempre que possível, a ordem cronológica.
Os restos a pagar inscritos compõem a dívida fundada do ente público, por representar dívida com prazo superior a 360 dias.
Consideram-se restos a pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas, com registro dos restos a pagar realizado por exercício, em uma dotação global contabilizado em conta própria.
Assinale a alternativa que apresenta, respectvamente, os valores a serem inscritos em restos a pagar não processados e processados.
$2.400 e $8.100
$1.800 e zero
$9.900 e $600
zero e $3.000
$2.900 e $3.600
No caso do pagamento de despesa de restos a pagar com inscrição cancelada, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.
Em 30/11/X1, a secretaria de saúde do município assinou um contrato de prestação de serviços com um laboratório de análises clínicas e empenhou despesa pelo valor total do contrato de R$ 800.000,00. No dia 31/12/X1, o laboratório entregou uma nota fiscal referente aos serviços prestados até aquele momento no valor de R$ 600.000,00 e a prefeitura pagou 60% do valor devido ao prestador de serviço. O valor restante do contrato seria executado no mês de janeiro/X2. Com base nessas informações, é correto afirmar que, em 31/12/X1, a prefeitura
aumentou Restos a Pagar não Processados em R$ 440.000,00.
aumentou a situação patrimonial líquida em R$ 360.000,00.
reduziu o saldo de Obrigações em Circulação (Financeiro) em R$ 200.000,00.
inscreveu Restos a Pagar Processados no valor de R$ 240.000,00.
reduziu a dotação disponível para serviços de terceiros em R$ 200.000,00.



