







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os registros contábeis relacionados com os restos a pagar, com exemplos hipotéticos de lançamentos contábeis relacionados a esses fatos.
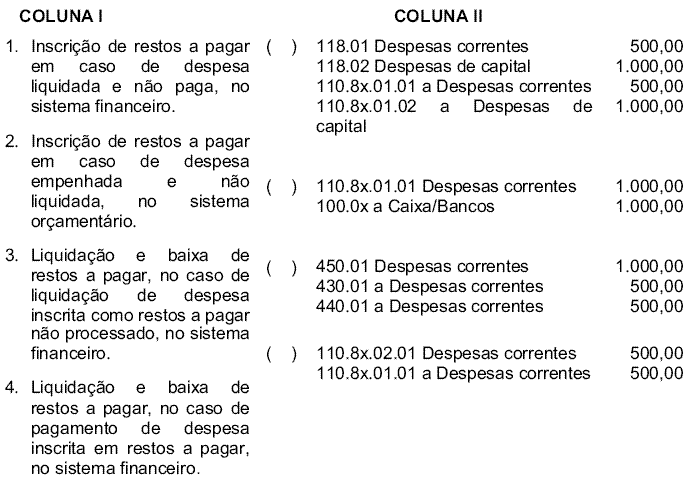
Assinale a alternativa que apresenta a seqüência de números CORRETA.
(4) (2) (1) (3)
(3) (1) (4) (2)
(2) (3) (4) (1)
(1) (4) (2) (3)
Com base nos dados, exclusivamente, do Balancete a seguir descrito, responda às questões 32 e 33.
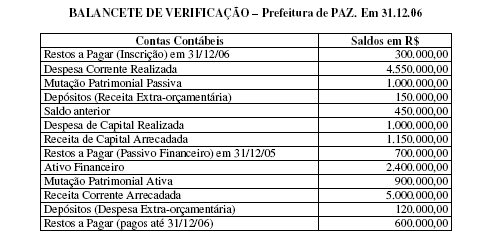
O saldo de restos a pagar, a ser incluído no Balanço Patrimonial em 31/12/06, é:
R$ 400.000,00.
R$ 600.000,00.
R$ 1.000.000,00.
R$ 1.300.000,00.
Caso o pagamento dos valores inscritos em restos a pagar seja realizado antes do prazo de prescrição, deverá ser efetuado lançamento contábil no sistema orçamentário, em função da liquidação da despesa.
Com base no Decreto n.º 93.872/1986, assinale a opção correta.
A Secretaria de Orçamento Federal aprova o limite global de saques de cada poder e órgão, de acordo com o montante das dotações e a previsão do fluxo de caixa do Tesouro Nacional.
As transferências de recursos para entidades supervisionadas, quando decorrentes de receitas vinculadas ou com destinação legal específica, independem da programação financeira do Tesouro.
Restos a pagar constituem item específico da programação financeira, e seu pagamento deve efetuar-se dentro do limite de saques fixado para cada órgão.
Os recursos correspondentes às dotações não utilizadas no exercício permanecem à disposição da unidade orçamentária, que poderá utilizá-los independentemente de nova programação financeira.
Os recursos correspondentes às dotações destinadas aos órgãos do Poder Judiciário obedecem a programação financeira própria, estabelecida em cada um desses órgãos.
Dívida pública são os compromissos que o Estado assume, a curto ou longo prazo, para atender as necessidades dos serviços públicos. A respeito desse assunto, assinale a opção correta.
Os restos a pagar, excluídos os serviços da dívida, são considerados dívida flutuante.
A dívida fundada compreende os compromissos de exigibilidade superior a 24 meses.
Dívida flutuante compreende os compromissos exigíveis, cujo pagamento depende de autorização orçamentária.
A dívida fundada compreende os compromissos contraídos para atender a desequilíbrio orçamentário, exceto a financiamento de obras.
O pagamento de restos a pagar é um fato contábil registrado
apenas no sistema financeiro.
apenas no sistema patrimonial.
nos sistemas orçamentário e financeiro.
nos sistemas financeiro e patrimonial.
nos sistemas orçamentário e patrimonial.
Para fins de elaboração do Balanço Financeiro de uma entidade pública, assinale a alternativa que evidencia o efeito líquido no caixa da entidade, sabendo-se que: I – a despesa empenhada no ano de 2.001 foi de $200,00; II – a despesa não paga e inscrita em restos a pagar no ano de 2.001 foi de $30,00; III – houve o pagamento em 2.001, da despesa inscrita em restos a pagar no ano de 2.000, no valor de $20,00; e IV – não houve cancelamento das inscrições em restos a pagar.
Redução de 150.
Redução de 170.
Redução de 190.
Redução de 210.
Redução de 250.
Despesa Empenhada em 2005.............................. $ 1.600 Despesa Liquidada em 2005.................................. $ 1.200 Despesa Paga em 2005......................................... $ 900
No encerramento do exercício de 2005, o montante de Restos a Pagar Processados (em R$) é
700
300
400
2.100
2.800
Serão evidenciados pela contabilidade pública os registros vinculados aos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, bem como as dotações disponíveis. A dívida flutuante será evidenciada e não contemplará o registro dos restos a pagar processados.
A inscrição em restos a pagar é feita a qualquer momento do exercício e terá validade até 31 de dezembro do ano subseqüente. Na hipótese de cancelamento, o pagamento ao credor dependerá de reinscrição de restos a pagar.
O lançamento contábil no sistema financeiro:
D - Empenhos a pagar
C - Restos a pagar não processados
refere-se ao registro de
empenho da despesa.
anulação do empenho.
transferência de Restos a Pagar Processados para Restos a Pagar não Processados.
inscrição de Restos a Pagar.
Em Contabilidade Pública, Restos a Pagar é
a despesa regularmente empenhada, mas não paga até o término do exercício financeiro.
a obrigação de despesa assumida nos oito últimos meses dos mandatos.
a despesa regularmente liquidada, mas não empenhada até 31 de dezembro.
a despesa formalmente liquidada, pronta para o respectivo desembolso da Administração.
o gasto assumido nos dois últimos quadrimestres dos mandatos, ainda que não empenhado.
Na inscrição de restos a pagar, foi contabilizada a conta fornecedores.
Não podem ser pagos os compromissos reconhecidos após o encerramento do exercício correspondente, ainda que tenha sido prevista a dotação orçamentária própria ou tenha sido deixado saldo no exercício respectivo.
O cancelamento de Restos a Pagar, nos termos da Lei no 4.320/64, envolve registro
apenas no sistema financeiro.
apenas no sistema orçamentário.
nos sistemas orçamentário e financeiro.
nos sistemas financeiro e patrimonial.
nos sistemas orçamentário, financeiro e patrimonial.
A rubrica despesas de exercícios anteriores pode incluir o pagamento de restos a pagar, com prescrição interrompida, desde que autorizado pelo ordenador de despesa.
Não haverá evidências no balanço orçamentário de 2004 referente à execução dos restos a pagar não-processado.
No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.



