







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Decreto-lei n. 200, de 1967, trata, entre outras questões, das normas de administração financeira e de contabilidade. De acordo com essas normas, assinale a opção correta.
Os órgãos da Administração Direta e as entidades da Administração Indireta observarão um plano de contas único.
As despesas inscritas em Restos a Pagar, quando a entrega do material ocorrer depois do encerramento do exercício, serão liquidadas quando de seu recebimento.
A auditoria orçamentária e financeira será realizada mediante a requisição sistemática de documentos ou comprovantes, preferencialmente às inspeções do controle externo.
Nenhuma despesa poderá ser realizada sem a existência de crédito que a comporte, exceto as caracterizadas como extraordinárias.
O ordenador de despesa será inscrito como responsável, exonerando-se de sua responsabilidade somente em caso de desligamento do serviço público.
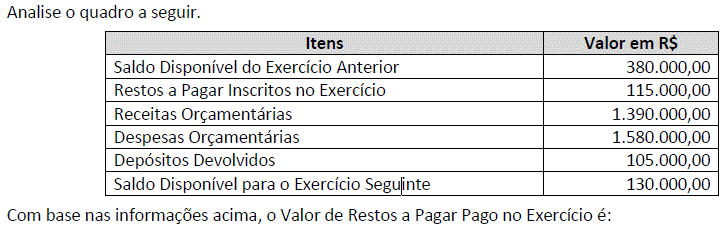
R$ 70.000,00
R$ 50.000,00
R$ 60.000,00
R$ 80.000,00
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
Receita Orçamentária Lançada | 280.000,00 |
Receita Orçamentária Arrecadada | 271.860,00 |
Despesa Orçamentária Empenhada | 270.140,00 |
Despesa Orçamentária Liquidada | 254.780,00 |
Despesa Orçamentária Paga | 240.410,00 |
Saldo final de disponibilidades financeiras | 42.630,00 |
Obrigações a pagar até o final do exercício | 19.530,00 |
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
0,00;
6.630,00;
8.730,00;
15.360,00;
23.100,00.
A Secretaria da Fazenda do Governo do Estado do Piauí adquiriu uma geladeira. O processamento dessa despesa ocorreu da seguinte forma: empenhamento em 10/12/13; recebimento da geladeira em 30/12/13; pagamento da despesa em 10/01/14. A contabilização da aquisição da geladeira atendeu as normas previstas na Lei nº 4.320/64. Assim, essa despesa foi registrada em 31/12/13 como
dívida fundada.
restos a pagar com prescrição interrompida.
despesas de exercícios anteriores.
restos a pagar não processados.
restos a pagar processados.
No exercício de 2014, uma secretaria municipal, para atender ao seu programa de trabalho, recebeu uma dotação orçamentária de R$ 80.000,00. Durante o exercício, efetuou as seguintes transações:
- empenho de despesas................ R$ 72.000,00
- liquidação de despesas.............. R$ 60.000,00
- pagamento de despesas............. R$ 44.000,00
Sabendo-se ainda que durante o exercício não foi autorizado e nem aberto qualquer crédito adicional, e em 31/12 nenhum empenho foi considerado insubsistente, e que havia disponibilidade financeira para atender as obrigações de curto prazo, o montante inscrito em restos a pagar foi igual a:
R$ 16.000,00
R$ 12.000,00
R$ 36.000,00
R$ 28.000,00
R$ 24.000,00
Conforme o Art. 36 da Lei 4.320/64, consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. Considere que durante determinado período uma prefeitura empenhou R$ 15.000,00 de despesas, sendo liquidadas R$ 10.000,00 e pagas apenas R$ 8.000,00. Sobre restos a pagar, é correto afirmar:
Restos a pagar (processados e não processados) somam R$ 7.000,00.
Restos a pagar processados somam R$ 5.000,00.
Restos a pagar não processados somam R$ 7.000,00.
Restos a pagar (processados e não processados) somam R$ 5.000,00.
O valor inscrito em restos a pagar processado e não processado soma, respectivamente, em reais,
150.000,00 e 70.000,00
70.000,00 e 80.000,00
150.000,00 e 40.000,00
110.000,00 e 70.000,00
70.000,00 e 40.000,00
O orçamento de um município em determinado exercício previu uma arrecadação de R$ 72 milhões. A previsão foi frustrada em 10%. Não houve abertura de créditos adicionais e houve economia orçamentária de 15%. Da despesa executada, 80% foram pagos. O valor inscrito em restos a pagar naquele exercício foi (em milhares):
23.040,00;
15.840,00;
12.240,00;
10.800,00;
7.200,00.
Os restos a pagar representam despesas empenhadas por entidades públicas, mas não pagas até o dia 31 de dezembro.
No caso de restos a pagar de exercício anterior com existência de crédito próprio no orçamento respectivo capaz de atendê-los, o procedimento correto no período subsequente deve ser o de
cancelar o valor no passivo financeiro da entidade, em contrapartida à conta resultado financeiro.
pagar as despesas, à conta de dotação específica.
reconhecer a despesa a pagar, admitindo a ocorrência no exercício.
empenhar o valor por estimativa no item orçamentário despesas contratadas/ conveniadas em execução.
incluir o valor nas reservas de contingências.
Em 05/01/14, o montante das despesas inscritas em Restos a Pagar Processados e Restos a Pagar não processados correspondeu, respectivamente, a:
R$ 5.000,00 e R$ 14.000,00.
R$ 9.000,00 e R$ 14.000,00.
R$ 5.000,00 e R$ 9.000,00.
R$ 5.000,00 e R$ 17.500,00.
R$ 14.000,00 e R$ 17.500,00.
Quanto aos conceitos de “caixa” e de “competência” da despesa pública apontados nos relatórios estatísticos e financeiros, é correto afirmar:
O conceito de “caixa” significa que as despesas apontadas ocorreram no período, mesmo que ainda não tenham sido pagas. Já o conceito de “competência” significa que as despesas apontadas ocorreram no período, mas estão descontadas dos encargos da dívida pública.
O conceito de “caixa” significa que as despesas apontadas ocorreram no período, mas estão descontadas dos encargos da dívida pública. Já o conceito de “competência” significa que as despesas apontadas ocorreram no período, descontando-se as que ainda não foram pagas.
O conceito de “caixa” significa que as despesas apontadas ocorreram no período, mesmo que ainda não tenham sido pagas. Já o conceito de “competência” significa que as despesas apontadas ocorreram no período em que foram de fato pagas.
O conceito de “caixa” significa que as despesas apontadas ocorreram no período em que foram de fato pagas. Já o conceito de “competência” significa que as despesas apontadas ocorreram no período, mesmo que ainda não tenham sido pagas.
O conceito de “caixa” significa que as despesas apontadas ocorreram no período em que foram de fato pagas. Já o conceito de “competência” significa que as despesas apontadas ocorreram no período no qual se estão acrescentando os “restos a pagar” de períodos anteriores.
Os empenhos que sorvem a conta de créditos com vigência plurianual, e que não tenham sido liquidados, só serão computados como Restos a Pagar:
no primeiro ano da sua vigência.
no último ano da sua vigência.
no segundo ano da sua vigência.
em qualquer momento.
no terceiro ano da sua vigência.
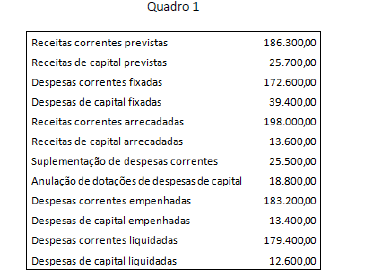
A partir das informações do quadro 1 e considerando que 10% das despesas liquidadas não foram pagas, o valor total inscrito em restos a pagar é de:
Em relação à conta Restos a Pagar, assinale a afirmativa correta.
Deve ser contabilizada no Balanço Financeiro, como receita orçamentária.
Os lançamentos não processados incluem despesas que foram realizadas e houve a emissão da nota de liquidação.
Os lançamentos processados incluem despesas que não foram realizadas até 31 de dezembro.
Os lançamentos processados incluem despesas que foram realizadas, mas cuja nota de liquidação não foi emitida até 31 de dezembro.
A inscrição de Restos a Pagar deve observar as disponibilidades financeiras.
De acordo com a estrutura do Plano de Contas Aplicado ao Setor Público, das transações realizadas por um ente governamental aquela que não implicará lançamentos em contas pertinentes à informação de natureza de controle é:
inscrição de restos a pagar processados
inscrição de créditos em dívida ativa
execução da disponibilidade de recursos
execução de direitos contratuais
arrecadação líquida de receitas orçamentárias
No dia 15/12/2013, o ordenador de despesa de uma entidade pública da Administração indireta estadual empenhou despesa com Serviços de Consultoria no valor de R$ 150.000,00. A prestação de serviços pela empresa de consultoria foi iniciada em 06/01/2014 e o contrato prevê o pagamento conforme a consecução das etapas de execução do projeto. No dia 06/02/2014, com base na execução de uma das etapas, cujo valor correspondente era R$ 40.000,00, foi verificado o direito adquirido pela empresa de consultoria tendo por base os títulos e documentos comprobatórios do respectivo crédito. Com base nestas informações e considerando que não houve cancelamento de empenho em 2013, é correto afirmar que a despesa de R$ 150.000,00
foi inscrita em restos a pagar não processados em 2013.
foi reconhecida como variação patrimonial diminutiva em 2013.
foi empenhada como Despesas de Exercícios Anteriores em 2014.
aumentou o superávit financeiro apurado no Balanço Patrimonial de 31/12/2013.
foi inscrita em restos a pagar processados em 2013.



