







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os restos a pagar (excluídos os serviços da dívida), os serviços da dívida a pagar, os depósitos e os débitos de tesouraria fazem parte da:
Dívida flutuante.
Ativo Patrimonial.
Receita financeira.
Crédito extemporâneo.
Sobre os restos a pagar, é correto afirmar que:
Integram a Dívida Fundada do Ente.
Não devem integrar o Balanço Financeiro do Ente.
Poderão registrar despesas liquidadas ou não, desde que empenhadas e não pagas.
Constarão no Passivo Permanente do Ente.
Devem ser registrados e evidenciados na Demonstração das Variações Patrimoniais.
Em 31/12/2017, o valor inscrito de restos a pagar não processados foi de R$ 500,00.
Certo
Errado
Em relação às despesas classificadas como Restos a Pagar, coloque V (verdadeiro) ou F (falso) nas afirmativas, assinalando a seguir a opção que apresenta a sequência correta.
( ) As despesas inscritas em Restos a Pagar Não Processados são aquelas em que já foi transcorrido o estágio da liquidação da despesa.
( ) Restos a Pagar referem-se aos compromissos decorrentes de obrigação de pagamento criados em virtude de lei e reconhecidos após o encerramento do exercício.
( ) Os Restos a Pagar Processados não geram obrigação de pagamento pela Administração Pública por não ter transcorrido o estágio da liquidação da despesa.
( ) A inscrição em Restos a Pagar é feita na data do encerramento do exercício financeiro de emissão da nota de empenho, mediante registros contábeis.
(F) (F) (F) (V)
(V) (F) (V) (F)
(V) (V) (F) (F)
(F) (V) (F) (V)
(V) (F) (F) (V)
As contas que devem ser controladas pelo subsistema financeiro incluem a conta de
restos a pagar.
bens imóveis.
provisão para contingências.
dívida fundada.
empréstimos a receber.
Os restos a pagar não processados inscritos em 31/12/2017 referentes à despesa corrente foram, em reais,
132.000,00.
1.392.000,00.
32.000,00.
100.000,00.
1.260.000,00.
As despesas executadas por conta do orçamento do ano corrente, na contabilidade pública, e que por algum motivo ou circunstância serão pagas no ano seguinte, são chamadas de
despesas de exercícios anteriores.
despesas suplementares.
despesas diferidas.
restos a pagar.
Considerando as informações abaixo, referentes a restos a pagar processados e não processados inscritos no exercício da Universidade Beta em 2016:
Despesa empenhada Liquidada ........................ R$ 15.200,00
Restos a pagar processados ............................ R$ 3.000,00
Restos a pagar não processados ....................... R$ 1.800,00
Pode-se concluir que a DESPESA EMPENHADA no exercício e a DESPESA EMPENHADA PAGA, foram respectivamente:
R$ 17.000,00 e R$ 14.000,00
R$ 17.000,00 e R$ 12.200,00
R$ 18.200,00 e R$ 16.400,00
R$ 20.000,00 e R$ 15.200,00
R$ 18.200,00 e R$ 12.200,00
Em um dado exercício, o orçamento de uma entidade pública foi estimado em R$ 225,3 milhões. Sabe-se que o orçamento foi suplementado em 30% e que 90% dos créditos foram empenhados, dos quais 90% foram liquidados e destes 90% foram pagos. Ao final do referido exercício, o valor dos restos a pagar representa, aproximadamente:
R$ 11,8 milhões.
R$ 23, 7 milhões.
R$ 50,1 milhões.
R$ 26,3 milhões.
R$ 79,3 milhões.

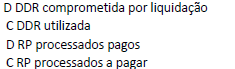
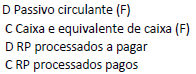
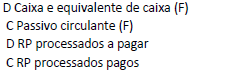
Para o exercício de 2017, a dotação orçamentária aprovada destinada à aquisição de materiais de escritório por uma entidade pública era de R$ 35.000,00. No exercício de 2017, houve as seguintes operações:
− Anulação parcial da dotação ................... R$ 13.000,00
− Despesa empenhada e liquidada ............ R$ 32.000,00
− Doação de material adquirido ................. R$ 7.000,00
− Pagamento ................................................ R$ 20.000,00
Considerando as informações acima, o valor inscrito em restos a pagar processado foi, em reais, de:
13.000,00.
12.000,00.
32.000,00.
20.000,00.
Conforme dispõe a Lei no 4.320 de 17 de março de 1964, os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar:
No primeiro ano de vigência do crédito.
No último ano de vigência do crédito.
No primeiro ano de vigência do orçamento.
No penúltimo ano de vigência do orçamento.
No segundo ano de vigência do crédito.
Os restos a pagar processados de despesas de capital em 31/12/2017 é de
R$ 77.172.258,98.
- R$ 77.172.258,98.
R$ 56.442,74.
- R$ 56.442,74.
Assinale a alternativa que corresponde às despesas, legalmente empenhadas, cujo objeto do empenho já foi recebido, ou seja, já ocorreu a liquidação, mas não houve pagamento.
Restos a pagar processados
Restos a pagar não processados
Despesa patrimonial
Despesa de exercício anterior
Prescrição
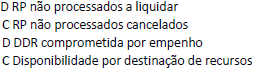
O registro contábil do cancelamento de restos a pagar não processados exige DÉBITO numa conta de Classe:
1
2
5
6
7
Os restos a pagar são as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. Com relação aos restos a pagar, considere as afirmativas a seguir.
I. É proibido contrair obrigação no último ano do mandato do governante sem que exista a respectiva cobertura financeira, eliminando dessa forma as heranças fiscais onerosas.
II. O cancelamento de despesas empenhadas e inscritas em restos a pagar deve observar rotinas específicas quanto às informações de natureza patrimonial, orçamentária e controle.
III. Restos a pagar não processados são aqueles em que a despesa orçamentária percorreu os estágios do empenho e liquidação, restando o estágio do pagamento.
Está(ão) correta(s) a(s) afirmativa(s):
I, apenas.
I e III, apenas.
I e II, apenas.
III, apenas.
Observe os dados extraídos da contabilidade de um ente federado no exercício social findo em 31.12.2017, em R$.
É correto afirmar que o total de restos a pagar não processados no exercício de 2017 dessa unidade federada equivaleram, em R$, a
9.000,00.
70.000,00.
103.000,00.
260.000,00.
330.000,00.
Em relação a Restos a Pagar, assinale a alternativa que corresponda corretamente ao tema.
Restos a Pagar corresponde às despesas empenhadas, mas não pagas até 31 de dezembro, estando a sua execução condicionada aos limites fixados à conta das fontes de recursos correspondentes, com base na legislação vigente.
O conceito de Restos a Pagar está ligado aos Estágios de Receita Pública, representados pelo Empenho, Liquidação e Pagamento.
O Pagamento constitui o último estágio da despesa pública e é de onde se origina o processo de Restos a Pagar.
A Liquidação é o primeiro estágio da despesa pública e consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, após a entrega do bem e ou serviço objeto do gasto.
Quando o pagamento é efetuado no próprio exercício, procede-se, então, à inscrição em Restos a Pagar.
Determinada entidade publicou Relatório Resumido da Execução Orçamentária referente ao 5º Bimestre de 2017, em cujo Anexo 7 constam os valores informados na tabela abaixo a respeito dos Restos a Pagar Não Processados:
Descrição | Valor (R$) |
Saldo em 31-12-2016 | 784.298,27 |
Liquidados | 30.324,62 |
Pagos | 30.324,62 |
Cancelados | 53.973,65 |
Saldo | 700.000,00 |
De acordo com as informações, pode-se concluir que:
A entidade possui uma dívida no seu passivo, de R$ 700.000,00, remanescente de 2016.
Em 31-10-2017, a entidade possuía R$ 700.000,00 pendentes de liquidação.
Em 2017, não houve empenho de despesa.
Toda despesa empenhada em 2017 foi liquidada e paga.
Houve um estorno de R$ 53.973,65 do passivo permanente da entidade em 2017.



