







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2022, o Município de ABCD apresentou os seguintes saldos (em R$) relativos à execução das despesas orçamentárias:
Despesas | Fixadas | Empenhadas | Liquidadas | Pagas |
Material de Consumo | 3.670.000 | 3.230.000 | 2.910.000 | 2.220.000 |
Equipamentos | 1.230.000 | 1.230.000 | 1.230.000 | 230.000 |
Pessoal e Encargos Sociais | 4.750.000 | 3.950.000 | 3.600.000 | 3.600.000 |
Os valores a serem inscritos em Restos a Pagar Processados (RPP) e em Restos a Pagar Não Processados (RPNP) são, respectivamente:
R$ 320.000,00 e R$ 670.000,00.
R$ 320.000,00 e R$ 1.490.000,00.
R$ 670.000,00 e R$ 1.690.000,00.
R$ 1.690.000,00 e R$ 670.000,00.
R$ 1.690.000,00 e R$ 2.910.000,00.
Com fulcro nas informações apresentadas, é correto afirmar que os restos a pagar processados e não-processados inscritos no exercício importam, respectivamente, em:
55.000,00 e 30.000,00.
55.000,00 e 25.000,00.
30.000,00 e 55.000,00.
30.000,00 e 50.000,00.
25.000,00 e 50.000,00.
Leia as afirmativas a seguir, com relação à execução orçamentária dos restos a pagar, e assinale a alternativa CORRETA.
I – Restos a Pagar Processados são as despesas legalmente empenhadas cujo objeto de empenho já foi recebido ou realizado, ou seja, aquelas em que o segundo estágio da despesa pública, denominado liquidação, já ocorreu.
II – Restos a Pagar Processados são as despesas legalmente empenhadas, liquidadas e pagas.
III – Restos a Pagar Não Processados são aqueles derivados de despesas legalmente empenhadas que não foram liquidadas nem pagas até 31 de dezembro do mesmo exercício.
IV – Restos a Pagar Não Processados são as despesas devidamente previstas no orçamento que estão aguardando empenho.
É a fase inicial dos estágios da execução.
Somente as afirmativas I e III estão corretas.
Somente as afirmativas I e IV estão corretas.
Somente as afirmativas II e IV estão corretas.
Todas as afirmativas estão corretas.
Considere os dados apresentados no Quadro IV abaixo, que foram extraídos do Balanço Orçamentário de determinado Município ao final do exercício financeiro.
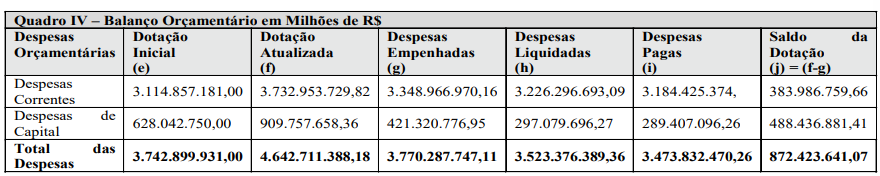
Fonte: Elaboração própria
Com base nas informações do Quadro IV, marque a alternativa que indica CORRETAMENTE o valor de restos a pagar processados e não processados ao final do exercício financeiro, respectivamente.
R$ 49.543.919,10 e R$ 122.670.277,07.
R$ 49.543.919,10 e R$ 246.911.357,75.
R$ 41.871.319,09 e R$ 246.911.357,75.
R$ 49.543.919,10 e R$ 124.241.080,68.
R$ 41.871.319,09 e R$ 124.241.080,68.
Um município apresentou os seguintes dados referentes à execução orçamentária do exercício atual:
Despesa Fixada | R$ 15.000,00 |
Despesa Empenhada | R$ 9.000,00 |
Despesa Liquidada | R$ 6.000,00 |
Despesa Paga | R$ 4.000,00 |
Com base nessas informações, assinale a alternativa que indica os valores de Restos a Pagar Processados e os Restos a Pagar Não Processados:
R$ 1.000,00 e R$ 4.000,00.
R$ 2.000,00 e R$ 3.000,00.
R$ 3.000,00 e R$ 5.000,00.
R$ 4.000,00 e R$ 6.000,00.
R$ 5.000,00 e R$ 1.000,00.
Durante as atividades ordinárias realizadas pelo Setor de Controle Interno, um servidor municipal requisitou ao Setor Contábil o demonstrativo no qual consta o Quadro da Execução de Restos a Pagar Processados. Trata-se do(a):
Balanço Financeiro de Restos a Pagar.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração do Resultado do Exercício.
Balanço Patrimonial.
Balanço Orçamentário.
Assinale a alternativa que apresenta, respectivamente, os valores inscritos em Restos a pagar processados (RPP) e em Restos a pagar não processados (RPNP).
R$ 1.580.000 e R$ 0.
R$ 1.580.000 e R$ 720.000.
R$ 2.280.000 e R$ 0.
R$ 3.250.000 e R$ 5.530.000.
R$ 5.530.000 e R$ 720.000.
O MCASP – 10ª edição afirma que as despesas inscritas em restos a pagar, processadas ou não (RPNP), serão pagas em exercícios seguintes, desde que liquidadas. Assinale a alternativa que apresenta o Registro do pagamento de RPNP liquidado a pagar na natureza de informação orçamentária.
D 8.2.1.1.3.xx.xx DDR comprometida por liquidação e entradas compensatórias
C 8.2.1.1.4.xx.xx DDR utilizada
D 2.1.x.x.x.xx.xx Passivo circulante (F)
C 1.1.1.x.x.xx.xx Caixa e equivalente de caixa (F)
D 6.3.1.3.x.xx.xx RP não processados liquidados a pagar
C 6.3.1.4.x.xx.xx RP não processados pagos
D 1.1.x.x.x.xx.xx Passivo circulante (P)
C 2.1.1.x.x.xx.xx Caixa e equivalente de caixa (F)
D 6.3.1.1.x.xx.xx RP não processados a liquidar
C 6.3.1.9.x.xx.xx RP não processados cancelados
Restos a pagar processados correspondem a despesas
não empenhadas, liquidadas e pagas no exercício corrente.
empenhadas, liquidadas e não pagas.
cujo empenho foi feito de forma global e cuja liquidação ainda não ocorreu.
inscritas e não liquidadas.
Em 31/12/2021, os demonstrativos da execução orçamentária do Município de Gama apresentaram os seguintes valores de despesas:
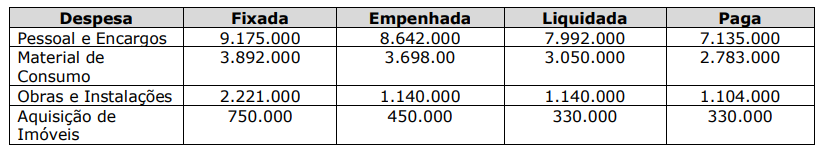
Assinale a alternativa que apresenta o valor a ser inscrito em Restos a Pagar Processados (RPP).
R$ 13.930.000,00.
R$ 12.512.000,00.
R$ 11.352.000,00.
R$ 1.160.000,00.
R$ 1.124.000,00.
Uma entidade pública apresentou os seguintes valores quanto à execução orçamentária de despesas referente ao exercício financeiro de 2023:
Dotação Inicial .................................................................... R$ 920.000,00
Dotação Atualizada ....................................................... R$ 980.000,00
Despesas Empenhadas ............................................. R$ 870.000,00
Despesas Liquidadas..................................................... R$ 635.800,00
Despesas Pagas ................................................................ R$ 518.200,00
Com base nessas informações, o valor dos Restos a Pagar não Processados ao final do período é de
R$ 117.600,00.
R$ 110.000,00.
R$ 50.000,00.
R$ 234.200,00.
Sobre o tema restos a pagar, considere que um determinado Município, no dia 31/12/2023, imediatamente antes de fazer a apuração do valor a ser inscrito em restos a pagar, apresentou os seguintes saldos orçamentários:
Despesa empenhada | R$ 150.000,00 |
Despesa prevista | R$ 180.000,00 |
Despesa liquidada | R$ 110.000,00 |
Despesa paga | R$ 100.000,00 |
Com base nessas informações, é possível afirmar que o valor a ser inscrito em “restos a pagar processados”, em 31/12/2023, será de:
R$ 10.000,00.
R$ 30.000,00.
R$ 40.000,00.
R$ 50.000,00.
R$ 80.000,00.
Francisco, contador de determinado órgão público, realizou a emissão do empenho A e do empenho B. Nesse mesmo ano, ele liquidou apenas o empenho B, mas não realizou o pagamento. Com o encerramento do exercício, ambos os empenhos foram inscritos em restos a pagar. Sendo assim, os restos a pagar A e B devem ser classificados, respectivamente, como
restos a pagar processado e restos a pagar processado.
restos a pagar não processo e restos a pagar processado.
restos a pagar processado e restos a pagar não processado.
restos a pagar não processado e restos a pagar não processado.
Considerando somente as informações apresentadas, os valores inscritos em Restos a Pagar não Processados e Restos a Pagar Processados correspondem, respectivamente, a
R$ 5.000,00; R$ 7.000,00.
R$ 7.000,00; R$ 9.000,00.
R$ 12.000,00; R$ 4.000,00.
R$ 16.000,00; R$ 12.000,00.
Uma entidade pública apresentou os seguintes saldos contábeis no final do exercício de 2022:
• Despesas Empenhadas ----- R$ 50.000,00
• Despesas Liquidadas -------- R$ 10.000,00
• Despesas Fixadas ------------ R$ 180.000,00
• Despesas Pagas -------------- R$ 8.000,00
Assinale a assertiva que apresenta o saldo dos restos a pagar processados que essa entidade pública irá registrar para o exercício de 2023.
R$ 172.000,00
R$ 2.000,00
R$ 40.000,00
R$ 120.000,00
Ao final de um determinado exercício social, uma entidade pública apresentou os seguintes saldos contábeis em seu Balanço Orçamentário (Valores em reais - R$):
Dotação inicial................................................. 270.000,00
Dotação atualizada.................................... 320.000,00
Despesas empenhadas.......................... 290.000,00
Despesas liquidadas.................................. 260.000,00
Despesas pagas............................................. 220.000,00
O saldo de Restos a Pagar Processados e de Restos a Pagar Não Processados, respectivamente, é:
R$ 30.000,00 e R$ 70.000,00.
R$ 100.000,00 e R$ 30.000,00.
R$ 40.000,00 e R$ 30.000,00.
R$ 30.000,00 e R$ 40.000,00.
O balanço orçamentário da prefeitura de uma cidade X, apresenta as seguintes informações:
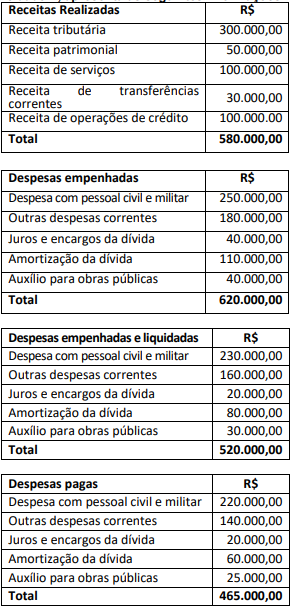
Assinale a alternativa que apresenta respectivamente os valores de Restos a Pagar Processados e Restos a Pagar Não Processados.
R$ 155.000,00 e R$ 55.000,00;
R$ 40.000,00 e R$ 155.000,00;
R$ 100.000,00 e R$ 55.000,00;
R$ 55.000,00 e R$ 100.000,00.
Ao final do exercício financeiro de 2022 foram verificados os seguintes dados na contabilidade de um Ente público:
- Despesas empenhadas no período R$ 4.600.000,00.
- Despesas liquidadas no período R$ 4.100.000,00.
- Despesas pagas no período R$ 3.900.000,00.
Com base nos dados apresentados, assinale a alternativa que apresenta o valor total inscrito em Restos a pagar processados:
R$ 200.000,00.
R$ 400.000,00.
R$ 500.000,00.
R$ 700.000,00.
R$ 900.000,00.
Uma entidade do setor público adquiriu um equipamento. O processamento desse gasto orçamentário percorreu a seguinte ordem: empenho em 20/12/2021; recebimento do equipamento em 10/1/2022; e pagamento do gasto em 16/1/2022. O registro da compra do equipamento atendeu às normas de Contabilidade Aplicada ao Setor Público. Assim, esse gasto foi registrado em 31/12/2022 como
dívida fundada.
restos a pagar processados.
restos a pagar não processados.
despesas de exercícios anteriores.
restos a pagar com prescrição interrompida.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e a Lei nº 4.320/1964, os valores inscritos, em 31/12/2022, em restos a pagar processados e em restos a pagar não processados em decorrência da execução orçamentária das despesas de capital foram, respectivamente, em reais,
413.000,00 e 8.000,00,
533.000,00 e 48.000,00.
411.000,00 e 5.000,00.
8.000,00 e 413.000,00.
5.000,00 e 411.000,00.



