







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No encerramento do exercício financeiro de 2024 o valor inscrito em restos a pagar processados foi de R$ 640.000,00. Para verificar a exatidão do valor inscrito, considere as seguintes informações extraídas do sistema orçamentário do Ente:
- Valor da dotação orçamentária: R$ 2.400.000,00.
- Valor liquidado no período: R$ 1.680.000,00.
- Valor empenhado no período R$ 2.320.000,00.
- Valor pago no período R$ 1.240.000,00.
Com base nos dados obtidos, é possível afirmar que:
O valor inscrito em Restos a Pagar Processados está incorreto, o valor correto seria R$ 280.000,00.
O valor inscrito em Restos a Pagar Processados está incorreto, o valor correto seria R$ 440.000,00.
O valor inscrito em Restos a Pagar Processados está incorreto, o valor correto seria R$ 560.000,00.
O valor inscrito em Restos a Pagar Processados está incorreto, o valor correto seria R$ 620.000,00.
O valor inscrito em Restos a Pagar Processados está correto.
No Balanço Orçamentário de uma entidade do setor público, ao comparar o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos Restos a Pagar Processados, verifica-se que este não possui a coluna
Pagos.
Liquidados
Cancelados.
Saldo a Pagar
Inscritos em Exercícios Anteriores.
Os restos a pagar não processados liquidados no exercício, mas que não sejam pagos, devem ser transferidos para os restos a pagar processados.
Certo
Errado
No exercício de 2024, ao adotar o Plano de Contas Aplicado ao Setor Público (PCASP), determinada entidade procedeu à implantação dos saldos dos empenhos inscritos em Restos a Pagar Processados referentes ao exercício de 2023, mediante o registro contábil de lançamento de abertura — controle orçamentário decorrente de Restos a Pagar Processados que atendeu a:
D: 5.3.2.1.0.00.00 RP Processados – Inscritos; C: 6.3.2.1.0.00.00 RP Processados a Pagar.
D: 8.2.1.1.1.00.00 RP Processados – Inscritos; C: 8.2.1.1.2.00.00 RP Processados a Pagar.
D: 8.2.1.1.1.00.00 RP Processados – Inscritos; C: 8.2.1.1.3.00.00 RP Processados a Pagar.
D: 5.3.2.2.0.00.00 RP Processados – Exercícios Anteriores; C: 6.3.2.1.0.00.00 RP Processados a Pagar.
D: 6.3.2.1.0.00.00 RP Processados a Pagar; C: 6.3.2.2.0.00.00 RP Processados Pagos.
Determinada administração pública apresentou ao final do seu exercício financeiro a seguinte situação: 1. Recebimento de receita tributária no valor de R$ 2.000,00; 2. Empenho da despesa no valor de R$ 1.000,00; 3. Liquidação de despesa corrente no valor de R$ 800,00. Qual o valor dos restos a pagar processados e restos a pagar não processados no exercício?
R$ 800,00 de restos a pagar processados e R$ 200,00 de restos a pagar não processados.
R$ 200,00 de restos a pagar processados e R$ 800,00 de restos a pagar não processados.
R$ 800,00 de restos a pagar processados e R$ 0,00 de restos a pagar não processados.
R$ 0,00 de restos a pagar processados e R$ 200,00 de restos a pagar não processados.
De acordo com a tabela, o montante a ser inscrito em restos a pagar processados referente às despesas orçamentárias não efetivas é de
6.000
4.000
9.000
5.000
2.000
O valor dos restos a pagar processados inscritos ao final do exercício financeiro foi de:
R$ 10.000.
R$ 20.000.
R$ 30.000.
R$ 40.000.
R$ 50.000.
Conforme as informações apresentadas, o valor correspondente à inscrição de restos a pagar processados no período é de:
R$ 17.000,00
R$ 73.000,00
R$ 23.000,00
R$ 92.000,00
R$ 40.000,00
O lançamento D 6.2.2.1.3.03.xx Crédito empenhado liquidado a pagar, C 62.213.07.xx Empenhos liquidados inscritos em restos a pagar processados refere-se à contabilização da inscrição de restos a pagar processados no sistema de natureza da informação de controle.
Certo
Errado
Há dois quadros que evidenciam as execuções dos restos a pagar no balanço orçamentário, um para os processados e outro para os não processados.
Certo
Errado
Ao final do exercício financeiro, haverá o registro de Restos a Pagar, despesas empenhadas, mas não pagas até o último dia do exercício financeiro. Expressa corretamente as classificações de Resto a Pagar:
Restos a Pagar Diretos e Restos a Pagar Indiretos.
Restos a Pagar Ordinários e Restos a Pagar Extraordinários.
Restos a Pagar Temporários e Restos a Pagar Permanentes.
Restos a Pagar Processados e Restos a Pagar Não Processados.
A Lei nº 4.320/1964 conceitua Restos a Pagar como as despesas empenhadas mas não pagas até o encerramento do exercício financeiro (31 de dezembro), distinguindo-os em processados e não processados, conforme o estágio da despesa em que se encontram. Acerca dessa classificação, marque V, para as afirmativas verdadeiras, e F, para as falsas:
(__) São classificados como Restos a Pagar Processados aqueles cujo empenho já foi liquidado, ou seja, o direito adquirido pelo credor (entrega do bem ou prestação do serviço) já foi verificado pela administração.
(__) São classificados como Restos a Pagar Não Processados as despesas que foram apenas empenhadas, mas cuja fase de liquidação ainda não ocorreu até o final do exercício.
(__) Os Restos a Pagar Processados podem ser pagos no exercício seguinte porque a despesa já foi empenhada e liquidada no exercício de origem, de modo que seu pagamento nesse novo exercício configura apenas a quitação de obrigação já registrada como despesa orçamentária, dispensando novo empenho ou nova autorização orçamentária no orçamento subsequente.
(__) A inscrição de despesas em Restos a Pagar, tanto processados quanto não processados, pode ser realizada mesmo sem qualquer disponibilidade financeira, pois a Lei de Responsabilidade Fiscal não estabelece nenhuma exigência de caixa para a inscrição desses valores.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
V, V, F, F.
V, V, V, F.
V, F, V, V.
F, V, F, V.
Assinale a alternativa que apresenta o valor a ser inscrito em Restos a Pagar Processados (RPP).
R$ 0.
R$ 790.000.
R$ 835.000.
R$ 1.800.000.
R$ 3.350.000.
Determinada Prefeitura realizou empenho referente a compra de materiais de escritório no valor de R$400.000. Destes, apenas R$250.000 foram entregues até o dia 31/12. A prefeitura atestou o recebimento desta parcela e aceitou que o fornecedor entregasse o restante posteriormente. O saldo referente aos materiais teve entrega adiada para 02/01 do exercício seguinte, e o pagamento integral foi programado para ocorrer no início do mês de Janeiro.
Com base no exposto, no encerramento do exercício financeiro, os valores a serem inscritos em restos a pagar são os seguintes:
R$150.000 em restos a pagar processados e R$250.000 em restos a pagar não processados.
R$50.000 em restos a pagar processados e R$250.000 em restos a pagar não processados.
R$250.000 em restos a pagar processados e R$50.000 em restos a pagar não processados.
R$250.000 em restos a pagar processados e R$150.000 em restos a pagar não processados.
R$400.000 em restos a pagar processados.
Conforme o MCASP (11ª edição, 2025) e a Lei nº 4.320/1964, o reconhecimento de restos a pagar processados ocorre quando a despesa
foi empenhada, mas ainda depende de liquidação e comprovação do serviço prestado.
foi devidamente empenhada, teve sua liquidação realizada e permanece sem pagamento até o encerramento do exercício financeiro.
foi inscrita após o cancelamento de empenhos não utilizados.
foi executada sem cobertura orçamentária, sendo posteriormente regularizada.
foi liquidada e transformada em precatório judicial.
Uma prefeitura apresentou os seguintes dados orçamentários:
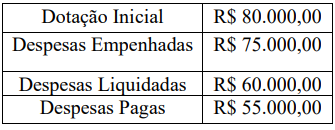
Com base nas informações fornecidas, o valor inscrito em restos a pagar processados foi de:
R$ 15.000,00.
R$ 10.000,00.
R$ 20.000,00.
R$ 5.000,00.
R$ 25.000,00.
Qual é o valor a ser inscrito em restos a pagar processados relativos às despesas correntes, em reais (R$)?
950.200,00
345.100,00
270.040,00
150.040,00
75.060,00
Ao final do exercício financeiro de 2024 a Prefeitura do Município “Contabilidade” identificou Restos a Pagar no valor total de R$ 15 milhões decorrentes de despesas empenhadas e não pagas até 31 de dezembro. Desse total, R$ 10 milhões se referiam a serviços de vigilância já prestados e regularmente liquidados, enquanto R$ 5 milhões se referiam a empenhos para obras em andamento que não foram liquidadas no exercício. Com base na Lei nº 4.320/1964, assinale a alternativa que apresenta a situação desses valores em 31/12/2024.
Os R$ 15 milhões serão automaticamente inscritos em Restos a Pagar Processados, pois foram empenhados em 2024.
Apenas os R$ 10 milhões serão inscritos em Restos a Pagar Processados; os R$ 5 milhões serão inscritos em Restos a Pagar Não Processados.
Apenas os R$ 10 milhões serão inscritos em Restos a Pagar Processados; os R$ 5 milhões, por não terem sido liquidados, não poderão ser inscritos.
Nenhum dos valores poderá ser inscrito, pois a Lei de Diretrizes Orçamentárias (LDO) de 2024 vedou a inscrição de novos Restos a Pagar.
Os R$ 10 milhões serão inscritos em Restos a Pagar Não Processados; os R$ 5 milhões serão inscritos em Restos a Pagar Processados.
A prefeitura de ABC, ao final do exercício financeiro, apurou os seguintes dados de sua execução orçamentária:
I.Empenho para aquisição de material de escritório no valor de R$ 90.000,00, dos quais R$ 70.000,00 foram liquidados e R$ 50.000,00 foram pagos.
II.Empenho e liquidação de despesas com serviços de manutenção de veículos no valor de R$ 150.000,00, dos quais R$ 110.000,00 foram pagos.
III.Empenho para a reforma de uma escola no valor de R$ 400.000,00, dos quais R$ 250.000,00 foram liquidados e R$ 200.000,00 foram pagos.
IV.Despesa com a folha de pessoal no valor de R$ 500.000,00, totalmente empenhada e liquidada, da qual foram pagos R$ 480.000,00.
V.Empenho, liquidação e pagamento para a compra de um novo veículo para a frota municipal no valor de R$ 120.000,00.
Com base nos dados apresentados, assinale a alternativa que indica, respectivamente, o valor total a ser inscrito em Restos a Pagar Processados e em Restos a Pagar Não Processados:
R$ 170.000,00 e R$ 130.000,00.
R$ 150.000,00 e R$ 110.000,00.
R$ 300.000,00 e R$ 0,00.
R$ 110.000,00 e R$ 150.000,00.
R$ 130.000,00 e R$ 170.000,00.
Em relação à despesa orçamentária inscrita em restos a pagar, pode-se afirmar que tanto os restos a pagar processados como os não processados estão pendentes do(s) seguinte(s) estágio(s):
empenho, apenas.
liquidação, apenas.
pagamento, apenas.
liquidação e pagamento, apenas.
empenho, liquidação e pagamento.



