







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa INCORRETA quanto ao tratamento contábil dos Restos a Pagar Processados e Não Processados.
A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais despesas devem ser inscritas em restos a pagar e anula-se as demais.
Considerando a inclusão da fase “em liquidação”, as despesas inscritas em restos a pagar não processados a liquidar (houve o fato gerador) poderão passar pela fase “em pagamento”, caso o fato gerador ocorra após a liquidação.
As despesas empenhadas em liquidação são aquelas em que houve o adimplemento da obrigação pelo credor (contratado), caracterizado pela entrega do material ou prestação do serviço, estando na fase de verificação do direito adquirido, ou seja, tem-se a ocorrência do fato gerador da obrigação patrimonial, todavia ainda não se deu a devida liquidação.
O cancelamento das despesas empenhadas em liquidação deve ser criterioso, tendo em vista que o fornecedor de bens/serviços cumpriu com a obrigação de fazer e a Administração está em fase de avaliação da prestação do serviço ou entrega do material.
No caso das despesas orçamentárias inscritas em restos a pagar processados, verifica-se na execução o cumprimento dos estágios de empenho e liquidação, restando pendente apenas o pagamento.
Quais são os valores a serem inscritos, respectivamente, em Restos a Pagar Processados (RPP) e em Restos a Pagar Não Processados (RPNP)?
R$ 0 e R$ 100.000.
R$ 100.000 e R$ 1.000.000.
R$ 190.000 e R$ 1.000.000.
R$ 1.000.000 e R$ 0.
R$ 1.200.000 e R$ 100.000.
Analise a seguinte situação e marque a resposta correta:
Um auxiliar de contabilidade de determinada Prefeitura realizou um empenho dia 02/11/2020. A nota fiscal foi emitida pelo fornecedor em 05/12/2020 e foi liquidada pelo setor de contabilidade no dia 15/12/2020, entretanto, seu pagamento foi realizado dia 05/01/2021. Diante do exposto, esta despesa passou para o exercício de 2021 como:
Restos a pagar processado.
Despesa de exercício anterior.
Restos a pagar não processado.
Despesa do exercício de 2020.
Qual o valor a ser inscrito em Restos a Pagar Processados em 31/12/2021?
R$ 90.000,00.
R$ 110.000,00.
R$ 590.000,00.
R$ 700.000,00.
R$ 1.000.000,00.
A Prefeitura Municipal de ZN apresentou os seguintes dados, extraídos de seu Balanço Orçamentário do último exercício financeiro:
Contas | Valores em R$ |
Receitas realizadas | 100.000,00 |
Despesas empenhadas | 80.000,00 |
Despesas empenhadas liquidadas | 60.000,00 |
Despesas pagas | 20.000,00 |
Fonte: Elaborador, 2022.
Considerando as informações do demonstrativo apresentado, assinale a alternativa que evidencia os valores dos Restos a Pagar Processados e dos Restos a Pagar Não Processados, respectivamente.
R$ 20.000,00 e R$ 60.000,00.
R$ 40.000,00 e R$ 20.000,00.
R$ 60.000,00 e R$ 40.000,00.
R$ 60.000,00 e R$ 80.000,00.
R$ 80.000,00 e R$ 60.000,00.
Preencha a lacuna e assinale a alternativa correta. Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas. Os restos a pagar processados ocorrem quando o 2º estágio da despesa orçamentária já foi realizado. Nesse sentido, inscreve em restos a pagar processados a despesa orçamentária cuja a fase de _______________ ainda não tenha sido concluída.
empenho
liquidação
pagamento
licitação
recolhimento
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as despesas inscritas em Restos a Pagar (RP), processadas ou não, serão pagas em exercícios seguintes, desde que liquidadas. Nesse sentido, o MCASP apresenta o seguinte modelo de contabilização para registro do pagamento de Restos a Pagar Processados (RPP) a pagar:
Número | Registro Contábil |
1 | D 2.1.x..x.x.xx.xx Passivo circulante (F) C 1.1.1.x.x.xx.xx Caixa e equivalente de caixa (F) |
Número | Registro Contábil |
2 | D 6.3.2.1.x.xx.xx RP processados a pagar C 6.3.2.2.x.xx.xx RP processados pagos |
Número | Registro Contábil |
3 | D 8.2.1.1.3.xx.xx Disponibilidade por Destinação de Recursos (DDR) comprometida por liquidação e entradas 3 compensatórias C 8.2.1.1.4.xx.xx DDR utilizada |
Considerando que o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação, classifique a natureza da informação dos registros contábeis acima listados e assinale a alternativa CORRETA.
1=orçamentária; 2=patrimonial; 3= controle.
1=orçamentária; 2=controle; 3=patrimonial.
1=patrimonial; 2=orçamentária; 3=controle.
1=patrimonial; 2=controle; 3=orçamentária.
A Universidade Federal de Juiz de Fora apresentou despesas com compromisso de utilização no orçamento, mas que não foram pagas até o dia 31 de dezembro do respectivo exercício financeiro. Ou seja, essas despesas representam restos a pagar.
-
Sobre esse tipo de gasto público, analise as afirmativas a seguir.
-
I. Nos restos a pagar processados, o fato gerador da prestação de serviço e / ou da entrega dos bens ainda não foi atendido.
II. Os restos a pagar processados são aquelas despesas em que o momento que o segundo estágio da despesa orçamentária (liquidação) já foi realizado.
III. Os restos a pagar não processados é quando a despesa se encontra pendente de liquidação, isto é, o empenho se encontra a liquidar ou em liquidação.
-
Está(ão) correta(s) a(s) afirmativa(s)
II e III, apenas.
I, II e III.
I e III, apenas.
I e II, apenas.
I, apenas.
Considere as informações a seguir extraídas das demonstrações contábeis de um ente público, referentes ao exercício financeiro de 2020, cujos valores estão dispostos em reais:
Despesas orçamentários | Dotação Orçamentária | Dotação Atualizada | Empenho | Liquidação | Pagamento |
Juros e Encargos da Dívida | 250.000,00 | 250.000,00 | 240.000,00 | 230.000,00 | 190.000,00 |
Outras Despesas Correntes | 65.000.000,00 | 66.000.000,00 | 63.000.000,00 | 61.400.000,00 | 56.300.000,00 |
Pessoal e Encargos Sociais | 115.000.000,00 | 177.000.000,00 | 116.000.000,00 | 114.500.000,00 | 112.400.000,00 |
Amortização da Dívida | 12.000.000,00 | 12.000.000,00 | 9.500.000,00 | 8.800.000,00 | 8.200.000,00 |
Inversões Financeiras | 2.300.000,00 | 2.800.000,00 | 2.500.000,00 | 2.250.000,00 | 1.940.000,00 |
Investimento | 35.000.000,00 | 35.000.000,00 | 33.000.000,00 | 30.500.000,00 | 28.640.000,00 |
Com base nessas informações, o valor inscrito em Restos a Pagar Processados em 31/12/2020 em decorrência da execução orçamentária da despesa corrente foi, em reais, de:
3.110.000,00
3.450.000,00
2.770.000,00
10.350.000,00
7.240.000,00
Acerca dos Restos a Pagar e das Despesas de Exercícios Anteriores, considere as seguintes transações ocorridas no Tribunal de Contas do Estado de Alagoas no exercício financeiro de 2021:
I. um serviço de instalação de equipamentos foi contratado e prestado, mas em 31 de dezembro de 2021, encontrava-se em fase de verificação do direito adquirido pelo credor;
II. em 31 de dezembro de 2021, foi verificada e aceita a entrega de um lote de material de consumo adquirido de um fornecedor, cuja mercadoria foi conferida pelo almoxarife, mas não foi exarado o despacho por autoridade competente determinando o pagamento da despesa;
III. em 15 de janeiro de 2021, foi reconhecida a obrigação com um credor cuja despesa tinha sido empenhada e cancelada no exercício de 2020.
As transações I, II e III devem ter sido registradas no exercício financeiro de 2021, respectivamente, como:
Restos a Pagar não Processados, Despesas de Exercícios Anteriores e Restos a Pagar Processados.
Despesas de Exercícios Anteriores, Restos a Pagar não Processados e Restos a Pagar Processados.
Despesas de Exercícios Anteriores, Restos a Pagar Processados e Restos a Pagar não Processados.
Restos a Pagar Processados, Restos a Pagar não Processados e Despesas de Exercícios Anteriores.
Restos a Pagar não Processados, Restos a Pagar Processados e Despesas de Exercícios Anteriores.
As despesas inscritas em restos a pagar, processadas ou não, serão pagas em exercícios seguintes desde que liquidadas. Assim, um ente que empenhou e liquidou sua despesa antes do término do exercício em curso, deverá proceder a inscrição de:
Restos a Pagar Processados nas contas de natureza orçamentária e de controle.
Restos a Pagar Processados nas contas de natureza orçamentária.
Restos a Pagar Processados nas contas de natureza patrimonial, orçamentária e de controle.
Não Processados nas contas de natureza orçamentária e de controle.
O patrimônio público é dinâmico pois muitos fatos afetam a composição patrimonial nas organizações públicas. Tais fatos são contabilizados como variações patrimoniais. De acordo com o PCASP, marque a alternativa verdadeira.
As variações patrimoniais aumentativas surgem de fatos permutativos, como por exemplo o reconhecimento do direito de o município receber o IPTU.
De acordo com o PCASP, a transferência de recursos financeiros do Poder Executivo para a Câmara Municipal de um determinado município é classificada, na Câmara, como despesa extraorçamentária.
O cancelamento de restos a pagar processados, por prescrição, é considerado uma variação patrimonial aumentativa - VPA.
A realização de operações de crédito é considerada uma variação patrimonial diminutiva - VPD.
As variações patrimoniais foram revogadas na alteração das normas brasileiras de contabilidade aplicadas ao setor público.
No exercício de 2018, o Município de Felicidade firmou contrato com a Empresa Alfa para a manutenção de computadores. Durante o exercício, empenhou despesas no montante de R$ 40.000,00. Desse valor, liquidou despesas no valor de R$ 30.000,00, mas até o término do exercício ainda não havia realizado nenhum pagamento, ficando para o exercício de 2019. Assinale a alternativa que indique, respectivamente, quanto o Município de Felicidade deverá registrar de Restos a Pagar Processados e Não Processados no exercício de 2018.
R$ 30.000,00 e R$ 40.000,00.
R$ 10.000,00 e R$ 30.000,00.
R$ 20.000,00 e R$ 10.000,00.
R$ 30.000,00 e R$ 10.000,00.
R$ 30.000,00 e R$ 30.000,00.
Observe a tabela abaixo com informações referentes a determinado ente público ao final de um exercício financeiro:
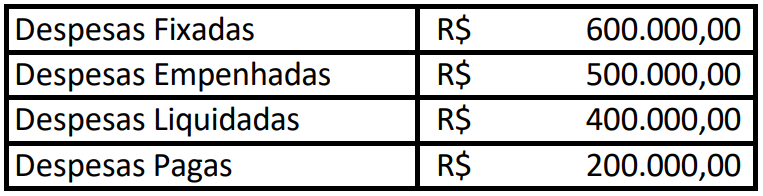
Conforme a Lei 4.320/64, os de um exercício restos a pagar processados e os restos a pagar não processados são, respectivamente, em R$:
100.000,00 e 200.000,00
300.000,00 e 200.000,00
200.000,00 e 100.000,00
200.000,00 e 300.000,00
400.000,00 e 300.000,00
Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até 31 de dezembro. Identifique nas alternativas abaixo o lançamento contábil relativo ao registro de restos a pagar.
Débito: Despesas do exercício
Crédito: Restos a pagar
Débito: Restos a pagar
Crédito: Fornecedores do exercício
Débito: Fornecedores do exercício
Crédito: Restos a pagar
Débito: Despesas do exercício
Crédito: Fornecedores
Débito: Fornecedores do exercício
Crédito: Despesas do exercício
Considerando que em determinado Município, as despesas no exercício apresentam a seguinte situação, responda:
- Fixada 800.000
- Liquidada 620.000
- Paga 530.000
- Economia orçamentária 110.000
Os restos a pagar processados importam em:
50.000
60.000
70.000
80.000
90.000
Em 30/11/X1, a secretaria de saúde do município assinou um contrato de prestação de serviços com um laboratório de análises clínicas e empenhou despesa pelo valor total do contrato de R$ 800.000,00. No dia 31/12/X1, o laboratório entregou uma nota fiscal referente aos serviços prestados até aquele momento no valor de R$ 600.000,00 e a prefeitura pagou 60% do valor devido ao prestador de serviço. O valor restante do contrato seria executado no mês de janeiro/X2. Com base nessas informações, é correto afirmar que, em 31/12/X1, a prefeitura
aumentou Restos a Pagar não Processados em R$ 440.000,00.
aumentou a situação patrimonial líquida em R$ 360.000,00.
reduziu o saldo de Obrigações em Circulação (Financeiro) em R$ 200.000,00.
inscreveu Restos a Pagar Processados no valor de R$ 240.000,00.
reduziu a dotação disponível para serviços de terceiros em R$ 200.000,00.
Quanto ao pagamento de restos a pagar, é correto afirmar que
é registrado no sistema de contas orçamentário.
não interfere no resultado da gestão orçamentária do exercício.
aumenta a situação líquida patrimonial.
diminui o montante da dívida ativa.
só poderá ser efetuado mediante abertura de crédito adicional.



