







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que, no exercício de 2008, o estado teria apresentado as seguintes contas no balanço financeiro:
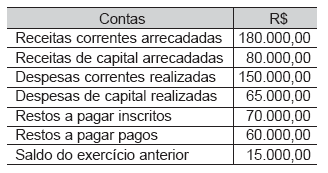
Com base nos dados apresentados, na forma da Lei nº 4.320/64, conclui-se que houve
No balanço orçamentário, o resultado é apurado no confronto entre as receitas correntes realizadas e as despesas correntes executadas durante todo o exercício financeiro.
Observe o Balanço Orçamentário (em milhares de reais) de uma determinada entidade pública:
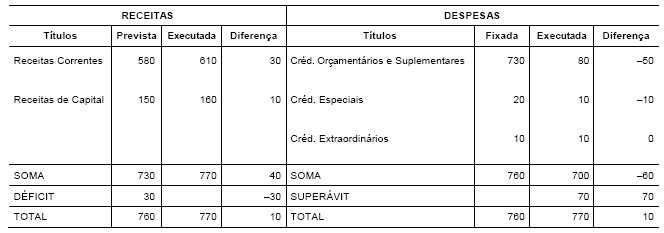
Sabendo-se que não houve abertura de créditos suplementares, é correto afirmar que o
valor das receitas arrecadadas é igual ao das despesas empenhadas.
orçamento da despesa não sofreu qualquer alteração durante o exercício.
quociente do resultado orçamentário foi de 1,10.
quociente de cobertura dos créditos adicionais foi 2,0.
resultado de previsão era superavitário em 70.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
O resultado orçamentário do exercício foi influenciado negativamente pelo desempenho da arrecadação.
Analise:
Receita de capital prevista R$ 1.800.000
Receita de capital executada R$ 1.200.000
Receita corrente executada R$ 700.000
Receita corrente prevista R$ 500.000
Despesa corrente fixada R$ 400.000
Despesa corrente executada R$ 500.000
Despesa de capital fixada R$ 1.500.000
Despesa de capital executada R$ 1.500.000
Em função dos valores apresentados acima, ocorreu os seguintes resultados:
Superávit corrente de R$ 300.000; Déficit de capital de R$ 200.000 e; Superávit orçamentário de R$ 300.000.
Superávit corrente de R$ 200.000; Superávit de capital de R$ 300.000 e; Superávit orçamentário de R$ 100.000.
Superávit corrente de R$ 200.000; Déficit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
Déficit corrente de R$ 300.000; Superávit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
Déficit corrente de R$ 100.000; Déficit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
O superávit do orçamento corrente é um exemplo de receita
financeira.
de capital.
patrimonial.
extra-orçamentária.
intra-orçamentária.
O superavit do orçamento corrente, definido como a diferença positiva entre receitas e despesas correntes, constitui item da receita orçamentária.
Ao final do exercício, verificou-se que, do orçamento aprovado de $120, haviam sido arrecadados $ 140, realizadas despesas de $ 110 e pagos $ 80. Considerando V (Verdadeiro) ou F (Falso), analise as afirmações abaixo acerca dessa verificação. Em seguida, assinale a opção que corresponde à seqüência correta, desse exame
I. Houve superavit orçamentário de $ 40.
II. Houve um acréscimo de disponibilidades de $ 60.
III. Registrou-se um excesso de arrecadação de $ 30.
IV. O orçamento aprovado apresentava um superavit de $ 20.
V. A economia de despesa foi de $ 30.
F, V, F, F, F.
F, F, F, F, V.
V, V, F, F, V.
V, F, F, F, V.
F, V, F, V, V.
Os juros da dívida pública, no caso apresentado, estão sendo parcialmente financiados por receitas de capital. Há deficit corrente e deficit primário.
É correto afirmar que o resultado orçamentário do exercício foi deficitário.
No final do exercício financeiro de 2005, o balancete de contas do sistema orçamentário apresentava os seguintes dados: (em R$)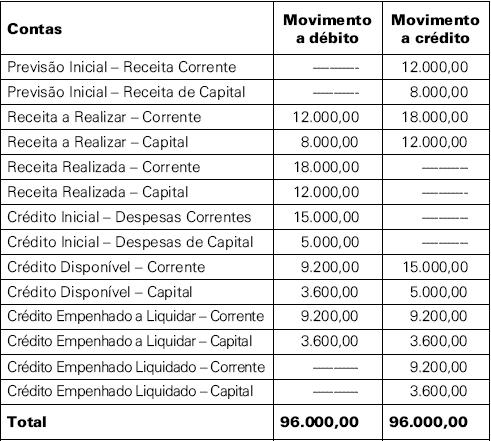
Com os dados fornecidos, pode-se concluir que o Resultado Orçamentário apurado e o valor da Economia Orçamentária no exercício foram, respectivamente:
superávit de R$ 17.200,00 e R$ 7.200,00.
superávit de R$ 10.000,00 e R$ 10.000,00.
déficit de R$ 7.200,00 e R$ 17.200,00.
déficit de R$ 10.000,00 e R$ 5.000,00.
nulo e R$ 7.200,00.
Para que exista superávit no orçamento de capital, o valor das receitas de capital deve ser superior ao valor das despesas de capital. Dessa maneira, enquanto o superávit corrente possibilita a cobertura de despesas de capital, o superávit de capital provocará a diminuição do patrimônio público.
Houve superavit, na execução orçamentária, de R$ 25.000,00.
O deficit orçamentário é representado pela diferença a menor entre a execução da receita e a da despesa, sendo ele evidenciado no balanço orçamentário, no lado da despesa.
O resultado orçamentário evidencia:
deficit de R$ 45,00.
deficit de R$ 90,00.
superavit de R$ 45,00.
superavit de R$ 90,00.
superavit de R$ 135,00
O superávit de execução pode ser explicado pela existência de:
excesso de arrecadação.
excesso de arrecadação e déficit de previsão.
excesso de arrecadação e economia orçamentária.
economia orçamentária e déficit de previsão.
economia orçamentária, excesso de arrecadação e déficit de previsão.
O resultado da execução orçamentária é
20 superávit.
30 déficit.
40 superávit.
70 déficit.
120 superávit.
O resultado da execução orçamentária é
déficit de 80.
superávit de 50.
déficit de 90.
superávit de 130.
superávit de 250.



