







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado orçamentário é nulo.
Com base na execução da Lei Orçamentária do referido exercício e pelos dados apresentados no balanço, o valor da economia orçamentária foi igual a:
R$ 3.000
R$ 5.000
R$ 8.500
R$ 13.500
R$ 18.000
Correlacione cada equação orçamentária com seus respectivos resultados:
( 1 ) Receita orçamentária = Despesa orçamentária
( 2 ) Receita orçamentária < Despesa orçamentária
( 3 ) Receita orçamentária > Despesa orçamentária
( ) Déficit orçamentário
( ) Resultado Nulo
( ) Superávit orçamentário
A sequência CORRETA é:
1, 2 e 3.
2, 3 e 1.
3, 2 e 1.
2, 1 e 3.
1, 3 e 2.
O Balanço Orçamentário permite, entre outros índices, realizar o cálculo do Quociente do Equilíbrio Orçamentário, que é:
Resultante da relação entre a Previsão Inicial de Receita e a Dotação Inicial da Despesa.
Resultante da relação entre a Receita Realizada e a Previsão Atualizada da Receita.
Resultante da relação entre a Despesa Executada e Dotação Atualizada.
Resultante da relação entre a Receita Realizada Corrente e a Despesa Empenhada Corrente.
Resultante da relação entre a Receita Realizada e a Previsão Inicial da Receita.
Observe o Balanço Orçamentário Abaixo:
BALANÇO ORÇAMENTÁRIO - $ em Mil | |||||||
RECEITAS | DESPESAS | ||||||
Tipo | Previsão | Execução | Diferença | Tipo | Fixação | Execução | Diferença |
Receitas Correntes Receitas de Capital | 63 10 | 54 15 | (9) 5 | Créditos Orçam. e Suplementares Desp.Correntes Desp.de Capital Créditos Especiais Créditos Extraordinários | 63 10 | 63 05 | 00 (05) |
SUBTOTAL | 73 | 69 | (4) | SUBTOTAL | 73 | 68 | (05) |
DÉFICIT | 00 | 00 | 00 | SUPERÁVIT | 00 | 01 | 01 |
TOTAL | 73 | 69 | (4) | TOTAL | 73 | 69 | (04) |
Podemos afirmar que:
resultado orçamentário do exercício foi deficitário em $4.000,00.
resultado orçamentário do exercício foi superavitário em $4.000,00.
O resultado orçamentário do exercício foi superavitário em $1.000,00.
O resultado orçamentário do exercício foi deficitário em $5.000,00.
Considerando que 10% das despesas executadas tenham sido inscritas em restos a pagar, é correto afirmar que o resultado orçamentário do exercício foi superavitário em R$ 89.000,00.
As receitas e despesas orçamentárias realizadas durante o exercício de 2010 por determinada Entidade Pública, apresentaram os seguintes valores, em R$:
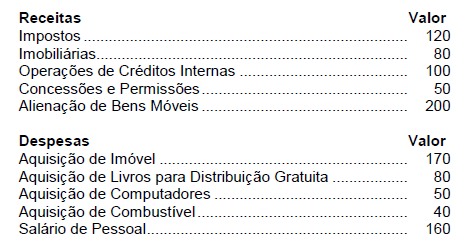
Considerando os valores acima, é correto afirmar que
o resultado apurado no Balanço Orçamentário foi superavitário.
o resultado apurado no Balanço Orçamentário foi deficitário.
o resultado apurado no Orçamento Corrente foi superavitário.
as Receitas de Capital foram realizadas em valores inferiores ao das Receitas Correntes.
as Despesas de Capital foram realizadas em valores superiores ao das Despesas Correntes.
No balanço orçamentário, o resultado é encontrado pela diferença entre as receitas e despesas executadas. Nesse caso, desconsideram-se as receitas e despesas previstas na lei orçamentária.
O montante das despesas de capital e o superávit da execução orçamentária foram, respectivamente, de (em $)
180 e 200
180 e 250
240 e 250
280 e 250
340 e 200
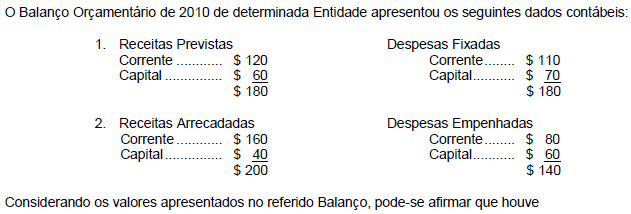
Superávit Corrente de $ 80 e Superávit Orçamentário de $ 60.
Excesso de Arrecadação de $ 20 e Déficit Orçamentário de $ 40.
Superávit Corrente de $ 40 e Insuficiência de Arrecadação na Receita de Capital de $ 20.
Excesso de Arrecadação de $ 20 e Déficit de Capital de $ 10.
Economia Orçamentária de $ 40 e Déficit Orçamentário de $ 60.
Observe o seguinte Balanço Orçamentário de um ente público.
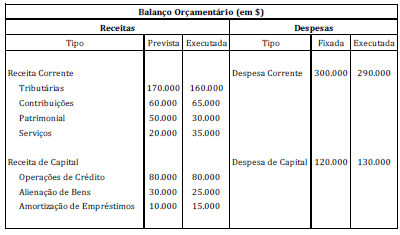
Assinale a alternativa correta, em relação ao Balanço Orçamentário apresentado.
O ente público apresentou déficit orçamentário de $10.000.
O ente público apresentou superávit de arrecadação.
O ente público gastou mais que o previsto.
Considerando-se apenas as receitas e as despesas correntes, podemos afirmar que o ente público apresentou uma situação deficitária.
O ente público apresentou, simultaneamente, déficit de arrecadação e superávit orçamentário.
No final do exercício financeiro de 2009, um ente da Federação elaborou um demonstrativo-resumo de sua execução orçamentária, conforme indicado:
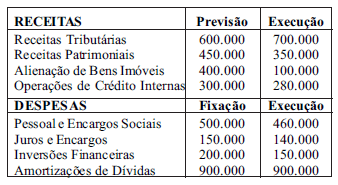
Nesse exercício, foi observada a seguinte situação:
excesso de arrecadação de recitas de capital de R$ 100.000
queda de arrecadação de receitas correntes de R$ 80.000
economia orçamentária de R$ 220.000
superávit orçamentário de R$ 320.000
déficit orçamentário de R$ 220.000
O resultado orçamentário é calculado com base na diferença entre a
receita prevista e a despesa prevista.
receita executada e a despesa prevista.
receita prevista e a despesa executada.
receita executada e a despesa executada.
receita orçada e a despesa executada.
Os resultados orçamentários negativos são demonstrados na coluna de:
Receita prevista
Despesa executada
Receita Executada
Despesa prevista
Todas alternativas estão corretas
O resultado orçamentário do exercício foi deficitário em R$ 15.000,00, uma vez que foram arrecadados apenas R$ 85.000,00 dos R$ 100.000,00 relativos à receita prevista.
Considere o seguinte balanço orçamentário, em R$1.000,00.
Receita Orçamentária | Previsão | Execução |
receitas correntes | 8.000 | 9.500 |
receitas de capital | 2.000 | 1.200 |
soma | 10.000 | 10.700 |
Despesa Orçamentária | Fixação | Execução |
crédito orçamentário e suplementar | 10.000 | 8.100 |
crédito especial | 2.000 | 1.300 |
soma | 12.000 | 9.400 |
I – O resultado da execução orçamentária é superávit de ____________.
II – A economia de dotação corresponde a ____________.
III – O excesso de arrecadação corresponde a ____________.
Com base nessas informações, assinale a opção que apresenta os valores que preenchem corretamente as lacunas dos itens acima.
1.300 / 1.900 / 800
1.300 / 2.600 / 700
2.600 / 2.600 / 700
2.600 / 2.600 / 800
2.600 / 1.900 / 1.500
Considere os fatos, a seguir, referentes ao exercício financeiro de X1 de um determinado governo municipal:
− Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 4.000.000,00.
− Arrecadação da Receita: tributária R$ 1.200.000,00; de serviços R$ 300.000,00; patrimonial R$ 150.000,00; Transferências Correntes R$ 2.300.000,00; Alienação de Bens Móveis R$ 200.000,00.
− Empenho de despesas com: pessoal R$ 2.200.000,00; serviços de terceiros R$ 245.000,00; material de consumo R$ 365.000,00; aquisição de imóveis R$ 800.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Liquidação de despesas com: pessoal R$ 2.200.000,00; serviços de terceiros R$ 200.000,00; material de consumo R$ 365.000,00; aquisição de imóveis R$ 700.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Pagamento de despesas com: pessoal R$ 2.000.000,00; serviços de terceiros R$ 180.000,00; material de consumo R$ 350.000,00; aquisição de imóveis R$ 700.000,00; juros e encargos da dívida fundada R$ 260.000,00.
− Pagamento de Restos a Pagar no valor de R$ 100.000,00.
Com base nessas informações, é correto afirmar que, em X1,
o resultado de previsão orçamentária foi superavitário.
o excesso de arrecadação de receita foi R$ 560.000,00.
a economia orçamentária foi R$ 275.000,00.
a variação líquida positiva nas disponibilidades foi R$ 660.000,00.
o resultado de execução orçamentária foi R$ 280.000,00.
O que é calculado pela diferença entre a Receita Executada e a Despesa Executada?
O Resultado Orçamentário.
O Resultado Executado.
O Resultado Prévio.
O Resultado Operacional.
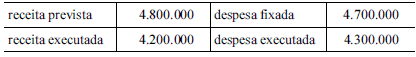
Considerando que a tabela acima apresenta certos valores, em reais, extraídos do balanço orçamentário de uma entidade governamental em determinado exercício, é correto afirmar que o resultado orçamentário do exercício foi
superavitário em R$ 500.000,00
deficitário em R$ 600.000,00.
deficitário em R$ 100.000,00.
superavitário em R$ 100.000,00.
São contas de resultado orçamentário diminutivo do exercício as contas correspondentes a despesas orçamentárias, interferências passivas e mutações passivas resultantes da execução orçamentária.



