Questões de Concurso sobre Superávit financeiro


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
138 questões encontradas
Questões por página
20
Mais recentes
 

Ainda na mesma Demonstração elaborada, a geração líquida de caixa e equivalente de caixa correspondeu a um superávit de:


A

R$ 3.300


B

R$ 5.100


C

R$ 5.400


D

R$ 6.800


E

R$ 11.400

O superávit financeiro líquido é classificado em recurso disponível para fins de abertura de créditos adicionais, e resulta da diferença positiva entre o ativo financeiro e o passivo financeiro, efetuados os ajustes legais.


C
Certo

E
Errado

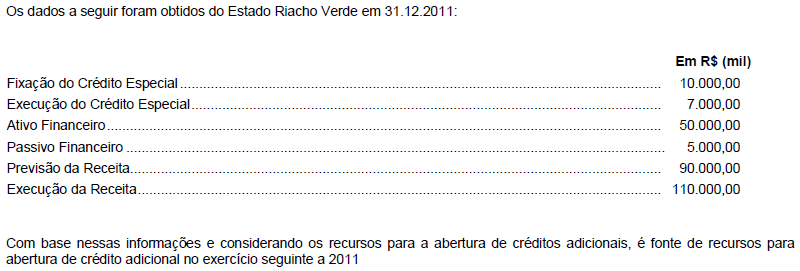
Imagem associada para resolução da questão


A

o superávit financeiro de R$ (mil) 45.000,00.


B

o excesso de arrecadação de R$ (mil) 20.000,00.


C

a economia orçamentária da R$ (mil) 7.000,00.


D

a insuficiência de arrecadação de R$ (mil) 3.000,00.


E

o déficit financeiro de R$ (mil) 45.000,00.

Os dados a seguir refletem a posição do Balanço Patrimonial de um ente público em 31/12/2010 (em R$).


Provisões de curto prazo..... 60.000,00
Caixa e equivalente de caixa.... 220.000,00
Investimentos temporários................. 50.000,00
Imobilizado....................................... 200.000,00
Reservas de capital.......................... 130.000,00
Obrigações fiscais de curto prazo 70.000,00
Intangível.............................. 150.000,00


Com base nessas informações, o superávit financeiro apurado foi de R$:


A

140.000,00.


B

150.000,00.


C

200.000,00.


D

360.000,00.

O Sistema Orçamentário de uma entidade pública, ao final do período, apresenta resultados comparativos entre a previsão e a execução da receita orçamentária, a fixação e a execução da despesa orçamentária, evidenciando, dessa forma, o resultado orçamentário ocorrido no exercício financeiro. Quando a receita orçamentária é menor que a despesa orçamentária, tem-se um resultado denominado:


A

Superávit orçamentário.


B

Resultado nulo.


C

Déficit orçamentário.


D

Superávit financeiro.


E

Passivo a descoberto.

No encerramento do exercício, constatou-se que do orçamento aprovado de R$ 100,00 haviam sido arrecadados R$ 120,00, realizadas despesas de R$ 90,00, despesas pagas R$ 60,00, restos a pagar processados R$ 30,00. Com base nestes dados, é correto afirmar que


A

houve um superávit de arrecadação de R$ 30,00.


B

o orçamento aprovado apresentava um déficit de previsão de R$ 20,00.


C

ocorreu um acréscimo de disponibilidade de R$ 20,00.


D

houve um excesso de arrecadação de R$ 30,00.


E

apurou-se um superávit financeiro de R$ 30,00.

Considere os dados extraídos das Demonstrações Contábeis da Prefeitura Y:
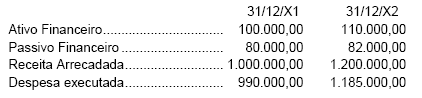
Imagem associada para resolução da questão

Em X2, houve a reabertura de créditos especiais no valor de R$ 10.000,00, os quais não possuíam operações de créditos a eles vinculados. Sendo assim, em X2, o valor máximo do superávit financeiro que poderia ser usado para dar cobertura à abertura de novos créditos adicionais era, em


A

5.000,00


B

18.000,00


C

8.000,00


D

10.000,00


E

20.000,00

Dados extraídos do Balanço Patrimonial de um ente público, em R$:

Ativo Real Líquido ..................................................... 120.000,00

Ativo Real.................................................................. 875.000,00

Ativo Financeiro......................................................... 247.000,00

Ativo Compensado ...................................................... 48.000,00

Sabendo que, nesse mesmo balanço, foi apurado um superávit financeiro de R$ 60.000,00, o valor do Passivo Permanente, em R$, é igual a


A

520.000,00.


B

568.000,00.


C

616.000,00.


D

628.000,00.


E

755.000,00.

Segundo o Art. 81 da Lei n. 4.320/64, "[...] o controle da execução orçamentária, pelo Poder Legislativo, terá por objetivo verificar a probidade da administração, a guarda e legal emprego dos dinheiros públicos e o cumprimento da Lei de Orçamento". Analise as seguintes afirmativas concernentes à elaboração, à execução e ao controle orçamentário.

I. No processo descendente ou de cima para baixo de elaboração do orçamento, os objetivos são estabelecidos em função das necessidades, sem maior consideração aos meios, ou seja, aos níveis administrativos mais baixos da hierarquia cabe apenas elaborar os planos de trabalho de acordo com os objetivos traçados pela cúpula administrativa.

II. No cálculo do superávit financeiro apurado em Balanço, é preciso verificar, conforme art. 35 da Lei n. 4.320/64, que somente as receitas arrecadas pertencem ao exercício financeiro e, por isso, no Ativo Financeiro devem ser considerados apenas os recursos financeiros disponíveis (caixa e bancos).

III. A execução orçamentária representa o conjunto de procedimentos adotados pela administração publica para que sejam alcançados os objetivos e metas previamente estabelecidos, pois é na execução orçamentária que se realiza efetivamente a atividade financeira do Estado.

A partir dessa análise, pode-se concluir que


A

apenas as afirmativas I e II estão corretas.


B

apenas as afirmativas I e III estão corretas.


C

apenas as afirmativas II e III estão corretas.


D

todas as afirmativas estão corretas.

A contabilidade pública não permite fazer registros contábeis diretos que envolvam na mesma partida contábil contas financeiras e não-financeiras. Essa distinção permite a apuração do superávit financeiro e o levantamento do balanço financeiro.

C
Certo

E
Errado

Dado o Balanço Patrimonial do Estado do Ceará referente ao exercício encerrado em 2001, calcule, se houver, o superávit financeiro que poderia ser utilizado para abertura de créditos adicionais, marcando a alternativa CORRETA para o valor encontrado.
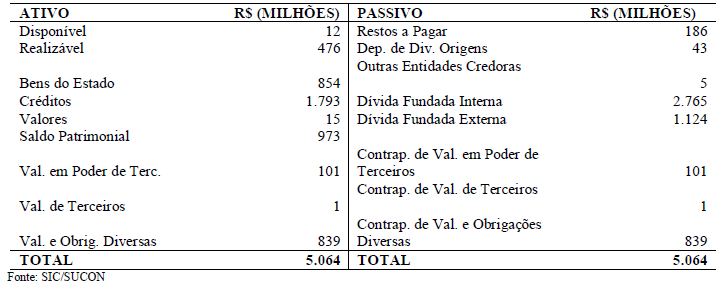
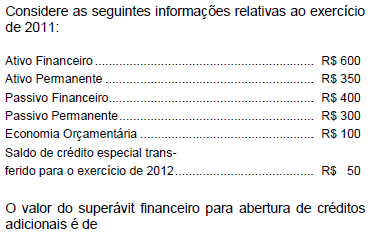
Imagem associada para resolução da questão


A

R$ 12 milhões


B

R$ 973 milhões


C

R$ 254 milhões


D

R$ 488 milhões

É recurso de cobertura de créditos suplementares ou especiais, decorrente de receitas não gastas em períodos anteriores,


A

o saldo do orçamento.


B

o superávit financeiro.


C

o excesso de arrecadação.


D

a anulação de crédito.


E

as operações de crédito com amortização e encargos a serem pagos em exercícios financeiros subseqüentes.

Superávit financeiro a ser utilizado na fixação de despesa no exercício seguinte, sabendo-se que foi reaberto crédito especial no valor de 3 e ficaram de ser arrecadadas operações de crédito no valor de 2 a ele vinculadas:


a

36


b

37


c

38


d

40


e

42

A diferença entre: de um lado, os valores numerários, os realizáveis e os créditos financeiros, e de outro, os compromissos exigíveis cujo recebimento ou pagamento independa de autorização orçamentária, constitui o


A

superávit financeiro.


B

patrimônio líquido.


C

passivo real a descoberto.


D

ativo real líquido.


E

ativo real líquido ou passivo real a descoberto.

Na parcela NÃO envolvida com a execução orçamentária, os pagamentos e recebimentos


A

são fatos contábeis modificativos.


B

aumentam ou diminuem o superávit financeiro.


C

afetam o passivo permanente.


D

afetam o ativo permanente.


E

não alteram o superávit financeiro.

   
Gerar simulado