





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Um contribuinte prestador de serviços, deixando de pagar um tributo e esgotado o prazo legal de pagamento, teve a inscrição de seu débito em dívida ativa. Em recurso administrativo, o devedor alega a nulidade da inscrição e do processo de cobrança dela decorrente por ausência do número do processo administrativo correspondente. Nesse contexto, é correto afirmar:
o recurso deve prosperar, pois o número do processo administrativo de que se originar o crédito tributário, a identificação do contribuinte e a quantia devida são os únicos requisitos fundamentais para a inscrição na dívida ativa.
o recurso não deve prosperar, pois o número do processo administrativo de que se originar o crédito tributário, apesar de ser requisito para a inscrição na dívida ativa, pode ser dispensado nos casos de falta de pagamento.
o recurso pode prosperar, pois o número do processo administrativo de que se originar o crédito tributário não é requisito para a inscrição na dívida ativa, mas fere o princípio do contraditório e da ampla defesa.
o recurso deve prosperar, pois o número do processo administrativo ou do auto de infração de que se originar o crédito tributário é requisito obrigatório para a inscrição na dívida ativa.
o recurso não deve prosperar, pois a inscrição na dívida ativa é automática após o último prazo para pagamento; portanto, independe de abertura de processo administrativo antecedente.
A legislação do Distrito Federal, quanto ao processo administrativo fiscal contencioso e voluntário, dispõe que:
da decisão que exonera o sujeito passivo de pagamento de tributo ou multa de qualquer valor, a autoridade julgadora de primeira instância recorrerá de ofício para o órgão de segunda instância.
da decisão de primeira instância contrária ao sujeito passivo caberá recurso voluntário, sem efeito suspensivo, para o Tribunal Administrativo de Recursos Fiscais.
da decisão da Câmara desfavorável à Fazenda Pública ou ao contribuinte, cabe recurso para o Pleno quando, entre outras hipóteses, a decisão não for unânime.
dos atos do Presidente do TARF ou dos Presidentes das Câmaras, cabe recurso ao Secretário da Fazenda do Distrito Federal.
da decisão defi nitiva favorável ao sujeito passivo, cumpre à autoridade preparadora exonerá-lo, mediante requerimento, dos gravames decorrentes do contencioso fiscal.
Considera-se processo contencioso todo aquele que versar acerca da aplicação da legislação tributária, penal e civil municipal.
Os processos contenciosos serão organizados na forma de autos forenses e, sob essa forma, serão instruídos e julgados.
O julgamento do processo contencioso administrativo fiscal compete, em instância especial, ao Conselho Tributário Estadual.
Considerando as normas que regem o Contencioso Administrativo Fiscal no âmbito do INSS, assinale as assertivas abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Se o saneamento de inexatidão no auto de infração implicar agravamento da exigência inicial, deverá ser formalizada a respectiva exigência em auto de infração distinto.
( ) A retificação de lançamento de débito ensejada pela apreciação tem sua impugnação tempestiva realizada na própria decisãonotificação que julgar a matéria.
( ) A impugnação ao auto de infração apresentada fora do prazo não será encaminhada para julgamento, determinando-se a imediata inscrição do débito na dívida ativa.
V, V, V
V, F, F
F, F, V
V, V, F
F, V, F
Utilizando o entendimento expresso pelo autor no texto a seguir transcrito e considerando as normas que regem o contencioso administrativo fiscal no âmbito do INSS, classifique as afirmativas abaixo com F para falsa e V para verdadeira e, a seguir, marque a opção que contém a seqüência correta.
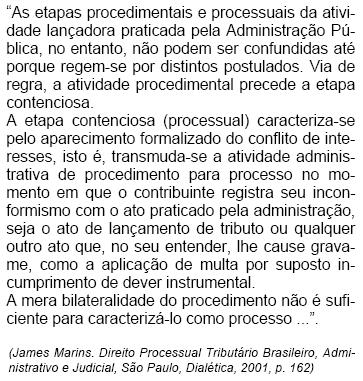
( ) A atividade administrativa de fiscalização, durante a qual o agente administrativo competente investiga os fatos tributários, solicita ao sujeito passivo a apresentação de livros e documentos etc., deve observar o princípio do contraditório.
( ) O indeferimento de pedido de isenção caracteriza o início de processo administrativo tributário.
( ) A Decisão-Notificação se dá após a etapa procedimental se transmudar em processual.
( ) A etapa processual subseqüente à decisão monocrática e que precede o julgamento do recurso, se demandar diligência, será presidida pelo princípio inquisitório.
F, F, F, V
F, V, F, F
V, F, V, V
F, F, V, F
V, V, F, V
Tratando-se de procedimento contencioso, é garantida ampla defesa ao contribuinte autuado, cuja intervenção far-se-á sempre por meio de procurador legalmente constituído.

