







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma lei municipal determinou o cancelamento de débitos fiscais para com a Fazenda Municipal de valor inferior a R$ 250,00. Nesse caso, trata-se de
anistia.
isenção.
remição
remissão.
moratória.
Pela remissão, o legislador extingue a punibilidade do sujeito passivo infrator da legislação tributária, impedindo a constituição do respectivo crédito tributário.
Em razão do princípio da supremacia do interesse público e do bem geral da coletividade, a lei veda a concessão de remissão total ou parcial do crédito tributário.
O estado pode conceder remissão de créditos constituídos referentes ao imposto sobre a propriedade de veículos automotores sem que o benefício fiscal seja objeto de deliberação entre todos os estados e o Distrito Federal (DF) no âmbito do Conselho Nacional de Política Fazendária.
A remissão tributária pode ser concedida para o ICMS, sem o acordo entre as unidades da Federação.
Se uma pessoa jurídica adquire um bem por remissão, os tributos incidentes sobre esse bem sub-rogam-se sobre o seu preço.
LEI ESTADUAL AUTORIZA O GOVERNADOR A CONCEDER MEDIANTE EDIÇÃO DE ATO REGULAMENTAR, REMISSÃO DE DÍVIDA TRIBUTÁRIA. NO CASO:
há ofensa aos princípios de separação de Poderes e da reserva absoluta de lei em sentido formal;
cuida-se de delegação legislativa permitida pela Constituição Federal entre Poderes da mesma unidade da Federação, envolvendo tributo da sua competência;
trata-se de tributo da competência do Estado e, se prevista, na sua Constituição, inexiste exorbitância do ato legislativo;
as alternativas estão incorretas.
Analise as proposições a seguir:
I. A fiscalização do crédito tributário é uma faculdade da Administração Fiscal.
II. A prova da quitação de todos os tributos pode, a critério do juiz, ser dispensada na extinção das obrigações do falido.
III. O direito de a Fazenda Pública constituir o crédito tributário extingue-se após cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado ou da data em que se tornar definitiva a decisão que houver anulado, por vício formal, o lançamento anteriormente efetuado.
IV. a remissão é forma de extinção do crédito tributário.
Assinale:
se somente as proposições I e III forem verdadeiras.
se somente as proposições II e IV forem verdadeiras.
se somente as proposições III e IV forem verdadeiras.
se somente as proposições I, II e III forem verdadeiras.
se somente as proposições I, III e IV forem verdadeiras.
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta:
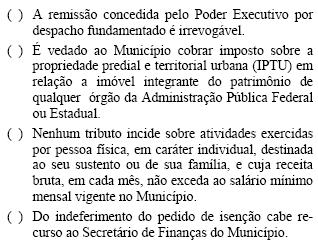
F, F, F, V
V, V, F, F
V, F, F, V
F, V, V, F
F, F, V, V
Estabelece o Código Tributário Nacional que, salvo disposição de lei em contrário, a solidariedade tributária produz o seguinte efeito, entre outros:
a interrupção da decadência do direito de a Fazenda Pública constituir o crédito tributário, em favor ou contra um dos obrigados, favorece ou prejudica aos demais.
a isenção ou anistia de crédito tributário, concedida em caráter geral, exonera todos os obrigados, mas se concedida pessoalmente a um deles, a solidariedade subsiste, quanto aos demais, pelo saldo.
o pagamento efetuado por um dos obrigados não aproveita aos demais.
a isenção ou remissão de crédito tributário exonera todos os obrigados, salvo se outorgada pessoalmente a um deles, subsistindo, nesse caso, a solidariedade quanto aos demais pelo saldo.
não liquidado, no prazo legal, o crédito tributário da Fazenda Pública, o co-devedor que for prejudicado, em virtude da omissão do sujeito passivo principal no cumprimento da obrigação tributária, fará jus ao benefício de ordem.
Na remissão, a extinção do crédito ocorre a partir de determinação legal a ser cumprida pela administração, tendo presentes motivos de justiça social ou insignificância do crédito.
Não constitui fundamento para a remissão:
consideração de eqüidade
crédito tributário de pequeno valor
hipossuficiência do sujeito passivo
elevado nível da arrecadação no semestre anterior à sua concessão
Remissão implica:
perdão do crédito tributário
anistia de crédito tributário de pequeno valor
dispensa da obrigação tributária antes do lançamento
exclusão do crédito tributário decorrente de imposição de penalidade
Em relação às contribuições sociais, inclusive às destinadas à seguridade social, a Constituição estabelece limitações que devem ser respeitadas pela legislação infraconstitucional. Isto posto, avalie as formulações seguintes e, ao final, assinale a opção que corresponde à resposta correta.
I. É vedada a concessão de remissão ou anistia da contribuição social destinada à seguridade social, para débitos em montante superior ao fixado em lei complementar, do empregador, da empresa e da entidade equiparada a empresa na forma da lei, incidente sobre a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício. Igual vedação se aplica, para débitos em montante superior ao fixado em lei complementar, à contribuição social de seguridade social, a que se sujeitam o trabalhador e os demais segurados da previdência social.
II. É vedada a incidência de contribuições sociais sobre as receitas decorrentes de exportação e sobre a importação de petróleo e seus derivados. Vedada também é a incidência de contribuição para a seguridade social sobre o valor das aposentadorias e pensões concedidas pelo regime geral de previdência social.
III. É vedada a concessão de isenção ou anistia da contribuição social destinada à seguridade social, incidente sobre a receita de concursos de prognósticos, para débitos em montante superior ao fixado em lei complementar.
Somente I é verdadeira.
I e II são verdadeiras.
I e III são verdadeiras.
II e III são verdadeiras.
Todas são falsas.
Aponte a alternativa correta.
O depósito do seu montante integral suspende a exigibilidade do crédito tributário.
Através da lei é possível autorizar a Autoridade Administrativa a conceder remissão total do crédito tributário, se por ventura a importância do crédito for de diminuto valor.
A anistia fiscal pode abranger inclusive atos qualificados como dolo, fraude ou simulação pelo sujeito passivo ou por terceiro em benefício daquele.
A isenção é sempre decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão, os tributos a que se aplica e, sendo o caso, prazo de sua duração.
As alternativas "a", "b" e "d" são corretas.
É correto afirmar que, por meio da ___________, opera-se a dispensa legal de pagamento do tributo devido, pressupondo crédito tributário regularmente constituído.
isenção
prescrição
remissão
anistia
decadência



