







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
“Neste fundo, o patrimônio é gerenciado por especialistas e as receitas e despesas são divididas entre os investidores. Os administradores aplicam o dinheiro do condomínio em títulos diversos e em outros fundos, buscando maximizar os recursos e minimizar os riscos dos investimentos. ”
Sobre qual alternativa de investimentos abaixo estamos nos referindo?
Tesouro direto.
Debêntures.
Fundo de Renda fixa.
Poupança.
A empresa Investimentos S/A está reduzindo o seu capital próprio e, concomitantemente, aumentando o seu capital de terceiros. Considerando que o custo do capital de terceiros é menor que o custo do capital próprio, uma consequência direta dessa ação por parte da referida empresa consiste em:
redução no custo ponderado de capital (WACC – Weighted – average Cost of Capital), ocasionando um maior risco para a empresa Investimentos S/A.
redução no custo ponderado de capital (WACC – Weighted – average Cost of Capital), causando menor risco à empresa Investimentos S/A.
aumento no custo ponderado de capital (WACC – Weighted – average Cost of Capital), causando maior risco à empresa.
aumento no custo ponderado de capital (WACC – Weighted – average Cost of Capital).
Uma instituição financeira (A) está realizando uma operação de subscrição de títulos de emissão de uma empresa (B), para posterior revenda ao mercado. A instituição financeira (A) está subscrevendo somente as sobras da emissão dos títulos de (B) e assumindo o risco, caso não consiga vendê-los. Essa operação é denominada de:
risco-zero.
split.
garantia firme.
block-trade.
Um modelo de regressão linear múltipla do tipo Yt = β1^ + β2^X2t + β3^X3t + ut^ foi utilizado para analisar a relação entre Poluição por emissão de CO2 (Y) em função do Número de Veículos (X2) e Produção industrial (X3) ao longo de 20 meses. Utilizando o estimador de Mínimos Quadrados Ordinários, um pesquisador conseguiu obter os seguintes resultados:
∑(Yt−Yt)2=330; ∑(X2t−X2t)2=30; ∑(X3t−X3t)2=60;
∑(Yt−Yt)(X2t−X2t)=60; ∑(Yt−Yt)(X3t−X3t)=90;
∑(X2t−X2t)(X3t−X3t)=30; ∑(u^t)2 = 180; ∑(u^t−u^t−1)2 = 360
Onde Yt, X2t e X3t são, respectivamente, as médias amostrais de Yt, X2t e X3t. O pesquisador pensou em testar algumas das hipóteses do Modelo Clássico de Regressão Linear (MCRL), como por exemplo, a autocorrelação de primeira ordem dos resíduos, genericamente representada por u^t = ρ^u^t−1 + et (onde et é White Noise com média zero e variância constante) e também a Multicolinearidade medida pelo Fator de Inflação de Variância.
Mantendo as demais hipóteses do MCLR, analise as proposições.
I. O teste de Fator de Inflação de Variância (FIV) do modelo é igual a 2.
II. O teste Durbin-Watson para autocorrelação de primeira ordem nos resíduos é igual a 2.
III. Sendo válidas as aproximações assintóticas, o valor de ρ^ será aproximadamente igual a 1.
Assinale a alternativa correta.
( ) Somente a afirmativa I é verdadeira.
( ) Somente a afirmativa II é verdadeira.
( ) Somente a afirmativa III é verdadeira.
( ) Somente as afirmativas I e III são verdadeiras.
( ) Somente as afirmativas I e II são verdadeiras.
O gráfico abaixo retrata a situação financeira da empresa Tetra. Suas principais contas estão relacionadas em valores absolutos e relativos e foram verificados ao longo de três quadrimestres, representados pelas três colunas apresentadas. E no dia 31/12/2017, na última coluna, têm-se os valores finais das respectivas contas.
Demonstrativo das Principais Contas Empresa Tetra
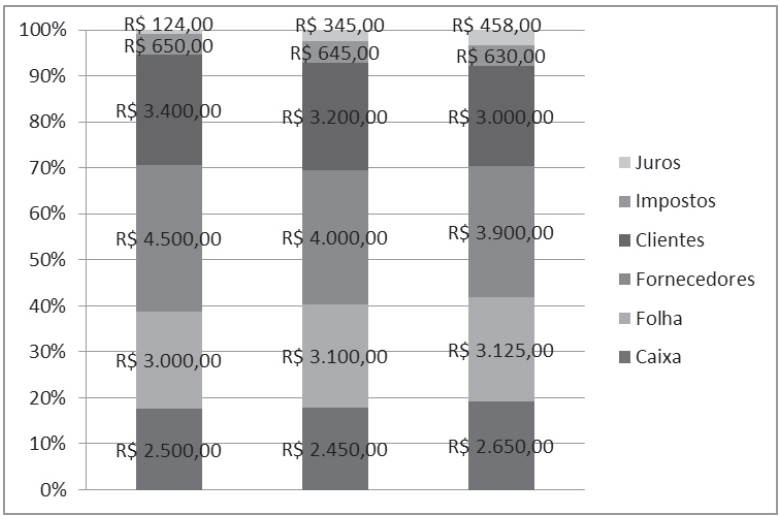
Fonte: Elaborado pelo banca (2018).
A respeito da situação financeira da empresa Tetra, é correto afirmar que
ela está desembolsando menos recursos com obrigações fiscais, possivelmente retendo pagamentos e acumulando dívidas tributárias.
o volume de recursos em caixa aumentou no período verificado, entre outras razões por uma redução dos valores de duplicatas em aberto.
houve um aumento do pagamento de despesas financeiras no período e, possivelmente, com um aumento da participação de capital de terceiros.
os pagamentos aos fornecedores estão decrescentes para o período, o que se reflete diretamente nas despesas operacionais e indiretamente no faturamento da empresa.

De acordo com a moderna teoria da carteira de Harry Markowitz, o risco e o retorno esperados de uma carteira diversificada são mais eficientes do que o investimento em um ativo isoladamente. O maior retorno possível, para um dado nível de risco, pode ser alcançado por uma carteira que
esteja posicionada na linha que define a fronteira eficiente.
esteja posicionada acima da linha de fronteira eficiente.
tenha qualquer combinação de risco e retorno situada abaixo da linha de fronteira eficiente.
esteja posicionada no ponto mais elevado da fronteira eficiente.
combine o maior número de ativos possíveis.
O Órgão Regulador pode estabelecer metas a serem atingidas pelas empresas que atuem nos setores regulados, buscando determinar as eficiências, tanto alocativa quanto produtiva, no setor. Essa técnica de regulação é denominada
controle de quantidade e de qualidade.
subsídio cruzado.
rate of return regulation.
controle de entrada e saída.
controle qualitativo.
Sobre risco e retorno, é INCORRETO afirma:
O coeficiente de variação é uma medida de dispersão relativa útil na comparação dos riscos de ativos com diferentes retornos esperados.
O retorno de uma carteira é dado pela média ponderada dos retornos dos ativos que a compõem.
O beta da carteira é dado pela média ponderada dos betas dos ativos que a compõem.
Risco sistemático representa a parcela do risco de um ativo que está associada a causas aleatórias que podem ser eliminadas por meio da diversificação.
Um administrador avesso ao risco exige um aumento do retorno para um dado aumento do risco.
Na teoria do portfólio, a fronteira eficiente
posiciona os ativos disponíveis e o conjunto de portfólios possíveis a todas as relações risco-retorno.
representa o conjunto de portfólios que oferecem os mais elevados retornos a cada nível de risco.
resolve o problema da decisão, eis que um mesmo ponto da fronteira será o ponto ótimo para todos os investidores.
determina que devem ser escolhidas quaisquer carteiras que fiquem abaixo da curva de fronteira.
é calculada apenas para carteiras compostas de títulos de renda fixa.
Sobre administração financeira do curto prazo, é INCORRETO afirmar:
Ciclo financeiro mais curto exige menores investimentos em ativos circulantes operacionais, demandando, pela maior rotação de seus elementos, menor necessidade de investimento em capital de giro.
Determinação da duração (duration) dos ativos e passivos de curto prazo é uma opção de avaliação da liquidez
O ciclo econômico considera os reflexos de caixa verificados em cada fase operacional.
Overtrading refere-se a uma forte expansão no volume de atividade de uma empresa sem o devido lastro de recursos financeiros disponíveis para financiar as necessidades adicionais de giro.
Quanto maior a participação de fontes de recursos de longo prazo e, consequentemente, de Capital Circulante Líquido, menos arriscada se apresenta a política de capital de giro da empresa.
Dadas as informações a seguir:
Retorno requerido = 15%
Prêmio pelo risco de mercado = 4%
Retorno de mercado = 13%
Qual é o coeficiente beta do ativo usando o modelo de formação de preços de ativos (CAPM):
0,85
1,15
1,5
1,75
2,0
Com relação à estrutura de custos e alavancagem, analise cada uma das afirmações a seguir:
I. A análise do ponto de equilíbrio (breakeven analysis) é usada para determinar o nível de operações necessário para cobrir a totalidade dos custos e avaliar a lucratividade associada a diferentes níveis de vendas.
II. O ponto de equilíbrio operacional de uma empresa é sensível ao custo operacional fixo unitário, custo operacional variável total e preço unitário de venda.
III. A alavancagem operacional resulta da existência de custos operacionais fixos na estrutura de resultados da empresa.
IV. A alavancagem financeira decorre da existência de custos financeiros variáveis na estrutura de resultado da empresa.
V. A alavancagem total reflete o impacto combinado da alavancagem operacional e financeira por meio de uma relação aditiva.
Assinale a alternativa em que todas as afirmativas estão CORRETAS:
Apenas I e III.
Apenas I, II e IV.
Apenas I, III e V.
Apenas II, IV e V.
Apenas III, IV e V.
Analise as afirmativas, identificando com “V” as VERDADEIRAS e com “F” as FALSAS, assinalando a seguir a alternativa CORRETA, na sequência de cima para baixo:
( ) Em 1958, Franco Modigliani e Merton H. Miller demonstraram que, admitindo mercados perfeitos, a estrutura de capital escolhida por uma empresa não afeta seu valor.
( ) No contexto de problemas de agência, credores impõem determinadas técnicas de monitoramento aos tomadores, o que implica em custos de agência.
( ) A conhecida ordem de preferência (pecking order) sugere uma hierarquia no uso de fontes de financiamento que começa pelo lucro retido, seguida pela dívida e, finalmente emissão de ações.
( ) No contexto de informação assimétrica, o financiamento com capital de terceiros é um sinal positivo que sugere que a administração acredita que a ação está superavaliada.
( ) A estrutura de capital ótima é aquela que maximiza o custo médio ponderado de capital.
V – V – V – F – F.
F – V – F – V – F.
V – V – F – V – V.
V – V – V – V – F.
F – V – F – V – V.
A transformação de obrigações financeiras geradas anteriormente em processos de oferta de crédito em papéis colocáveis diretamente no mercado corresponde ao conceito de
securitização.
derivativos.
encaixe bancário.
financiamento do projeto.
alocação de portfólio.
O gerenciamento de riscos vem se constituindo em uma atividade fundamental nas organizações, sendo o Value at Risk (VaR) uma ferramenta bastante difundida. O VaR
necessita da fixação de específico nível de confiança.
dispensa o uso de dados históricos.
não necessita de definição de horizonte de tempo para a perda.
objetiva calcular a base de perdas de uma carteira, em um determinado período de tempo passado.
apresenta um problema caracterizado por não ser aplicável a uma distribuição normal.
De acordo com informações do SEBRAE, um dos principais motivos do alto volume do encerramento de atividades de pequenas e médias empresas, está ligado a uma má administração do capital de giro do empreendimento. Umas das alternativas disponibilizadas, apresenta uma situação, em que se caracteriza uma situação oposta ao fato narrado. Assinale-a.
Maximizar o uso de créditos não onerosos.
Os recebimentos da empresa, ocorrem de forma mais lenta que o vencimento das obrigações.
Uma alta necessidade de capital de giro.
Minimizar a utilização de crédito grátis.
Aquisição de ativos fixos com recursos de curto prazo.
Com relação à apropriação de resultados de exercícios futuros na contabilidade das instituições financeiras, provenientes de Rendas Antecipadas, assinale a opção CORRETA.
Poderão enquadrar-se, também, como rendas do exercício aquelas ainda não recebidas antes do cumprimento da obrigação que lhes deu origem, mesmo que haja perspectivas de exigibilidade e cuja apropriação independe da fluência do prazo de recebimento.
As receitas antecipadas, correspondentes a cada operação efetuada pela instituição financeira, devem ser apropriadas diretamente como rendas efetivas se o valor for até R$300,00 (trezentos reais) na data da operação.
As comissões por corretagens e taxas de colocação recebidas pelo serviço de distribuição de títulos e valores mobiliários que excederem a 2% (dois por cento) a.a., calculados sobre o valor dos títulos, registram-se em Rendas Antecipadas e apropriam-se em Rendas de Comissão de Colocação de Títulos em razão da fluência do prazo dos respectivos papéis, pro rata temporis.
Os custos ou despesas que excederem às correspondentes rendas antecipadas devem ser apropriados proporcionalmente nos exercícios em que ocorrerem os recebimentos das receitas da espécie.



