







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com relação aos tipos de orçamentos de obras de construção, analise as afirmativas abaixo.
I. A estimativa de custo corresponde à avaliação obtida pela pesquisa de preço no mercado após o exame dos dados preliminares de uma ideia de projeto em relação à área a ser construída e à quantidade de materiais e serviços envolvidos.
II. O orçamento preliminar corresponde à avaliação de custo obtida pelo levantamento e pela estimativa da quantidade de serviços, materiais e equipamentos, acompanhada de pesquisa de mercado dos preços médios, efetuada na etapa do anteprojeto.
III. O orçamento analítico compreende o resumo do orçamento sintético, com valores parciais expressos em etapas ou grupos de serviços a serem realizados, com seus respectivos subtotais e com o valor total do orçamento.
IV. O orçamento sintético compreende a avaliação do preço, com o nível de precisão adequado, obtida mediante o levantamento de serviços, equipamentos, materiais e suas respectivas quantidades, acompanhado da composição analítica dos custos unitários, realizada na etapa de projeto e/ou projeto executivo, incluindo o BDI.
Assinale a alternativa CORRETA.
Somente as afirmativas III e IV estão corretas.
Somente as afirmativas II e III estão corretas.
Somente as afirmativas I e IV estão corretas.
Somente as afirmativas I e II estão corretas.
Somente as afirmativas I, II e IV estão corretas.
Com base nas informações a seguir, calcule o BDI da obra:
Custo Direto: R$250.000,00;
Custo Indireto: R$110.000,00;
Regime: Lucro Real;
Administração central – 5,0% sobre os custos diretos mais indiretos (parâmetro atribuído pela empresa);
Custo financeiro: 4,0% sobre os custos diretos mais indiretos (equivale a medições mensais e prazo de pagamento de 15 dias após apresentação da medição);
Imprevistos e Contingências – 3,0% sobre os custos diretos mais indiretos (parâmetro do orçamentista);
Lucro operacional ou bruto – 10% sobre o faturamento (parâmetro definido pela empresa);
Impostos:
COFINS – 3% sobre o faturamento;
PIS – 0,65% sobre o faturamento;
ISSQN – 3% sobre o faturamento;
INSS – 2% sobre a receita bruta (Lei nº 12.844/13);
IRPJ – 25% sobre o lucro operacional (bruto);
CSLL – 9% sobre o lucro operacional (bruto)
89,40%.
91,17%.
92,94%.
76,55%.
98,25%.
Orçamento aproximado usado em obras para análise de estudos de viabilidade chama-se:
Orçamento discriminado
Orçamento paramétrico
Caderno de Encargos
PERT/CPM
A Prefeitura de uma cidade está contratando a construção de um prédio, sendo a composição do orçamento atribuída como:
− custo direto = R$ 600.000,00
− custo indireto = R$ 70.000,00
− administração central = 2,5% sobre os custos
− custo financeiro = 1,5% sobre os custos
− imprevistos, risco, seguro = 1% sobre os custos
− lucro operacional = 7% do valor de contrato
− COFINS = 3,0%
− ISS = 3,6%
− PIS = 0,6%
O valor do BDI, em porcentagem, é
41,0.
27,2.
18,6.
36,8.
20,3.
É possível ter uma ideia aproximada de quanto custará uma obra antes mesmo que a mesma tenha projetos ou orçamentos mais detalhados. Para isso, basta dispor de algumas informações básicas sobre o imóvel que se pretende construir - padrão de construção, tipo de uso, número de pavimentos e área total - e comparar com o custo de obras semelhantes já executadas no passado. Nesse sentido, pode-se afirmar corretamente que:
para definir o CUB de um empreendimento residencial de baixo padrão em Salvador (BA), com onze pavimentos de 250 m² cada pavimento basta multiplicar o valor da área do referido pavimento pelo valor de R$ 839,68/m² da tabela do SINDUSCON.
quando se multiplica a área de cada pavimento pelo número de andares do edifício, ter-se-á o valor do m² permitido pela legislação da cidade onde há interesse em construir.
cada obra é diferente uma da outra por isso não é possível estimar o custo das obras se não conhecermos o valor do BDI (Benefício e Despesas Indiretas) disponibilizado pelo SINDUSCON (Sindicato da Indústria da Construção Civil Nacional).
o Benefício e Despesas Indiretas - BDI é uma margem que se adiciona ao Custo Direto para determinar o valor do Orçamento.
custo é a ideia de gasto com a finalidade de obtenção de receita. Despesa é a ideia de esforço e trabalho para a obtenção de um produto.
A Composição de Custo Unitário está definida no fragmento a seguir:
“Define o valor financeiro a ser despendido na execução de uma _____ do respectivo serviço e é elaborada com base em _____ de produtividade, de consumo e de aproveitamento de _____, cujos preços são coletados no mercado.”
Assinale a opção que completa corretamente as lacunas do fragmento acima.
parcela – índices – insumos
empreitada – coeficientes – serviços
unidade – índices – quantitativos
empreitada – custos – serviços
unidade – coeficientes – insumos
No serviço de remoção mecanizada de revestimento betuminoso executado em uma BR, foram levantados a equipe de máquinas e as utilizações por equipamento mostradas na tabela abaixo. Os equipamentos de um mesmo tipo possuem mesma produtividade.
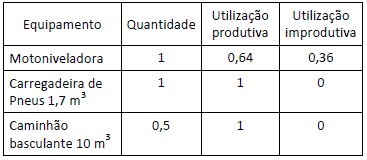
Sabendo que a produtividade da carregadeira de pneus foi de 72 m3/
100,0 m3/
112,5 m3/
150,0 m3/
174,4 m3/
288,0 m3/
Atente à composição de custo do serviço C3935 - espalhamento e compactação de mistura de areia asfalto usinado a frio - a seguir:
C3935 - ESPALHAMENTO E COMPACTAÇÃO DE MISTURA DE AREIA ASFALTO USINADO A FRIO | |||||
BDI = 22% | Unid: m3 | ||||
Código | Descrição | Unidade | Coeficiente | Preço | Total |
EQUIPAMENTOS (C/HORÁRIO) | |||||
I0607 | COMPAC. DE PNEUS PRES. VAR. AUTOPR. (CHI) | H | 0,0447 | 28,2974 | 1,264 |
I0721 | COMPAC. DE PNEUS PRES. VAR. AUTOPR. (CHP) | H | 0,022 | 138,1509 | 3,0393 |
I0590 | CAMINHÃO TANQUE 8.000 I (CHI) | H | 0,064 | 15,1821 | 0,9717 |
I0698 | CAMINHÃO TANQUE 8.000 I (CHP) | H | 0,0027 | 89,8208 | 0,2395 |
I0608 | COMPACTADOR LISO TANDEM AUTOPROPELIDO (CHI) | H | 0,046 | 18,1348 | 0,8342 |
I0726 | COMPACTADOR LISO TANDEM AUTOPROPELIDO (CHP) | H | 0,0207 | 62,153 | 1,2845 |
I0642 | MOTO NIVELADORA (CHI) | H | 0,052 | 35,2511 | 1,8331 |
I0756 | MOTO NIVELADORA (CHP) | H | 0,0147 | 159,0943 | 2,3334 |
TOTAL EQUIPAMENTOS (C/HORÁRIO) | 11,7996 | ||||
MÃO DE OBRA 0,6667 | |||||
I2543 | SERVENTE | H | 0,6667 | 4,42 | 2,9467 |
TOTAL MÃO DE OBRA | 2,9467 | ||||
Total Simples | 14,75 | ||||
Encargos | 6,38 | ||||
TOTAL GERAL | |||||
Fonte: Tabela de custo
Fonte: Tabela de custos – Versão 023 SEINFRA – Governo do Estado do Ceará
O valor correto para o custo do serviço acima discriminado é
R$ 21,77/m³.
R$ 23,72/m³.
R$ 24,38/m³.
R$ 25,78/m³.
O Benefício e Despesas Indiretas (BDI) é um fator que entra no orçamento de um empreendimento e engloba o lucro bruto, as despesas indiretas, o risco e outras. Um empresário possui quatro contratos A, B, C e D em andamento, perfazendo uma carteira de negócios com o montante de R$ 7.500.000,00.
Contrato | Valor (R$ x mil) |
A | 1890 |
B | 2400 |
C | 1845 |
D | 1365 |
Se os custos gerais de administração da empresa são de R$ 540.000,00, na composição do BDI de cada contrato, a parcela a ser rateada para o contrato B será de:
R$ 132.840,00;
R$ 172.800,00;
R$ 367.200,00;
R$ 403.920,00;
R$ 407.160,00.
O preço de referência das obras e serviços de engenharia será aquele resultante da composição do custo unitário direto do sistema utilizado, acrescido do percentual de Benefícios e Despesas Indiretas – BDI, evidenciando em sua composição, no mínimo:
taxa de rateio da administração central; percentuais de tributos incidentes sobre o preço do serviço, excluídos aqueles de natureza direta e personalística que oneram o contratado; mobilização e desmobilização; taxa de risco, seguro e garantia do empreendimento; taxa de lucro.
taxa de rateio da administração central; percentuais de tributos incidentes sobre o preço do serviço, incluídos IRPJ e CSLL; instalação de canteiro e acampamento; taxa de risco, seguro e garantia do empreendimento; taxa de lucro.
taxa de rateio da administração central; percentuais de tributos incidentes sobre o preço do serviço, excluídos aqueles de natureza direta e personalística que oneram o contratado; instalação de canteiro e acampamento; taxa de risco, seguro e garantia do empreendimento; taxa de lucro.
taxa de rateio da administração central; percentuais de tributos incidentes sobre o preço do serviço, incluídos IRPJ e CSLL; taxa de risco, seguro e garantia do empreendimento; taxa de lucro.
taxa de rateio da administração central; percentuais de tributos incidentes sobre o preço do serviço, excluídos aqueles de natureza direta e personalística que oneram o contratado; taxa de risco, seguro e garantia do empreendimento; taxa de lucro.
A classificação e a discriminação dos serviços que podem ocorrer na construção de uma edificação têm como objetivo sistematizar o roteiro a ser seguido na execução de orçamentos, de modo que não seja omitido nenhum dos serviços necessários ao empreendimento.
A esse respeito, relacione os serviços enumerados às respectivas classificações orçamentárias.
1. levantamento topográfico
2. escoramentos de terrenos de vizinhos
3. demolições
4. PCMAT/PCMSO
( ) Serviços preliminares.
( ) Serviços técnicos.
( ) Administração da obra e despesas gerais.
( ) Infraestrutura e obras complementares.
Assinale a opção que indica a relação correta, de cima para baixo.
1 – 3 – 2 – 4.
3 – 1 – 4 – 2.
2 – 4 – 1 – 3.
4 – 1 – 2 – 3.
3 – 4 – 2 – 1.
Os Benefícios e Despesas Indiretas – BDI estão incluídos no preço de venda de uma obra.
Analise os itens seguintes e assinale com V (verdadeiro) para as alternativas que fazem parte do BDI e com F (falso) para as alternativas que não fazem parte do BDI.
( ) Encargo de acidentes do trabalho.
( ) Auxílio enfermidade.
( ) Fatores imprevistos.
( ) Impostos.
Assinale a alternativa que apresenta a sequência CORRETA.
F V V F.
F F V V.
V F F V.
V V F F.
Considere as seguintes definições da NBR 12721 – Avaliação de Custos Unitários para incorporação de Edifícios - Procedimento:
Apenas I e III
Apenas II e III
Apenas a I
Todas estão corretas
Embora apresente grandes variações no setor da construção, a produtividade diária da mão de obra pode ser avaliada a partir da razão unitária de produção (RUP), cuja eficiência decorre da relação entre o esforço empregado (homem-hora) e o resultado obtido (quantidade de serviço).
Certo
Errado
Na fase de planejamento, o cronograma físico-financeiro de uma obra pode ser representado por meio de uma curva de distribuição beta, sendo o custo da obra crescente no início, atingindo o seu ponto máximo próximo do meio e decrescendo no final do prazo de execução.
Certo
Errado
No caso de empreitada por preço global, caso o serviço já tenha sido iniciado, ele deverá, desde que autorizado pela fiscalização, ser medido e pago, ainda que não esteja totalmente concluído no momento da emissão da fatura. Quando o serviço estiver concluído, caso seja verificado algum problema que afete a qualidade da obra, o valor pago deverá ser estornado na medição seguinte.
Certo
Errado
Apesar da existência de projeto de engenharia aprovado por autoridade competente, assim como de orçamento detalhado em planilhas que expressem a composição de todos os custos unitários para a execução do empreendimento, uma obra pública somente poderá ser licitada caso esteja contemplada nas metas estabelecidas no plano plurianual.
Certo
Errado
A equipe responsável pela gestão técnica de uma obra constituída, por exemplo, de engenheiros e mestres de obras, é considerada essencial na fiscalização e na orientação durante a execução dos serviços, portanto é contabilizada como parcela dos custos diretos e não compõe a parcela dos benefícios e das despesas indiretas (BDI).
Certo
Errado
Para um valor médio de venda de cada unidade de R$ 200 mil, o equilíbrio financeiro do projeto A seria de R$ 20 milhões.
Certo
Errado



