







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O livro de ordem deverá conter o registro, a cargo do responsável técnico, de todas as ocorrências relevantes do empreendimento.
Certo
Errado
Sobre os conceitos de custo, despesa e preço, analise as afirmativas a seguir.
I. Custo é a quantia financeira paga pelo comprador por determinado bem ou serviço. No caso da construção, é o valor contratual acordado para a obra.
II. Despesas é o gasto que decorre da atividade empresarial e pode ser fixa ou variável em função do volume de produção.
III. Preço compreende o gasto correspondente à produção de determinado bem ou serviço. No caso da construção civil, pode ser conceituado como todo o valor investido diretamente na produção de determinada obra.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e II estiverem corretas.
se todas as afirmativas estiverem corretas.
No cálculo do rateio do custo de construção condominial, são adotados os distintos conceitos sobre tipos de áreas. Assinale a alternativa que corresponde à seguinte definição de área: “área da superfície limitada pelo perímetro externo da edificação, no nível do pavimento correspondente, excluídas as áreas não edificadas (dutos, vazios, shafts)”.
Coberta.
Equivalente.
Real do pavimento.
Real de uso comum.
Real privativa.
Na composição do custo de um serviço, os custos são classificados entre diretos e indiretos. Assinale a opção que contempla apenas custos diretos.
Pedreiro, projetos, demolições, vale transporte.
Aquisição de terrenos, controle tecnológico, IPTU.
Encargos sociais, equipamentos, serventes.
Engenheiro responsável, pedreiro, carpinteiro.
O Decreto Presidencial nº 7983/2013 determina que o SINAPI (Sistema Nacional de Pesquisas de Custo e Índices da Construção Civil) é a referência para a elaboração do orçamento de obras e serviços de engenharia, contratados e executados com recursos dos orçamentos da União, ratificando as orientações das Leis de Diretrizes Orçamentárias publicadas em 2003.
Com relação às características do SINAPI, analise as afirmativas a seguir.
I. Os preços dos insumos representativos na pesquisa mensal são coletados nas 27 capitais do país, em estabelecimentos regulares, para aquisição de uma unidade de comercialização de cada produto, para pagamento à vista.
II. Sobre os insumos de mão de obra incidem encargos sociais, de forma percentual, com cálculo específico para cada Estado do Brasil.
III. A metodologia adotada apropria o tempo improdutivo oriundo das paralisações para instrução da equipe, da preparação e troca de frente de trabalho, dos deslocamentos no canteiro, nos coeficientes das composições.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e II estiverem corretas.
se todas as afirmativas estiverem corretas.
Ao planejar a construção de 100 m2 de alvenaria, considerando um pedreiro e um servente, um engenheiro analisou a construção dessa alvenaria com tijolo de barro maciço com espessura de 1/2 tijolo e com tijolo cerâmico furado com espessura de 10 cm, conforme as tabelas abaixo.
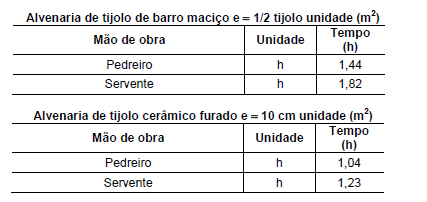
Após a análise, o engenheiro decidiu pela alvenaria que fosse concluída em menor tempo, resultando em
Analise a composição de custo unitário para concreto betuminoso usinado a quente - CBUQ - abaixo.
C3155 - CONCRETO BETUMINOSO USINADO A QUENTE - CBUQ (S/TRANSP) | |||||
Preço Adotado: 139,1100 | Unid: m3 | ||||
Código | Descrição | Unidade | Coeficiente | Preço | Total |
EQUIPAMENTOS (C/HORÁRIO) | |||||
I0676 | VIBRO ACABAD. DE MISTURA BETUM. (CHI) | H | 0,0139 | 45,1947 | 0,6288 |
I0789 | VIBRO ACABAD. DE MISTURA BETUM. (CHP) | H | 0,0296 | 176,9112 | 5,2304 |
I0607 | COMPAC. DE PNEUS PRES. VAR. AUTOPR. (CHI) | H | 0,0143 | 28,2974 | 0,4060 |
I0721 | COMPAC. DE PNEUS PRES. VAR. AUTOPR. (CHP) | H | 0,0291 | 138,1509 | 4,0244 |
I0590 | CAMINHÃO TANQUE 8.000 l (CHI) | H | 0,0409 | 15,1821 | 0,6205 |
I0698 | CAMINHÃO TANQUE 8.000 l (CHP) | H | 0,0026 | 89,8208 | 0,2343 |
I0608 | COMPACTADOR LISO TANDEM AUTOPROPELIDO (CHI) | H | 0,0157 | 18,1348 | 0,2838 |
I0726 | COMPACTADOR LISO TANDEM AUTOPROPELIDO (CHP) | H | 0,0278 | 62,1530 | 1,7295 |
I0785 | VASSOURA MECÂNICA (CHP) | H | 0,0002 | 7,4668 | 0,0014 |
TOTAL EQUIPAMENTOS (C/HORÁRIO) | 13,1591 | ||||
MÃO DE OBRA | |||||
I2543 | SERVENTE | H | 0,5217 | 4,4200 | 2,3061 |
TOTAL MÃO DE OBRA | 2,3061 | ||||
SERVIÇOS | |||||
C3129 | AREIA DE CAMPO - EXTRAÇÃO | M3 | 0,3080 | 2,9476 | 0,9079 |
C3252 | BRITA PRODUZIDA PARA REVESTIMENTOS BETUMINOSOS | M3 | 0,7860 | 58,7777 | 46,1993 |
C3316 | USINAGEM DE MISTURAS BETUMINOSAS A QUENTE | M3 | 1,0500 | 48,2826 | 50,6967 |
C3130 | AREIA DE RIO - EXTRAÇÃO | M3 | 0,3080 | 5,6084 | 1,7274 |
MATERIAIS | |||||
I2570 | FILLER (CIMENTO) | KG | 4,4200 | 0,2000 | 8,8000 |
TOTAL MATERIAIS | 8,8000 | ||||
Fonte: Tabela de custos – Versão 023 SEINFRA – Governo do Estado do Ceará
De acordo com a tabela de custos da SEINFRA – CE, assinale a opção que corresponde ao(s) item(ns) computado(s) ERRONEAMENTE na referida composição.
Vibro acabad. de mistura betum. (CHI) e areia de rio - extração.
Caminhão tanque 8.000 l (CHI).
Vassoura mecânica (CHP) e filler (cimento).
Caminhão tanque 8.000 l (CHP) e usinagem de misturas betuminosas a quente.
O Sistema Nacional de Pesquisas de Custos e Índices da Construção Civil, segundo a legislação vigente, será utilizado para
estabelecer a metodologia para determinação de custos unitários a serem adotados na precificação dos serviços, em obras e serviços de engenharia, contratados e executados por órgãos públicos, em qualquer esfera da administração pública, considerando as variações regionais de preços de insumos e mão de obra.
elaborar os orçamentos de referência de obras e serviços de engenharia, contratados e executados com recursos da União, exceto os serviços de infraestrutura de transporte.
estabelecer a metodologia para determinação de custos unitários a serem adotados na precificação dos serviços, em obras e serviços de engenharia, contratados e executados por órgãos públicos, em qualquer esfera da administração pública.
elaborar os orçamentos de referência de obras e serviços de engenharia, contratados e executados com recursos da União, incluindo os serviços de infraestrutura de transporte.
elaborar os orçamentos de referência de obras e serviços de engenharia, de qualquer natureza, contratados e executados com recursos da União, Estados e Municípios.
Considerando que no caso de obras de infraestrutura de transportes, o custo de referência será obtido a partir das composições dos custos unitários do SICRO, é possível realizar ajustes nas composições referenciais?
Sim, a partir de justificativa apresentada em relatório técnico elaborado por profissional habilitado e aprovado pelo órgão gestor dos recursos ou seu mandatário.
Sim, desde que não haja alteração no valor global de referência definido pelo órgão contratante.
Sim, pois o sistema não apresenta atualização permanente nos custos, e não considera regionalismos.
Não, pois se considera que os valores de referência correspondem ao valor máximo a ser estabelecido para os custos unitários.
Sim, mediante a inclusão, exclusão ou alteração de insumos nas composições ou na alteração dos respectivos coeficientes de produtividade e custos unitários.
Na fórmula do BDI apresentada, os valores de t, s, c, l são, respectivamente e nesta ordem,
BDI = [(1−(t+s+c+ℓ)(1+i)(1+r)(1+f))].100
taxa de administração central, taxa de risco do empreendimento, ISS e lucro da empresa.
taxa de risco do empreendimento, ISS, taxa de administração central e lucro da empresa.
taxa de tributos federais, ISS, taxa de despesas de comercialização e remuneração líquida da empresa.
taxa de tributos federais, taxa de risco do empreendimento, taxa de despesas de comercialização e remuneração líquida da empresa.
taxa de risco do empreendimento, taxa de despesas de comercialização, remuneração líquida da empresa e taxa de tributos federais.
Assinale a alternativa correta.
O orçamento analítico constitui a maneira mais detalhada e precisa de se prever o custo da obra e vale-se de uma composição de custos unitários para cada serviço da obra.
Durante a elaboração de um orçamento, a etapa de levantamento de quantitativos auxilia na determinação de quais serviços devem ser feitos e quanto de cada um. Porém, no orçamento, não se leva em consideração as perdas de materiais que porventura acontecerão no decorrer da execução da obra.
A curva ABC de insumos corresponde à tabulação dos insumos em ordem crescente do custo total, indo do menos representativo em termos de custo até o mais representativo.
O BDI (Benefícios e Despesas indiretas) é o fator a ser aplicado ao custo indireto para obtenção do preço de venda.
Dentre os impostos que incidem sobre o preço de venda da obra, o COFINS (Contribuição para Financiamento da Seguridade Social) e o PIS (Programa de Integração Social) são de competência municipal.
Os equipamentos são utilizados em muitos serviços de obras de maior porte.
Sobre a depreciação dos equipamentos, assinale a alternativa INCORRETA.
No cálculo do custo de um serviço, deve-se incluir uma parcela da depreciação do equipamento utilizado.
No cálculo de custo horário de depreciação de um equipamento normalmente adota-se um valor residual de 10% a 20%.
Há casos em que o valor residual de um equipamento pode ser considerado nulo.
O método linear de depreciação é o mais adotado na contabilidade da empresa.
Assinale a alternativa que apresenta três elementos que compõem os preços das obras de engenharia:
Custos indiretos, comissões e despesas.
Lucro, custos diretos e prejuízos.
Custos associados, lucro e PDI.
Custos diretos, custos indiretos e tributos.
Assinale a opção que indica a quantidade de emulsão asfáltica RR-2C necessária para executar 2744 m2
0,003 toneladas
0,024 toneladas
8,00 toneladas
8,23 toneladas
0,03 toneladas
Ao elaborar um orçamento, o orçamentista deve considerar os impostos obrigatórios sobre o faturamento. Assinale a alternativa que apresenta um desses impostos.
COFINS.
IPI.
ICMS.
Contribuição social.
INSS.



