Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na análise de séries temporais, a suposição básica é que há um sistema causal mais ou menos constante, relacionado com o tempo, cuja influência sobre os dados no passado pode continuar no futuro. No tipo mais simples de série temporal, os valores da série flutuam aleatoriamente em torno de um valor fixo, sem apresentar qualquer tendência. Um modelo razoável para uma série desse tipo é Zt=μ=ei onde Zi representa os valores da série, μ é o valor em torno do qual os valores flutuam e ei são os erros aleatórios. O método da suavização exponencial é uma forma de estimar μ. Consiste em supor que é uma média ponderada dos valores passados da série. Assinale a alternativa que matematicamente representa tal método. (a constante de suavização 0< a<1).
Zt = aZt+a(1−a)Zt−1
Zt = aZt−1+a(1−a)Zt−2+a(1−a)2Zt−3+...
Zt =aZt+a(1−a)Zt−1+a(1−a)Zt−2+...
Zt =aZt+a(1−a)Zt−1+a(1−a)2Zt−2+...
Zt = aZt+a(1−a)Zt−1+a2(1−a)Zt−2+...
Com relação aos modelos de suavização exponencial para séries temporais, é INCORRETO afirmar que
a suavização exponencial simples é apropriada para séries localmente constantes.
a suavização exponencial de Holt se destina às séries que apresentam tendência e sazonalidade.
a principal desvantagem da suavização exponencial simples é a dificuldade em se determinar o valor mais apropriado da constante de suavização.
a suavização exponencial simples é uma média ponderada que atribui pesos maiores às observações mais recentes.
a suavização exponencial de Holt implica determinação de duas constantes de suavização.
Analise as afirmativas abaixo, no que se refere aos modelos para séries temporais.
I- Na classe de modelos paramétricos, o número de parâmetros pode ser infinito.
II- Na classe de modelos não paramétricos, a análise é conduzida no domínio de frequências.
III- Os modelos ARIMA pertencem à classe de modelos paramétricos.
IV- Os modelos não paramétricos apresentam a vantagem de eliminar o problema da correlação serial.
Assinale a opção correta.
Apenas a afirmativa III é verdadeira.
Apenas as afirmativas I e III são verdadeiras.
Apenas as afirmativas II, III e IV são verdadeiras.
Apenas as afirmativas I, II e III são verdadeiras.
Apenas as afirmativas I, III e IV são verdadeiras.
Considerando uma série temporal, é correto afirmar que a tendência indica:
comportamento sazonal a curto prazo.
ciclos de altas e quedas periódicas de valores a curto prazo.
comportamento independente dos dados a longo, curto e médio prazo.
comportamento a longo prazo.
somente se há um outlier conhecido como ponto influente.
Após estimar um modelo de série temporal, necessita-se verificar se ele representa, ou não, adequadamente os dados. Sendo assim, assinale a opção que NÃO apresenta um tipo de teste de adequação do modelo.
Teste da autocorrelação residual.
Teste de Box-Pierce.
Teste da autocorrelação cruzada.
Teste do histograma.
Teste do periodograma acumulado.
O procedimento usado na tentativa de identificar automaticamente o modelo mais adequado a uma série temporal é ajustar muitos modelos e verificar aquele que tem o menor desvio segundo alguns critérios. Os critérios comumente usados são:
Critério de Informação de Akaike – AIC –, Critério de Informação Bayesiano de Schwarz – BIC – e o Critério de Hannan-Quinn – HQC.
Critério das Médias Móveis, Critério do Alisamento Exponencial e Critério de Hannan- Quinn – HQC.
Critério das Médias Móveis, Critério do Alisamento Exponencial e Critério do Erro Quadrático Médio.
Critério de Informação de Brown – BIC –, Critério do Erro Quadrático Médio – MSE – e o Critério de Hannan-Quinn – HQC.
Critério do Erro Quadrático Médio – MSE –, Critério de Hannan-Quinn – HQC – e Critério das Autocorrelações – FAC/FACP.
Como podem ser classificados os modelos de séries temporais, segundo o número de parâmentros envolvidos?
Modelos paramétrico: número finito de parâmetro; modelo não-paramétrico: número infinito de parâmetros.
Modelos paramétrico: número infinito de parâmetro; modelo não-paramétrico: número finito de parâmetros.
Modelos paramétrico: número infinito de parâmetro.
Modelo não-paramétrico: número finito de parâmetros.
São modelos únicos.
A identificação do modelo mais adequado na modelagem de uma série temporal é feita com base nos
gráficos horizontal e vertical da série.
gráficos das médias móveis e do amortecimento exponencial.
correlogramas e gráficos da série.
Correlogramas da Função de Autocorrelação – FAC – e Função de Autocorrelação Parcial – FACP.
gráficos de tendência linear, tendência quadrática e tendência exponencial.
Em séries temporais, para se conseguir estabilizar uma série, frequentemente recorremos à transformação Box-Cox para estudar a variância.
Essa transformação é dada por
g(y) = (yλ + 1)/λ
g(y) = (yλ – 1)/λ
g(y) = λ(yλ – 1)
g(y) = λ(yλ + 1)
g(y) = λ2 (yλ – 1)
Correlacione os modelos para séries temporais às suas respectivas definições, e assinale a opção que apresenta a sequência correta.
MODELOS
I - Modelos não lineares
II - Modelos estruturais
III- Modelos ARIMA
DEFINIÇÕES
( ) São modelos desse tipo: modelo de nível local e modelo de tendência linear local.
( ) são modelos autorregressivos integrados e de médias móveis.
( ) São modelos desse tipo: modelos da família ARCH-GARCH e modelos de volatilidade estocástica. O objetivo é modelar o que se chama de volatilidade que é a variância condicional de uma variável, comumente um retorno.
( ) Descrevem três classes de processos: processos lineares estacionários, processos li neares não estacionários homogêneos e processos de memória longa.
(I) (III) (II) (III)
(II) (III) (I) (III)
(III) (I) (III) (II)
(II) (III) (I) (II)
(III) (I) (I) (II)
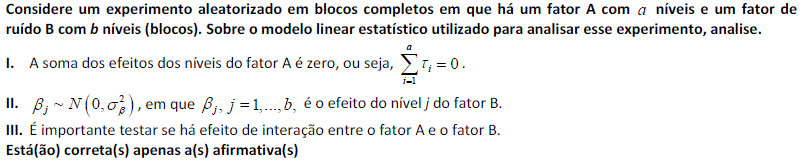
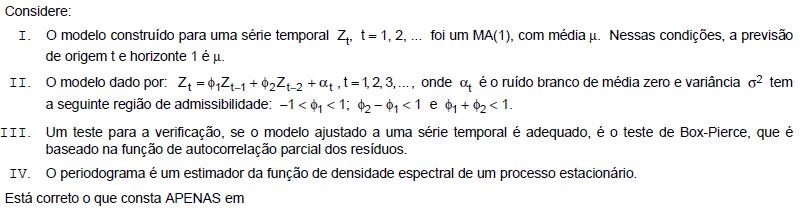
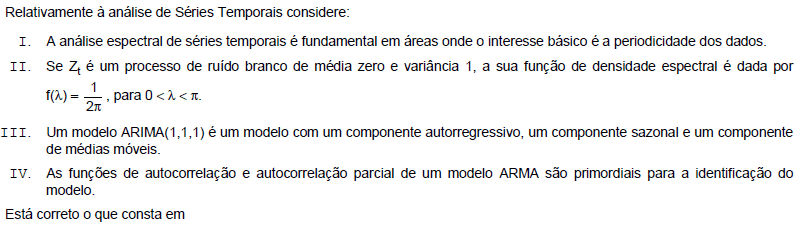
I.
III.
I e II.
I e III.
II e III.
A modelagem de Box-Jenkins envolve basicamente três estágios: identificação dos modelos a serem testados, estimação dos parâmetros dos modelos e teste de adequação. No estágio de identificação, as especificações funcionais dos modelos podem ser escolhidas com base na avaliação de correlogramas obtidos a partir da série temporal que se deseja modelar. Com relação aos correlogramas são apresentadas as seguintes afirmativas:
I - Quando correlograma e correlograma parcial apresentam padrões de decaimento exponencial com ou sem oscilações ou decaimento em onda senoidal, o modelo indicado é o ARMA.
II - Para correlogramas que apresentam truncamento abrupto o modelo mais apropriado é o AR.
III - Para correlogramas parciais que apresentam truncamento abrupto, o modelo mais apropriado é o MA.
É correto apenas o que se afirma em
I
II.
III.
I e II.
I e III.
Com relação ao Modelo Linear Generalizado (MLG) afirma-se:
I - Uma variável aleatória com distribuição uniforme pode ser variável resposta do MLG.
II - A função de verossimilhança é um critério muito utilizado para verificar o ajuste do MLG.
III - A componente sistêmica do MLG é caracterizada pelas variáveis explanatórias.
É correto apenas o que se afirma em
I.
II.
III.
I e II.
II e III